
جيسيكا من ROBO-سيارة
量子位ROBO | الحساب الرسمي AI4ROBO
تقدمت شركات السيارات الصينية في تشكيل واحد مهيب وضخم حتى وصلت إلى عتبة السيارات الألمانية.
في معرض باريس للسيارات 2026 الذي افتُتح للتو، حضرت شركات السيارات الصينية مثل BYD وChery وGeely وChangan وLi Auto وAito وAvatr بسيارات كهربائية بالكامل وهجينة قابلة للشحن وسيارات ذكية فاخرة، حتى إن عدد المشاركينتشكل ثلث العلامات التجارية للسيارات الكاملة في معرض باريس للسيارات، ولم يسبق أن شهدنا تشكيلة بهذا الحجم من القوة.
لكن في المقابل،بي إم دبليو، وMINI، وبورشههذه العمالقة القدامى لصناعة السيارات الألمانية تغيّبت في المقابل عن معرض باريس للسيارات هذا العام.
لو وضعنا هذا المشهد قبل 20 عامًا، لكان من الصعب تصوره.
في عام 2006، وفي معرض باريس للسيارات ذاته، ظهرت السيارات الصينية لأول مرة، ولم تكن سوىغريت وول ولاندويندتحملان بضعة طرازات من سيارات الدفع الرباعي والشاحنات الصغيرة عبر البحار، ساعيتين بمرارة إلى تمهيد الطريق لدخول السوق الأوروبية.
في ذلك الوقت، كانت صناعة السيارات الأوروبية قد راكمت خبرة تتجاوز مئة عام، وكانت أسماء مرسيدس وبي إم دبليو وفولكس فاجن وبورشه يتردد صداها في أنحاء العالم؛ بينما كانت العلامات الصينية المحلية لا تزال في بداياتها، مضطرة إلى اللحاق بالركب في التكنولوجيا والتصنيع والعلامة التجارية في كل مكان.
عندما تحدث المسؤول في شركة غريت وول عن هدف المشاركة في المعرض، ذكر الكلمات المفتاحيةإيجاد الفجوات، وتعلم المعايير، والبحث عن شركاءواعتبر التوجه نحو الاتحاد الأوروبي أمنية طال انتظارها لسنوات. وعلى الرغم من أن لاندويند أدخلت سياراتها الدفع الرباعي إلى صالات المعرض الباريسي، إلا أنها واجهت صعوبات تتعلق بالاعتماد وغيره، ولم تتمكن من اختراق السوق الفرنسية بنجاح لفترة طويلة.
بل إن وصول السيارة إلى صالة المعرض لا يعني إلا القرب، إذ ما تزال هناك مسافة بعيدة تفصلها عن مرائب الأوروبيين.
غير أن ما حدث بعد مرور 20 عامًا هو أن شركات السيارات الصينية التي كانت تكافح يوماً من أجل الحصول على تذكرة دخول أصبحت اليوم نجم معرض باريس للسيارات، ودور العمالقة القدامى الآن هو الدفاع عن أسواقها التقليدية.
لقد انقلبت موازين القوى في صناعة السيارات بعد مئة عام؛ فمواقع الهجوم والدفاع تبادلت بالفعل.
شركات السيارات الصينية تتوافد على باريس في مجموعات
في معرض باريس للسيارات هذا العام، كانت الوجوه الصينية حاضرة بكثافة ملحوظة.
شركة BYD وتشيري وجيلي وتشانغانوهي لاعبون مخضرمون، شاركوا جميعًا في المعرض، فيما انضم إليهملي شيانغ وAITO وأفيتاوهم وجوه جديدة.
وفقًا لإحصاءات رويترز، يشارك في هذا المعرض نحو 20 علامة صينية للسيارات، أي ضعفعدد عام 2024وتشكل نحو 60 علامة لصناعة السيارات المعروضة في المعرضالثلث。
وعلاوة على ذلك، فإن رحلة شركات السيارات الصينية إلى باريس لا تبدو راضية عن مجرد عرض بعض الطرازات الجديدة.
العلامات التجارية التي تعمل في أوروبا منذ سنوات مثل BYD وChery تعمل على تسريع توسيع شبكات المبيعات وإثراء تشكيلة منتجاتها.
أما بعض العلامات الصينية الأخرى، فقد استغلت هذا المعرض لدفع تخطيطها الأوروبي خطوة أخرى. فمثلاً، تخطط Changan لبدء الإنتاج المحلي في أوروبا في وقت مبكر من مطلع عام 2027، كما أن Li Auto وAito المشاركة لأول مرة في معرض باريس قد كشفتا خلال المعرض عن خططهما الأوروبية.
وفي اليوم الأول للمعرض، أعلنت Li Auto في مؤتمرها الصحفي حول استراتيجيتها الأوروبية أنها ستطرح طراز Li i6 في أوروبا تحت اسمLi 6،حيث ستطرح وتُسلَّم في هولندا والنرويج أولاً في الربع الأول من عام 2027، ثم تتوسع تدريجياً إلى دول أخرى، كما تستعد مستقبلاً لإدخال طرازات المحرك المدى الممتد.
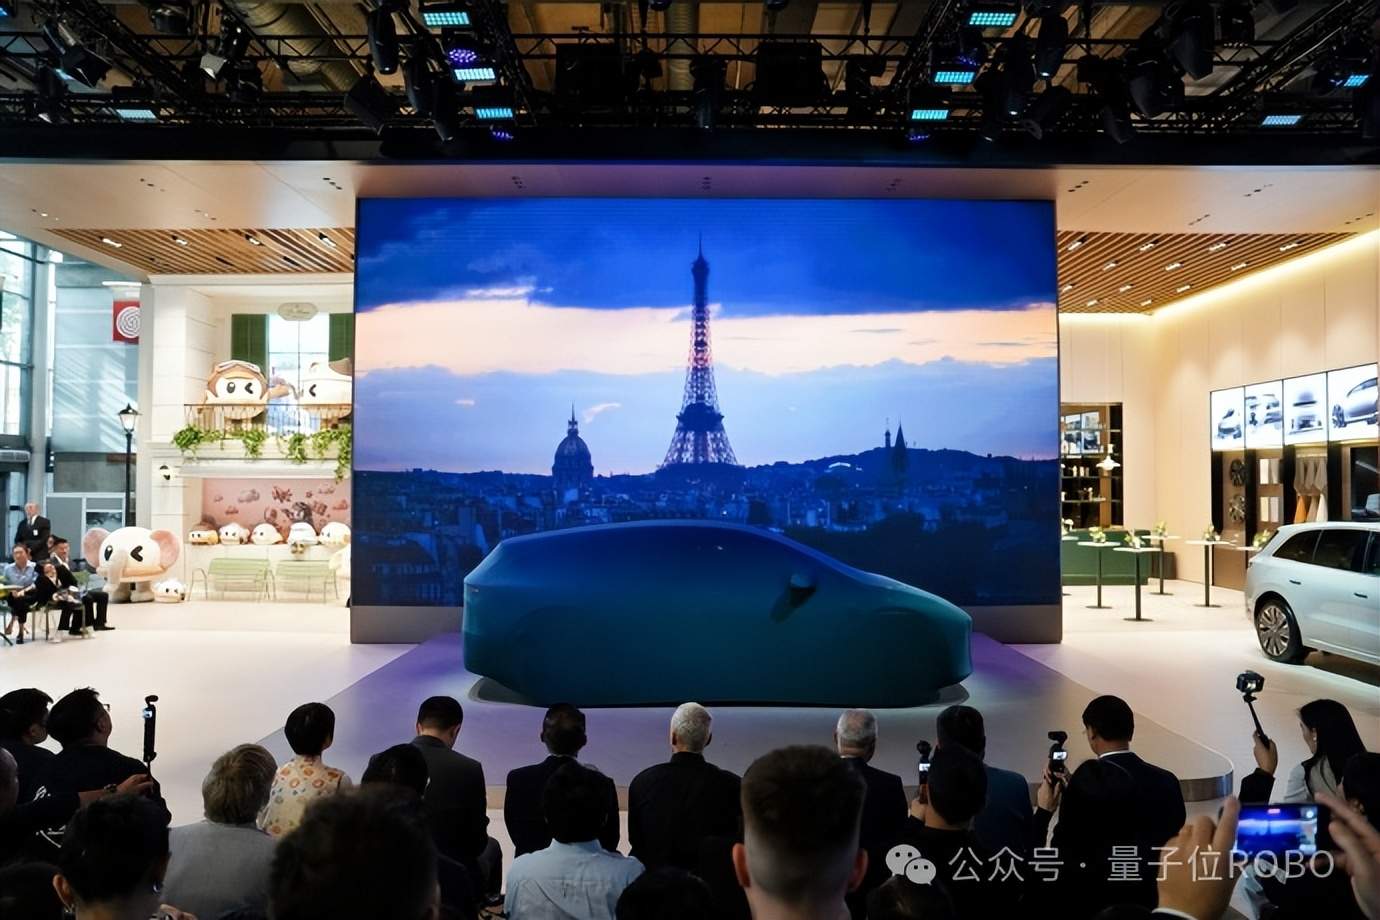
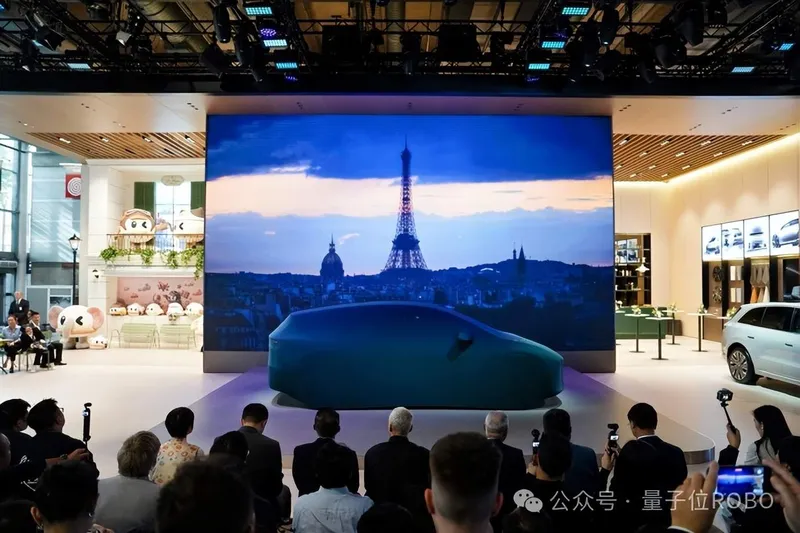
وتسعى Li Auto أيضاً لنقل مكانتها الفاخرة التي بنتها في الصين معها إلى أوروبا. وقال وو تسو مينغ، المسؤول عن الأعمال الدولية في الشركة، إنه يأمل في الاستمرار في التموضع الفاخرPremiumالمعروف في السوق الصينية والمنافسة مباشرة مع العلامات الأوروبية الفاخرة للسيارات.
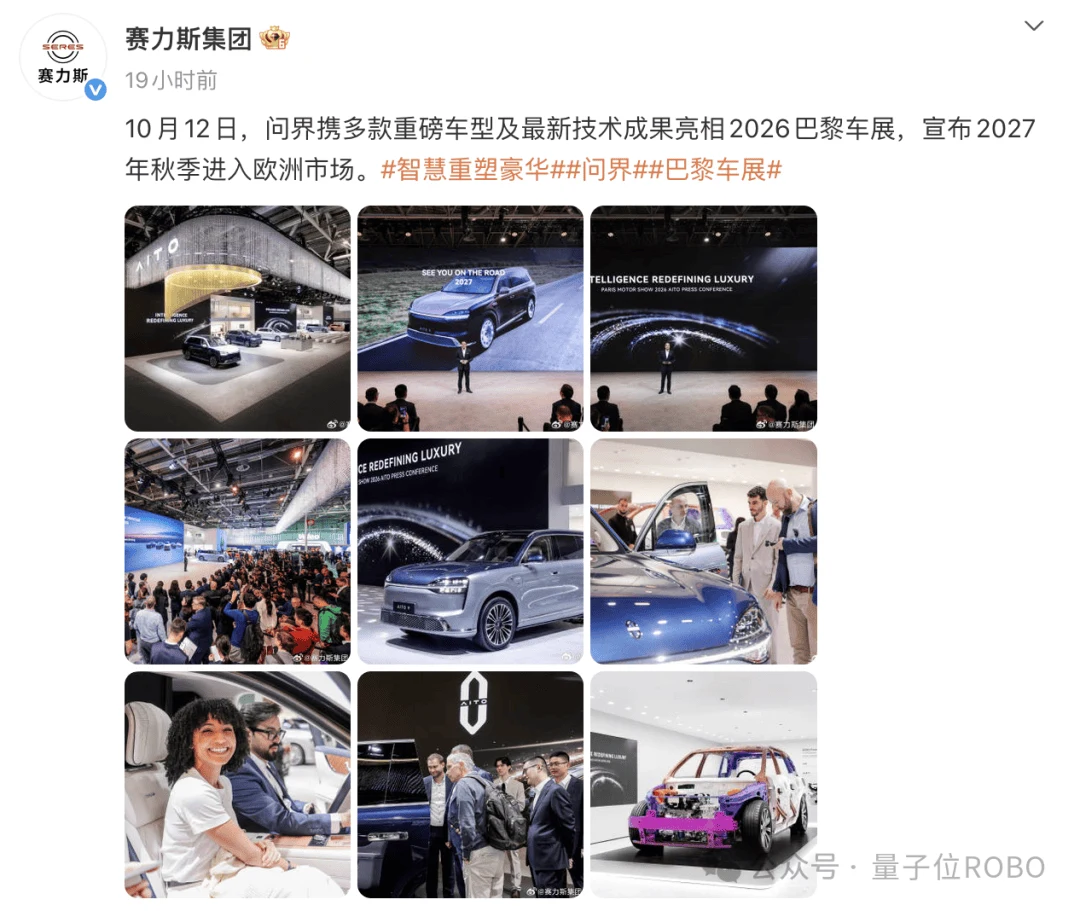
في نفس التوقيت تقريباً،أعلنت Seresأيضاً أن علامة Aito سوفتدخل السوق الأوروبية في خريف عام 2027، وقد بدأت فعلاً أعمال اعتماد النوع الكامل للمركبات لدى الاتحاد الأوروبي. وفي معرض باريس هذا، أحضرت Aito أربع سيارات دفع رباعي دفعة واحدة هي AITO 6 و7 و8 و9، وهي مستعدة هي الأخرى للتقدم إلى أوروبا كسيارات ذكية فاخرة.
أما الوجه الآخر لهذا الحماس فهو الغياب—فلم تظهر BMW ولا MINI ولا بورشهفي صالات العرض الواقعة على بُعد خطوات منها.
وخاصة BMW، التي كانت قد أكدت مشاركتها، لكنها ألغت الخطة فجأة في يوليو من هذا العام. وتشير المعلومات إلى أن ذلك يعود إلى أن الأداء المالي العالمي جاء دون التوقعات، فعدّلت الشركة أولوياتها التشغيلية ومركزة مواردها في أنشطة أخرى.
لكن في المقابل،فمجموعة فولكس فاغنن القوية الماليةظهر مجدداً في معرض باريس بعد غياب دام 8 سنوات.
بل إن فولكس فاغنن نظّمت قبل الافتتاح فعالية خاصة باسم “For Europe”، حيث دعا الرئيس التنفيذي للمجموعة أوليفر بلومي، على الملأ، فرنسا وألمانيا إلى تعزيز التعاون ومواجهة معاً تحدي صناعة السيارات الصينية.
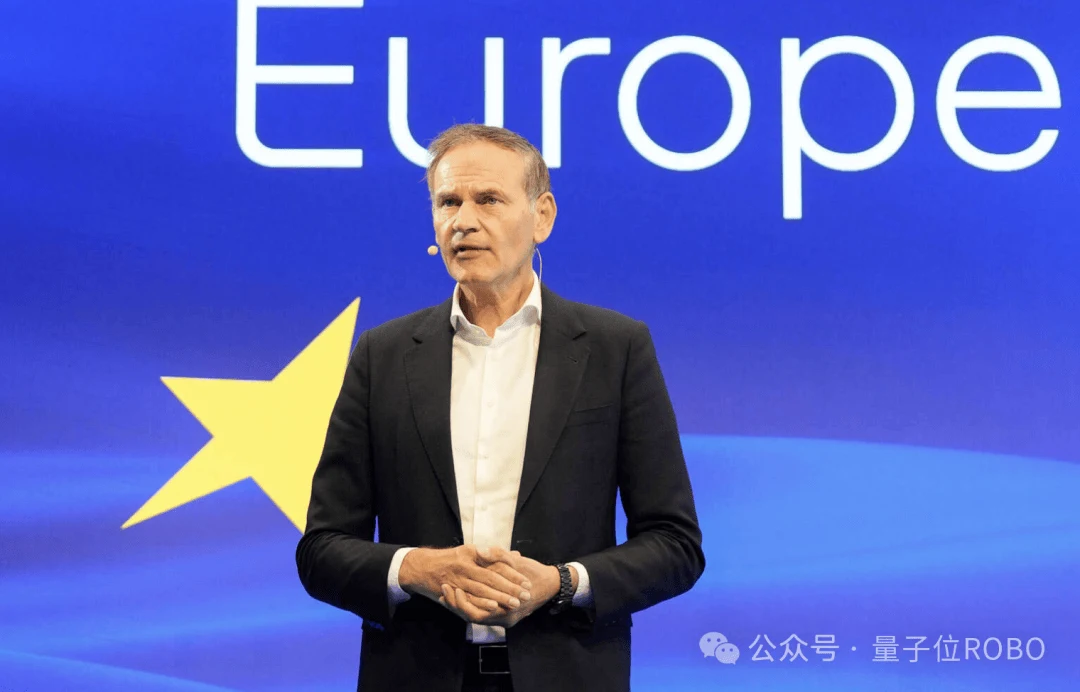
وبرأيه، فقد تعاونت ألمانيا وفرنسا يوماً لإيجاد الحلول في اللحظات الحاسمة، واليوم في مواجهة ضغوط المنافسة التي تجلبها السيارات الصينية،“لم يفت الأوان بعد للتحرك”。
وأمام دخول العلامات الصينية بأعداد كبيرة، تتباين استجابات شركات السيارات الأوروبية: غياب BMW وبورشه، بينما عادت فولكس فاغنن عائدةً بصوت عالٍ تدعو أوروبا إلى التضامن في المواجهة.
الوضعيات مختلفة، لكن الضغط قادم من الاتجاه نفسه.
وما يحدث في أجنحة المعارض من تقدم وتراجع ليس سوى جانب واحد من تغيّرات صناعة السيارات.
إنقلاب موازين الهجوم والدفاع الحقيقي حدث منذ زمن في سوقي السيارات في الصين وأوروبا.
السيارات الألمانية تحت الضغط في الصين، والسيارات الصينية تصعد في أوروبا
وفي يوم افتتاح معرض باريس للسيارات بالضبط، أعلنت مجموعة فولكس فاجن عن أحدث نتائجها للأرباعي التسعة الأولى من هذا العام —
بلغ إجمالي عمليات التسليم في السوق الصينية نحو1.379 مليون سيارةبانخفاض سنوي بلغ30.2%وبلغ نسبة الانخفاض في الربع الثالث 38.5%.
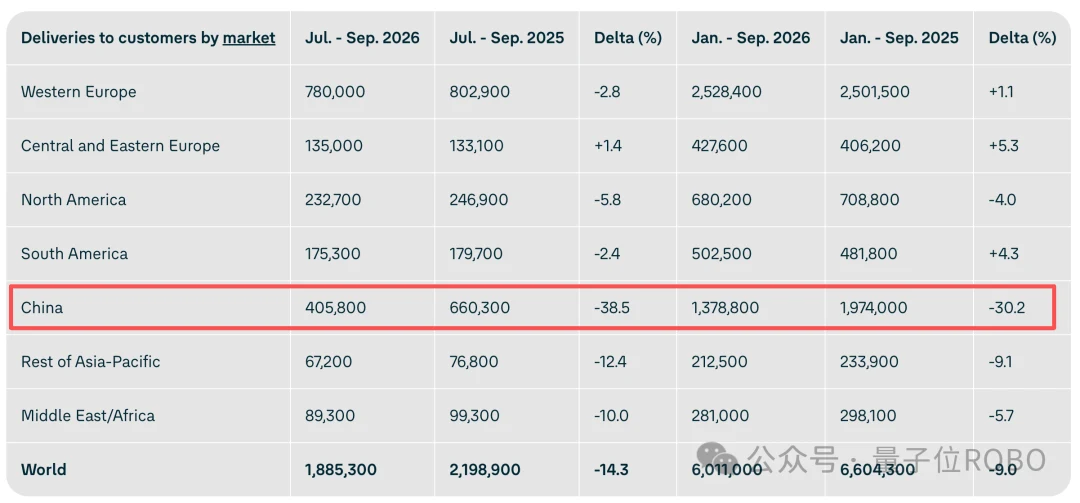
الأمر نفسه ينطبق على ميرسيدس وبورشهالوضع ليس مشجعاً. في الأرباعي التسعة الأولى من هذا العام، بلغت مبيعات سيارات الركاب لميرسيدس في الصين نحو 297,000 سيارة، بانخفاض سنوي 29%؛ بينما سلّمت بورشه 21,493 سيارة في الصين خلال الفترة نفسها، بانخفاض سنوي 33%.
هذا الاتجاه يختلف جذرياً عما كان عليه الحال منذ أكثر من عشر سنوات.
كانت الصين في وقت ما واحدة من أهم أسواق النمو لصناعة السيارات الألمانية.فقد احتلت فولكس فاجن موقعاً مهماً في سوق السيارات الصينية على المدى الطويل بفضل مشاريعها المشتركة ومحفظتها المنتجاتية الغنية؛ بينما اعتمدت الشركات الثلاث الكبرى (BBA) على تراكم علامتها التجارية وأدائها الميكانيكي وتجربتها الفاخرة لتهيمن على سوق السيارات الفاخرة بلا منازع.
كما أثّرت السيارات الألمانية تأثيراً عميقاً في تطور صناعة السيارات الصينية.
من إنشاء المصانع المشتركة واستيراد التكنولوجيا في السنوات المبكرة، إلى تراكم تقنيات المحركات وعلب التروس والهياكل، ظلت الشركات الصينية تتلمس على يد عمالقة الصناعة العالميين لفترة طويلة.
لكن السيارات ذات الطاقة الجديدة أعادت كتابة النظام التنافسي القائم،فأصبحت بطاريات الطاقة والدفع الكهربائي والمقصورات الذكية وتجربة البرمجياتالمعايير الجديدة للتقييم.
وقد رسّخت الشركات الصينية موطئ قدمها في هذا المسار الجديد بفضل سلسلة الصناعة الكاملة التي بنتها عبر سنوات من الاستثمار، وبفضل قدرات السرعة والتحكم في التكاليف التي صقلتها المنافسة المحلية الشرسة.
والآن، تتدفق هذه القدرات أيضاً نحو أوروبا مع صادرات السيارات الكاملة.
وتشير بيانات المؤسسة الألمانية لاستشارات السيارات Schmidt Automotive Research إلى أنه في الربع الثاني من هذا العام، بلغت تسجيلات السيارات الجديدة لصانعي السيارات الصينيين في 18 سوقاً من أسواق أوروبا الغربية نحو352,000 سيارةبحصة سوقية بلغت 10.7%، أي ضعف نسبة 5.7% المسجلة في الفترة نفسها من العام الماضي تقريباً.
وفي الوقت نفسه، بلغت الحصة السوقية للشركات الصينية في أوروبا الغربيةتكافؤاً أساسياً مع صانعي السيارات اليابانيين لأول مرة。
وتجدر الإشارة إلى أن الشركات اليابانية بدأت دخولها واسع النطاق إلى السوق الأوروبية منذعقد 70 من القرن الماضيوأمضت عقوداً في بناء مصانع محلية وقنوات بيع وتعرف على العلامة التجارية. واليوم، لم يبقَ أمام العلامات الصينية سوى 20 عاماً منذ أول ظهور لهيغويلانغ (Great Wall) ولاندوين (Landwind) في معرض باريس للسيارات لتلحق بالحصة السوقية لهذا الفريق.
بل إن وجود السيارات الصينية يتزايد بسرعة حتى في ألمانيا نفسها.
وتشير بيانات مؤسسة أبحاث السوق Dataforce إلى أنه في شهر 8 من هذا العام، اقتربت حصة العلامات التجارية الصينية للسيارات من سوق السيارات الجديدة في أوروبا من 12%، مسجلةً مستوى قياسياً تاريخياً؛ وفي ألمانيا، أكبر سوق للسيارات في أوروبا، بلغت حصة العلامات الصينية6.4%。
وألمانيا هي القلعة الرئيسية للعمالقة التقليديين مثل فولكس فاجن وميرسيدس وبي إم دبليو.
فليست السيارات الصينية وحدها التي تدخل أوروبا، بل التكنولوجيا والتصنيع القادمان من الصين يدخلان أيضاً إلى منظومة التصنيع الأوروبية.
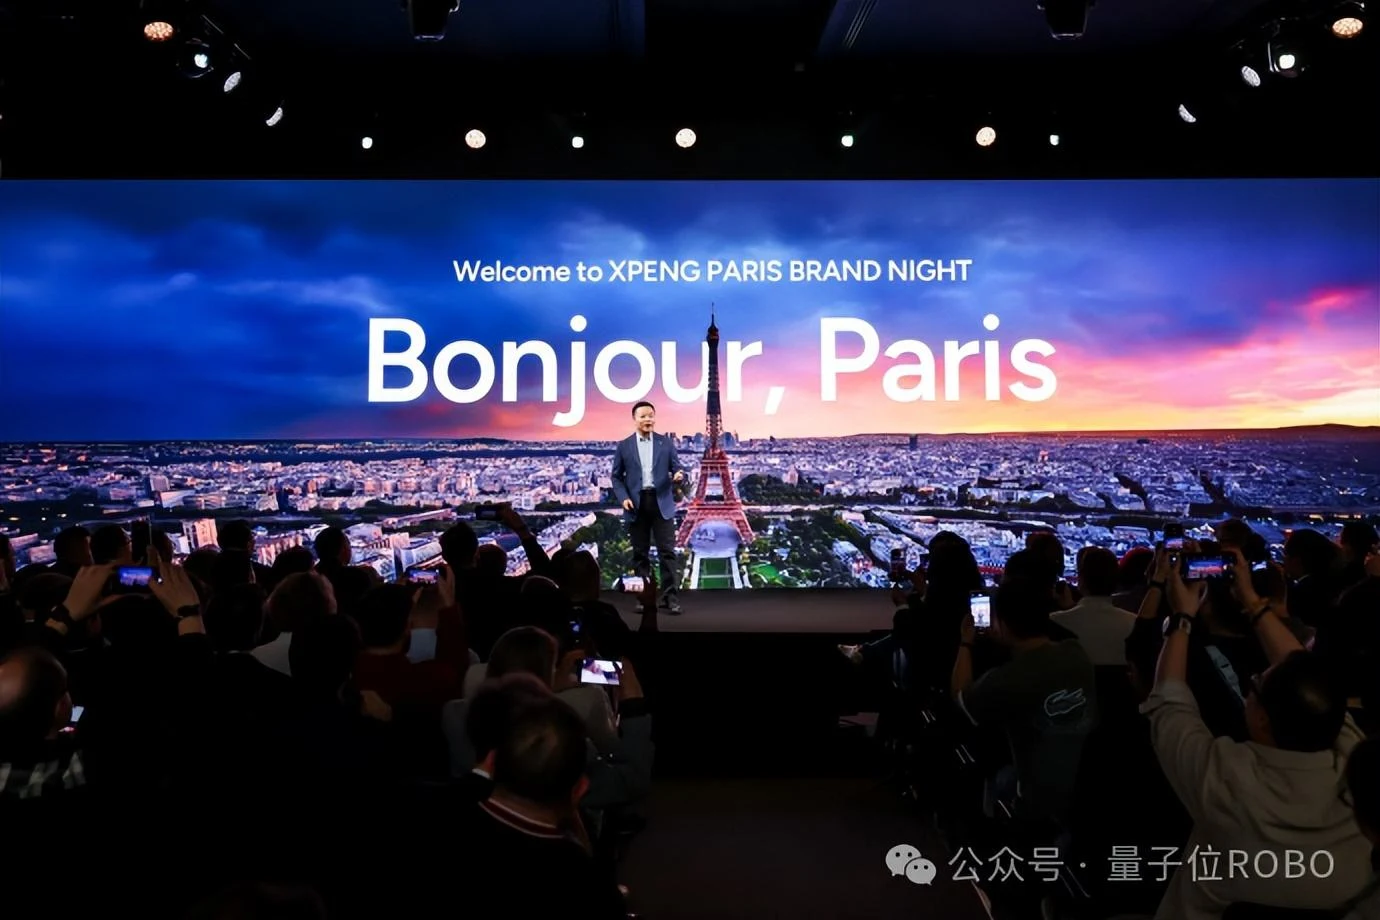
على سبيل المثال، شركة فولكس فاجن التي اشتهرت دائمًا بنظامها الهندسي الألماني،فولكس فاجن، أصبحت اليوم تتعاون معشركة شياوبنغ للسياراتلتطوير سيارات جديدة وبنية إلكترونية وكهربائية، على أمل الاستفادة من قوى البحث والتطوير المحلية في الصين لتسريع طرح منتجات السيارات الجديدة الطاقة.
وبدأت عمليات تعاون مماثلة تظهر أيضًا في مصانع أوروبا. فقد أعلنت ليف مبتدئًا (Leapmotor) في معرض باريس للسيارات هذا العام أن سيارة SUV الكهربائية بالكامل Leapmotor B10 بدأت رسميًا إنتاجها فيمصنع سرقسطة في إسبانيا.
وهذا المصنع تابع لعملاق السيارات الأوروبي Stellantis، وهو كذلك قاعدة تصنيع عريقة للعلامة الألمانية أوبل، وقد أنتج تراكميًاأكثر من 10 ملايين سيارة أوبل Corsa.
وقبل ذلك، في مايو من هذا العام، أعلنت Stellantis وLeapmotor عن نيّتهما تعميق التعاون أكثر، مع خطة لدراسة إنتاج سيارة أوبل SUV كهربائية جديدة بالكامل في سرقسطة.
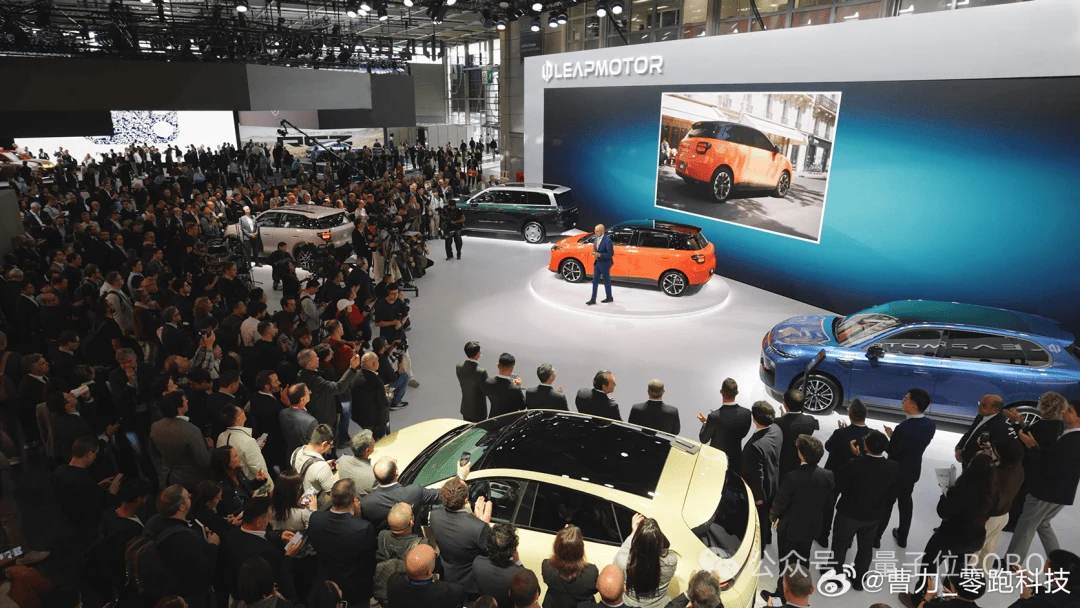
ووفقًا لاتجاه التعاون المعلن، ستستفيد السيارة الجديدة من قطع الغيار وموارد الشراء التي يوفرها نظام التعاون الدولي لشركة Leapmotor لرفع تنافسيتها السعرية، مع موعد إنتاج محتمل في عام 2028.
بعبارة أخرى، علامة سيارات ألمانية تمتد تاريخها لأكثر من قرن، تنظر في الاستعانة بسلسلة توريد السيارات الصينية الجديدة الطاقة لتطوير جيلها القادم من المنتجات الكهربائية.
العلاقة بين مصنّعي السيارات (OEM) في الصين وأوروبا تشهد تحولًا؛ فالسعي الذهبي المنفرد في السابق يتحول إلى تعاون ومنافسة متبادلين، بل حتى إلى تبادل في الأدوار.
غير أنه، إلى جانب التعاون، وفي مواجهة هذه المنافسة المتعمقة تدريجيًا، تسعى أوروبا أيضًا إلى إبطاء وتيرة توسع السيارات الصينية.
أوروبا تضع عقبات جديدة، والسيارات الصينية "تدخل من الطريق الجانبي"
وعشية افتتاح المعرض، كانت أوروبا قد تحركت بالفعل ضد السيارات الصينية الهجينة.
فالجانب الأوروبي أعلن أنه سيحدّ من الحصة السنوية لاستيراد السيارات الهجينة الصينية إلى أوروبا عند350,000 سيارةكحد أقصى، مع نمو سنوي لاحق بنسبة 6%، وستستمر هذه الخطة المقيدة أربع سنوات.
ووفقًا لتقديرات الجانب الأوروبي، فإنه في غياب القيود الجديدة، قد تصل واردات السيارات الهجينة من الصين هذا العام إلى800,000 سيارة. وباعتبار هذا التوقع مرجعًا، فإن الحدود الجديدة ستضيّق بشكل واضح مساحة النمو المستقبلية للسيارات الهجينة الصينية.
أصدرت وزارة التجارة الصينية سريعًا مجموعة بيانات أخرى: واردات الاتحاد الأوروبي من السيارات الهجينة من الصين في عام 2025302 ألف سيارةواتفق الطرفان على ترتيبات تصاعدية على أساس حجم الواردات الفعلي في العام الماضي، لضمان نمو مستقر للشركات الصينية. ولا تزال التدابير ذات الصلة بحاجة إلى استكمال الإجراءات اللاحقة.
مع اختلاف المعيار المرجعي الذي اعتمده كل طرف، فإن نية أوروبا في تقييد التوسع السريع للسيارات الصينية قد أصبحت واضحة تمامًا.
وفي الواقع، لم يكن هذا أول مرة يقيد فيها الاتحاد الأوروبي السيارات الصينية الجديدة الموفرة للطاقة في السنوات الأخيرة.
في عام 2024، فرض الاتحاد الأوروبي رسومًا تعريفية مضادة للدعم علىالسيارات الكهربائية بالكاملالمصنعة في الصين. وبعد ذلك وسّعت الشركات الصينية صادراتها من الطرازات الهجينة، ووجدت في أوروبا مساحة نمو جديدة.
وكانت النتيجة فورية.
فوفقًا لبيانات مؤسسة Schmidt Automotive Research الألمانية الاستشارية للسيارات، تجاوزت حصة العلامات التجارية الصينية في سوق السيارات الهجينة القابلة للشحن في غرب أوروبا خلال الربع الثاني من هذا العام26%، بينما كانت في الفترة نفسها قبل عامين نحو 2.2% فقط. وفي النصف الأول من هذا العام، بلغت قيمة صادرات الصين من السيارات الهجينة إلى الاتحاد الأوروبي 7.5 مليار دولار، أي نحو 3 أضعاف الفترة نفسها من العام الماضي.
إن سرعة نمو السيارات الصينية قد أجعلت أوروبا تشعر بضغط واضح.
فصناعة السيارات على أي حال هي ركيزة اقتصادية مهمة لدول أوروبية مثل ألمانيا وفرنسا. ومع استمرار السيارات الصينية الجديدة الموفرة للطاقة في توسيع حصتها السوقية، يواجه صانعو السيارات الأوروبيون التقليديون منافسة أكثر حدة.
ويعمل الاتحاد الأوروبي أيضًا على دفع سياسات Made in Europe، على أمل من خلال اشتراطات التصنيع المحلي وإجراءات دعم الصناعة الاحتفاظ بمزيد من مراحل إنتاج السيارات وسلاسل التوريد داخل أوروبا.
وفي الوقت نفسه بدأ صانعو السيارات الأوروبيون في الاستجابة بفاعلية. فعرضت فولكسفاغن هذا العام في باريس مجموعة من الطرازات الكهربائية مثل ID. Polo وID. Cross، وتسعى من خلال منصات تقنية وقطع مشتركة إلى خفض تكاليف التطوير والتصنيع، والمنافسة على سوق السيارات الشعبية الأكثر حساسية للأسعار.
لكن رفع حواجز الدخول لن يمنح صناعة السيارات الأوروبية وقتًا إضافيًا فحسب، ولن يتمكن في النهاية من تغيير الوضع.
علاوة على ذلك، تعمل السيارات الصينية أيضًا على تغيير طريقة دخولها أوروبا — فبدلًا من الاعتماد فقط على تصدير السيارات كاملة، بدأت "التربية في رحم غيرها" عبر الإنتاج في مصانع محلية في أوروبا.
ومن الأمثلة الجاهزة على ذلك: بي واي دي التي تدفع في بناء مصنع في هنغاريا، وتشيري التي ترتب التصنيع المحلي مستعينة بشريك في إسبانيا، وليابمو التي تنتج سياراتها في أوروبا عبر مصانع Stellantis…
وبالطبع، بالنسبة للشركات الصينية، فإن التصنيع المحلي في أوروبا يعني أيضًا استثمارات وتكاليف تشغيل أعلى، وما إذا كان بإمكانها الحفاظ على تنافسية منتجاتها سيظل مرهونًا باختبار السوق المحلية.
أما بالنسبة لصانعي السيارات الأوروبيين، فإن حصولهم على الوقت ليس إلا بداية الاختبار.
ما تزال صناعة السيارات الألمانية تملك تراكمًا تقنيًا ضخمًا ونظامًا تصنيعيًا وميزة علامات تجارية قوية، لكن تطور السيارات الجديدة الموفرة للطاقة يغيّر هيكل تكاليف المنتجات وأنماط التطوير ومتطلبات المستخدمين.
ومع مواجهة منافسة الشركات الصينية في الكهربة والذكاء وكفاءة التصنيع، سيظل على الشركات الأوروبية في نهاية المطاف تقديم منتجاتها وتقنياتها الخاصة. فالمستهلك في النهاية لن يدفع سعرًا أعلى دائمًا لمجرد أن إحدى الشركات تملك تاريخًا يمتد لمئة عام.
وقول أولبريخم إن التحرك الآن ليس متأخرًا، قد يكون هو الصوت الأكثر إلحاحًا على الإطلاق في قلب صناعة السيارات الأوروبية اليوم.