
Pocas personas pagan por la IA, pero aquellos que lo hacen gastan mucho dinero
 Jonathan Kemper
Ver el perfil de LinkedIn de Jonathan Kemper
& Matthias Bastian
Oct 10, 2026
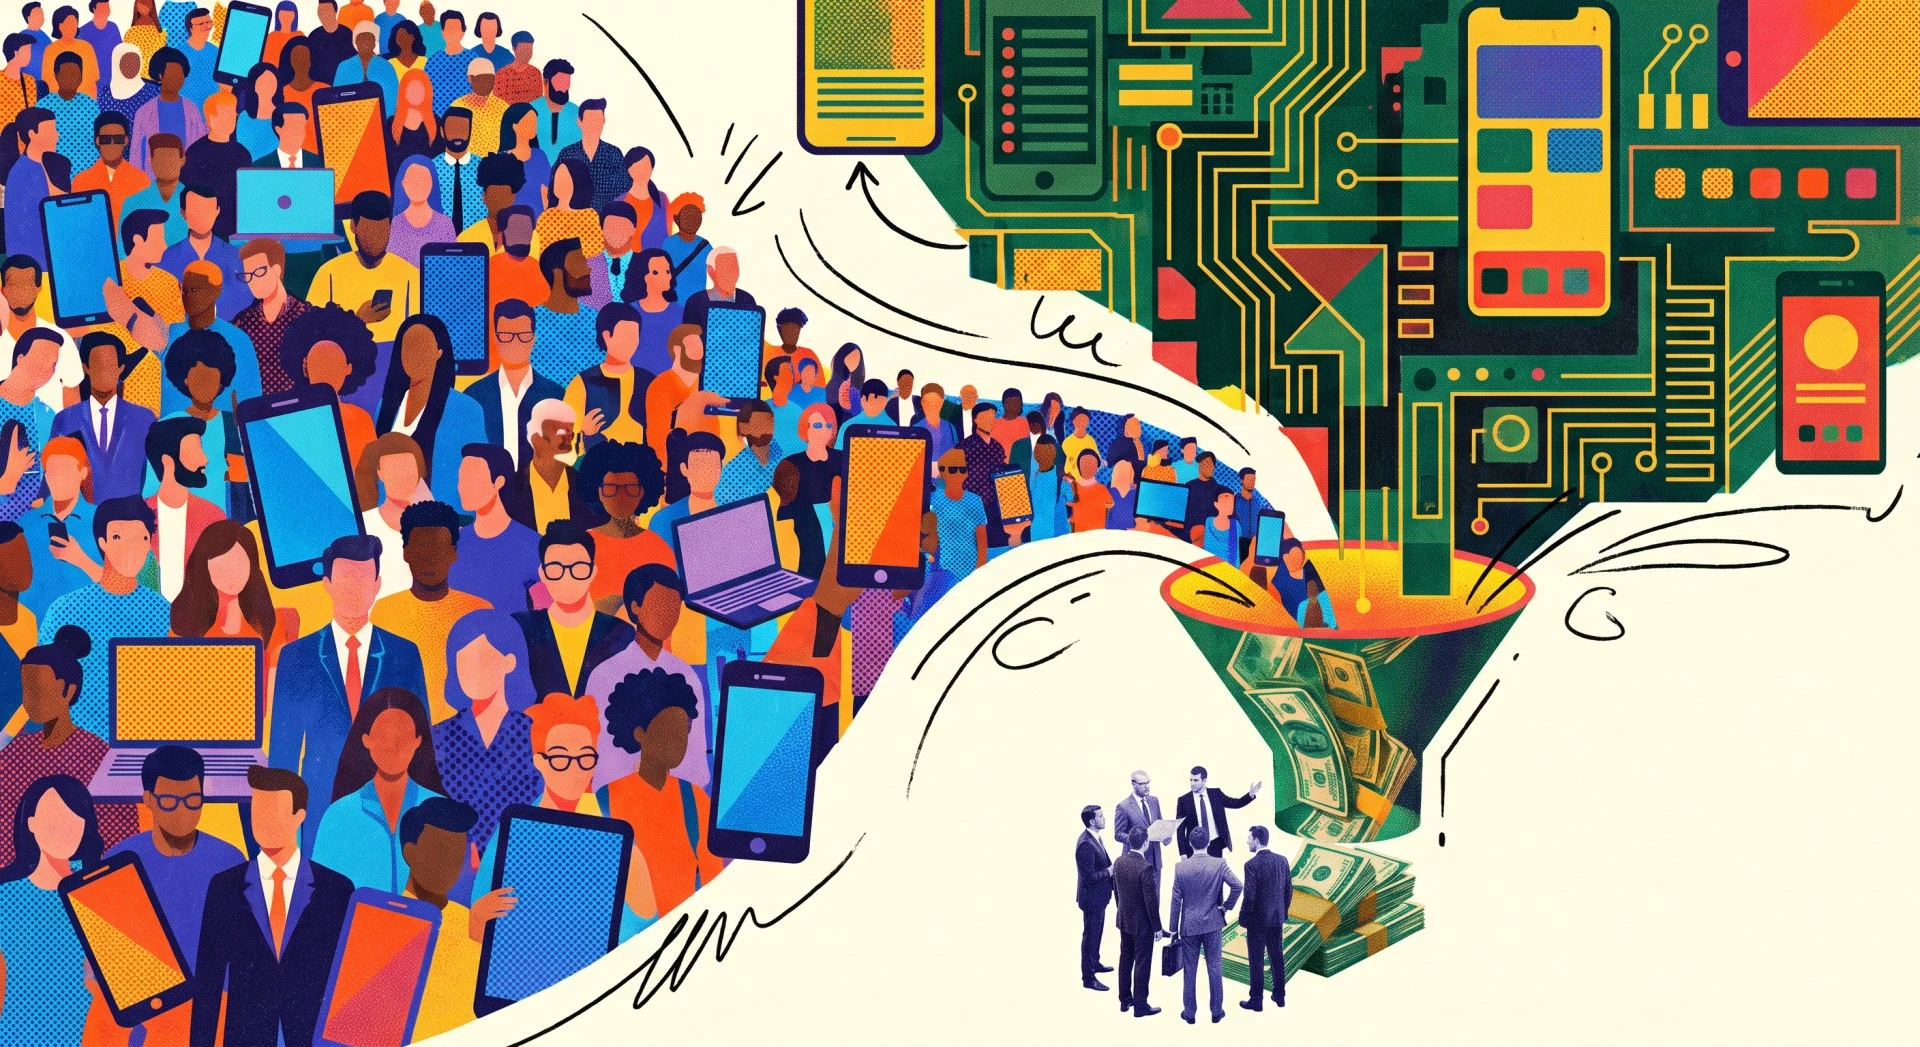 Nano Banana Pro solicitado por THE DECODER
Puntos clave
- Casi la mitad de los consumidores estadounidenses utiliza IA, pero solo el 4.5 por ciento paga por una suscripción a ChatGPT, Gemini o Claude, según Andreessen Horowitz.
- Los ingresos están concentrados en gran medida entre los usuarios profesionales. El uno por ciento más rico de los pagadores gasta aproximadamente 900 dólares al mes en herramientas de trabajo y creativas, mientras que el usuario típico gasta alrededor de 25 dólares.
- ChatGPT sigue siendo claramente el número uno, por delante de Gemini y Claude. Los altos costos de los modelos impulsan a la industria a orientarse casi exclusivamente hacia las suscripciones, en lugar de los ingresos por publicidad.
Andreessen Horowitz registra por primera vez el gasto real de los consumidores estadounidenses en su última lista de los 100 mejores IA. La IA se utiliza ampliamente, pero solo un pequeño grupo la paga, y ese grupo paga mucho.
La empresa de capital de riesgo Andreessen Horowitz ha publicado la séptima edición de su clasificación de los productos de IA para consumidores más utilizados. Después de tres años, el topo de la lista parece estar cada vez más establecido, con solo once productos que entran en ella por primera vez, el número más bajo de nuevos participantes en toda su historia.

Más allá del tráfico web y las cifras de usuarios móviles, a16z ahora también rastrea el gasto observado en tarjetas de consumidores estadounidenses utilizando datos de YipitData. Estos datos provienen de paneles y no representan ingresos totales, pero ofrecen una nueva perspectiva sobre cómo las personas realmente pagan por IA.

Amplia adopción, monetización limitada
La IA para consumidores tiene un uso generalizado, pero poca profundidad. Según a16z, casi la mitad de los consumidores estadounidenses utiliza la IA ahora, pero solo una cuarta parte lo hace diariamente. Solo el 4.5 por ciento tenía una suscripción personal pagada activa a ChatGPT, Gemini o Claude en agosto, en comparación con aproximadamente la mitad ese año anterior.

Dentro de esa base estrecha, los ingresos están extremadamente concentrados. El uno por ciento superior de los usuarios representa casi una quinta de todos los gastos en IA observados, más que toda la mitad inferior combinada. Ese uno por ciento superior promedia alrededor de $900 por mes y sigue aumentando, mientras que el usuario típico que paga gasta aproximadamente $25 y se ha mantenido en ese nivel durante un tiempo.

Las elecciones de productos que seleccionan revelan quiénes son. Prefieren herramientas de construcción y automatización como n8n, Manus, o fallan con muchas más tasas, junto con herramientas creativas como Higgsfield, Figma y HeyGen. En la práctica, son prosumidores que compran software para construir, diseñar y trabajar, y el uso profesional claramente impulsa el gasto. Según a16z, la IA para consumidores ha encontrado su primer mercado real de pago en este grupo. Solo siete empresas se clasifican en el nivel superior en los tres rankings, incluyendo ChatGPT, Claude, Perplexity y Canva.

La brecha entre muchos usuarios y pocos pagadores también refleja hasta qué punto las personas se involucran con la IA. Las cuentas de pago ofrecen muchas más funciones, pero son más complejo y requiere una curva de aprendizaje más pronunciada, por lo que los usuarios gratuitos generalmente solo se fijan en lo que puede hacer la IA. Eso genera Un vacío creciente de habilidades entre las personas aquellos que utilizan la IA a un nivel avanzado y aquellos que apenas saben cómo o no la usan en absoluto, lo cual podría profundizar la desigualdad social existente. O la IA simplemente se vuelve más fácil y más barata hasta que ya no importa. El CEO de OpenAI, Sam Altman, habla sobre “brillanteza ilimitada” para todos en este contexto. aunque con una perspectiva bastante ingenua.
Tres modelos de lenguaje, tres estrategias
En la parte superior, nada ha cambiado. ChatGPT lidera la web con aproximadamente el doble del tráfico de Gemini y seis veces más que el de Claude; en dispositivos móviles, la brecha es aún mayor. El cambio más importante es el ascenso de Claude hasta ocupar un tercer lugar claro, un modelo que ni siquiera apareció en la primera lista web de 2023, pero desde entonces ha superado a Deepseek y Perplexity en tráfico, y se ha igualado a Gemini entre los suscriptores de EE. UU.

Anthropic monetiza mejor que sus rivales, con una proporción mucho mayor de usuarios de Claude en el nivel más caro que comienza en $100 por mes, en comparación con los planes similares de OpenAI y Google.

A mediados del verano, la dinámica cambió. Las sesiones diarias de Claude disminuyeron en julio y agosto, mientras que ChatGPT volvió a acelerar su ritmo con nuevos modelos y ChatGPT Work. Según a16z, la cuestión no se trata tanto de quién gana, sino más bien de cómo cada empresa aprovecha eficazmente su oportunidad.

La carrera por el asistente personal
Hace seis meses, según a16z, un agente como OpenClaw no era utilizable para la mayoría de los consumidores. Ahora, agentes de startups como Instinct y Tomo tienen cientos de miles de usuarios, y las grandes empresas responden con Muse de Meta, Dots de OpenAI y Grok Bot de xAI.
Los agentes se convierten en una fuerza económica una vez que comienzan a provocar compras reales. Noah Shinn, fundador de Instinct, dice que el 40 por ciento de los usuarios vincula su tarjeta de crédito en tres semanas y luego gasta cantidades de cuatro cifras al mes a través del servicio, en gran parte en viajes.

A medida que los ingresos aumentan, las plataformas toman partido. Amazon bloqueó Muse de Meta en dos semanas, mientras que Shopify, Instacart, OpenTable y otras plataformas firmaron integraciones oficiales. Muse alcanzó un cuarto de millón de usuarios diarios en su primera semana y superó los cinco millones de descargas en menos de un mes, aunque en comparación con Threads de Meta, que recibió más de 15 millones de descargas en tres semanas al lanzar, eso sigue siendo modesto.
El modelo de negocio es el verdadero problema
Las empresas establecidas son las que más probablemente ganarán dinero con la IA. Canva y Notion se encuentran entre los diez mejores en la web, y Google por sí solo ocupa cinco lugares en esa lista. Según a16z, las startups crean espacio principalmente a través de un modelo diferenciado, una experiencia multi-modelo, un público específico o al evitar interfaces arraigadas.
Pero cómo se genera dinero es una pregunta más difícil. La gran mayoría de los principales productos basados en IA dependen de suscripciones o tarifas de uso, y solo una pequeña parte utiliza anuncios o tarifas de transacción.

Según a16z, esto invierte la web previa a la IA, donde los usuarios eran el producto y la publicidad era la fuente principal de ingresos para Meta y Alphabet. Los altos costos de los modelos impiden que las empresas de IA renuncien a los ingresos iniciales para construir primero una gran base de usuarios.
Otras opciones están comenzando a tomar forma. OpenAI informó de un porcentaje de ingresos anualizado de 1 mil millones de dólares provenientes de la publicidad de ChatGPT en agosto, y los agentes personales podrían abrir un nuevo camino a través de comisiones de afiliación o reducciones en transacciones.
Hace seis meses, la sexta edición del mismo ranking ya mostraba un mercado en constante cambio. Ese informe se centró más en las divisiones geográficas, como el auge de Yandex Browser con su asistente AI Alice en Rusia y el papel de Deepseek como puente entre las bases de usuarios occidentales y chinos. Incluso entonces, a16z advirtió que el tráfico web y las descargas de aplicaciones indican cada vez menos sobre qué productos de IA realmente utilizan las personas, ya que la IA se transforma en una función integrada. Los nuevos datos de gasto son un intento directo de cerrar esa brecha.
Noticias de IA Sin Efecto Falso – Seleccionadas por Humanos
Suscríbase a THE DECODER para leer sin anuncios, un boletín semanal sobre IA, nuestro informe de vanguardia “AI Radar” exclusivo seis veces al año, acceso completo al archivo y acceso a nuestra sección de comentarios.
Fuente: a16z