
La industria del software solía hablar de productividad en términos anuales. Claude Code y Codex han alterado ese ritmo: un mes basta para cambiar qué tareas se pueden delegar en las máquinas, y otro puede cambiar el coste de realizarlas. La pregunta ya no es solo si saben escribir código, sino cómo se redistribuyen la oferta de software, el trabajo humano y los presupuestos de las empresas.
Este artículo se centra exclusivamente en Claude Code y Codex. No evalúa uno por uno los demás asistentes de programación. Los elegimos porque nos interesa una forma de trabajar capaz de leer repositorios, modificar código, ejecutar herramientas y verificar los resultados de manera iterativa. Claude Sonnet 5.5, de 2026-09, y las actualizaciones de Codex de 2026-10 muestran por qué cualquier análisis de sus capacidades debe indicar el mes.[1][2]
Verificación cerrada el 2026-10-12. Utilizamos principalmente estadísticas por mes natural y distinguimos entre meses completos, observaciones dentro de un mes y ventanas móviles de 28 días. Dejamos vacíos los meses sin datos públicos; no dividimos cifras anuales o trimestrales para fabricar promedios mensuales, ni confundimos volumen de código, aplicaciones, horas de trabajo y puestos eliminados. La sección sobre el futuro presenta valoraciones, no estadísticas de hechos ya ocurridos.
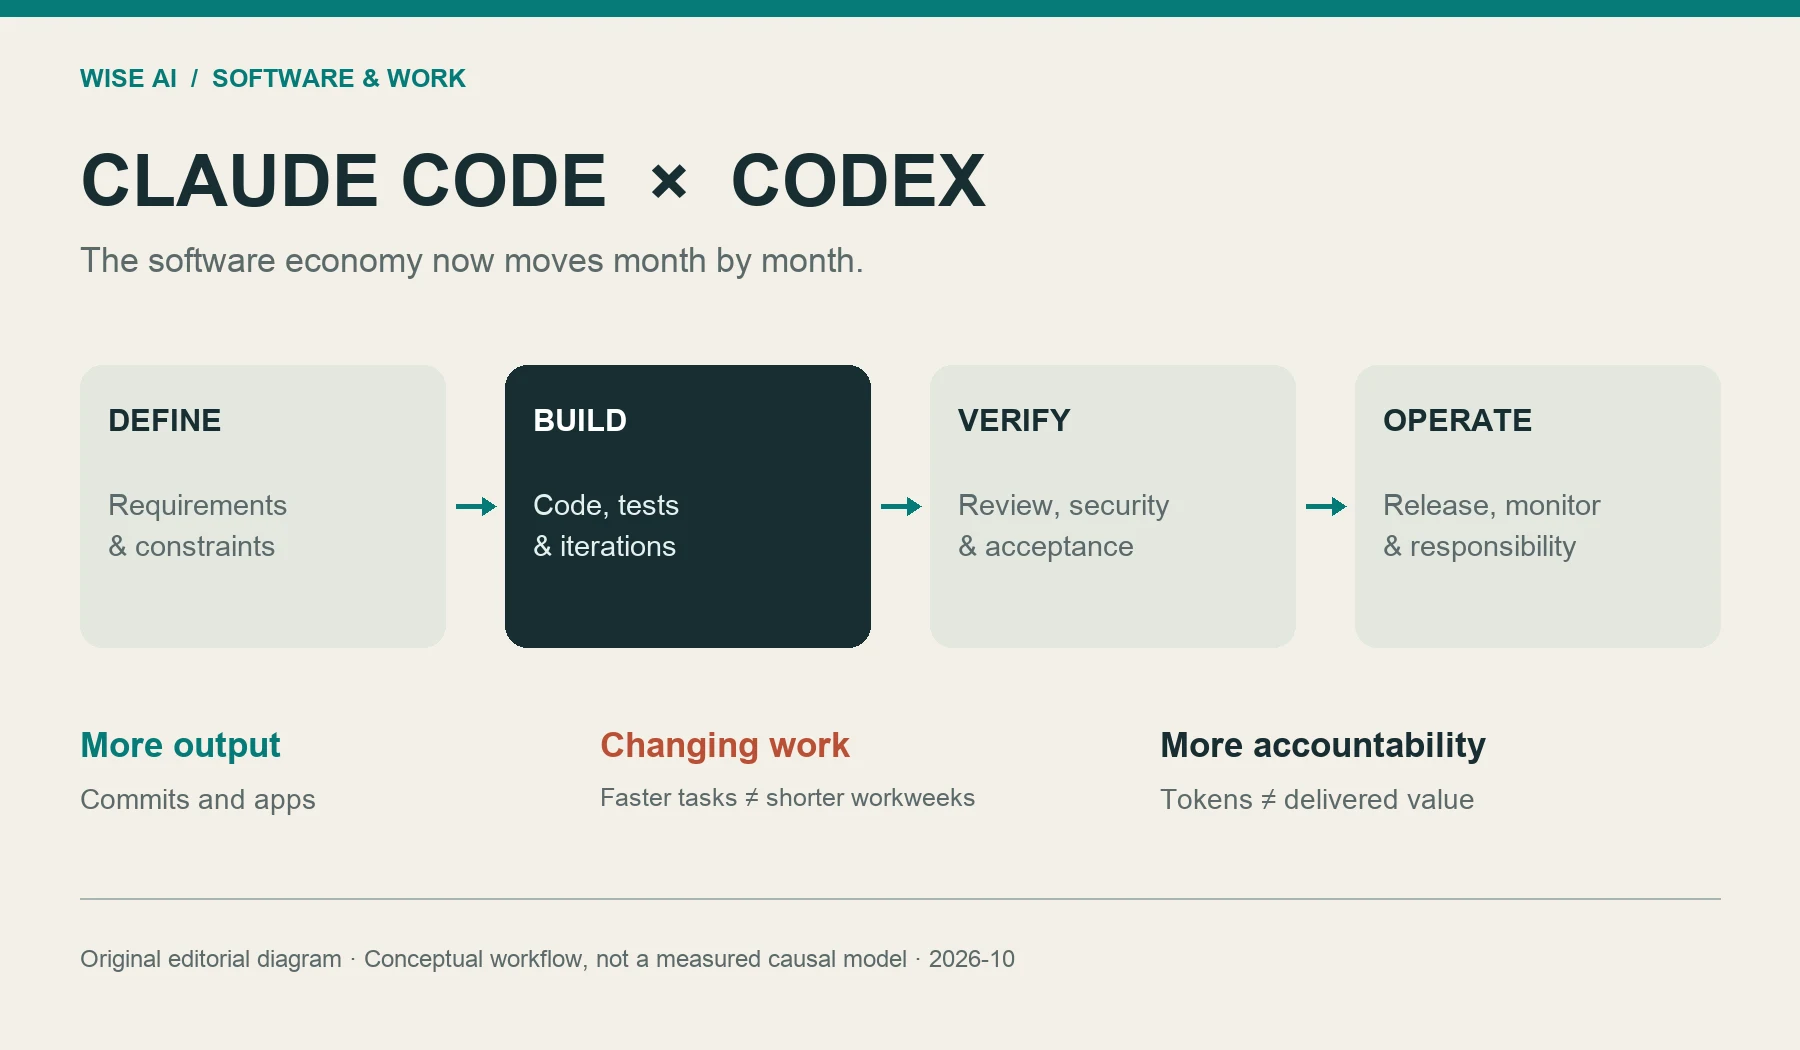
Figura: esquema original de WISE AI. Ilustra cambios en las responsabilidades de la producción de software; no representa una medición de la contribución causal de cada etapa.
Cuánto ha crecido la producción en GitHub: 7.380 millones de commits en septiembre
Un artículo sobre infraestructura publicado por GitHub el 2026-10-06 ofrece el cambio más visible: en 2026-09, la plataforma registró 7.380 millones de commits, más de cinco veces la cifra de 2025-09. La fuente no proporciona la base exacta de 2025-09, por lo que no permite calcular una tasa de crecimiento precisa.[3]
| Mes observado | Indicador | Cifra oficial | Cómo interpretarla |
|---|---|---|---|
| 2025-09 | Eventos de actividad Git | 218.200 millones/mes | Actividad de infraestructura que incluye lecturas y escrituras, no código nuevo |
| 2026-08 | Eventos de actividad Git | 473.300 millones/mes | Un 116,91% más que en el mes de la fila anterior; no es una variación intermensual |
| 2026-09 | Commits | 7.380 millones/mes | Actividad de envío de cambios generada por personas y agentes |
| 2026-09 | Ejecuciones de Actions | 3.260 millones/mes | Ejecuciones de flujos de trabajo; no se pueden sumar a los commits |
Estas cifras muestran que la escala de la producción de código y de la automatización está cambiando, hasta el punto de transformar la infraestructura de la plataforma. Pero un commit puede ser una función nueva, un punto de control del agente, una prueba fallida o una corrección. 7.380 millones de commits no equivalen a 7.380 millones de resultados útiles. Tampoco permiten saber cuánto aportaron Claude Code y Codex por separado: la plataforma no publica un desglose mensual completo de ese tipo.
El verdadero impacto industrial es que iniciar un experimento de software se ha abaratado. Pequeños scripts, herramientas de migración y páginas internas que antes requerían reservar tiempo ahora pueden encargarse a un agente para obtener una primera versión. A medida que crece la oferta de código, la revisión, las pruebas, la integración y la responsabilidad de publicar se convierten en cuellos de botella más visibles. Evaluar a un equipo solo por el número de commits puede terminar premiando a quien mejor sabe generar actividad.
Cuántas aplicaciones más hay en la App Store: una tabla realmente mensual
El informe State of Subscription Apps 2026 de RevenueCat publica una serie de nuevas aplicaciones de suscripción facilitada por Appfigures. Aquí utilizamos únicamente las nuevas aplicaciones de suscripción lanzadas para iOS: no son todas las aplicaciones de la App Store, ni descargas, ni el aumento neto del catálogo. Los valores mensuales se pueden verificar en los datos públicos del gráfico del informe. Como el título del gráfico y el extremo del eje temporal no coinciden, indicamos el final efectivo de la serie: 2026-01.[4]
| Mes | Nuevas aplicaciones de suscripción para iOS | Variación intermensual |
|---|---|---|
| 2025-02 | 3.674 | — |
| 2025-03 | 4.742 | +29,07% |
| 2025-04 | 5.263 | +10,99% |
| 2025-05 | 5.189 | -1,41% |
| 2025-06 | 6.219 | +19,85% |
| 2025-07 | 6.683 | +7,46% |
| 2025-08 | 6.970 | +4,29% |
| 2025-09 | 7.498 | +7,58% |
| 2025-10 | 7.709 | +2,81% |
| 2025-11 | 7.515 | -2,52% |
| 2025-12 | 8.651 | +15,12% |
| 2026-01 | 11.448 | +32,33% |
La variación intermensual se calcula dividiendo el valor del mes entre el anterior y restando 1; no añadimos una base ajena a la tabla para completar la primera fila. Entre ambos extremos, los nuevos lanzamientos mensuales aumentaron un 211,59%, hasta aproximadamente 3,12 veces el nivel inicial. Es el cambio entre los extremos, no un crecimiento que se repita cada mes. Los retrocesos de 2025-05 y 2025-11 recuerdan que una tendencia real no es una línea que sube indefinidamente.
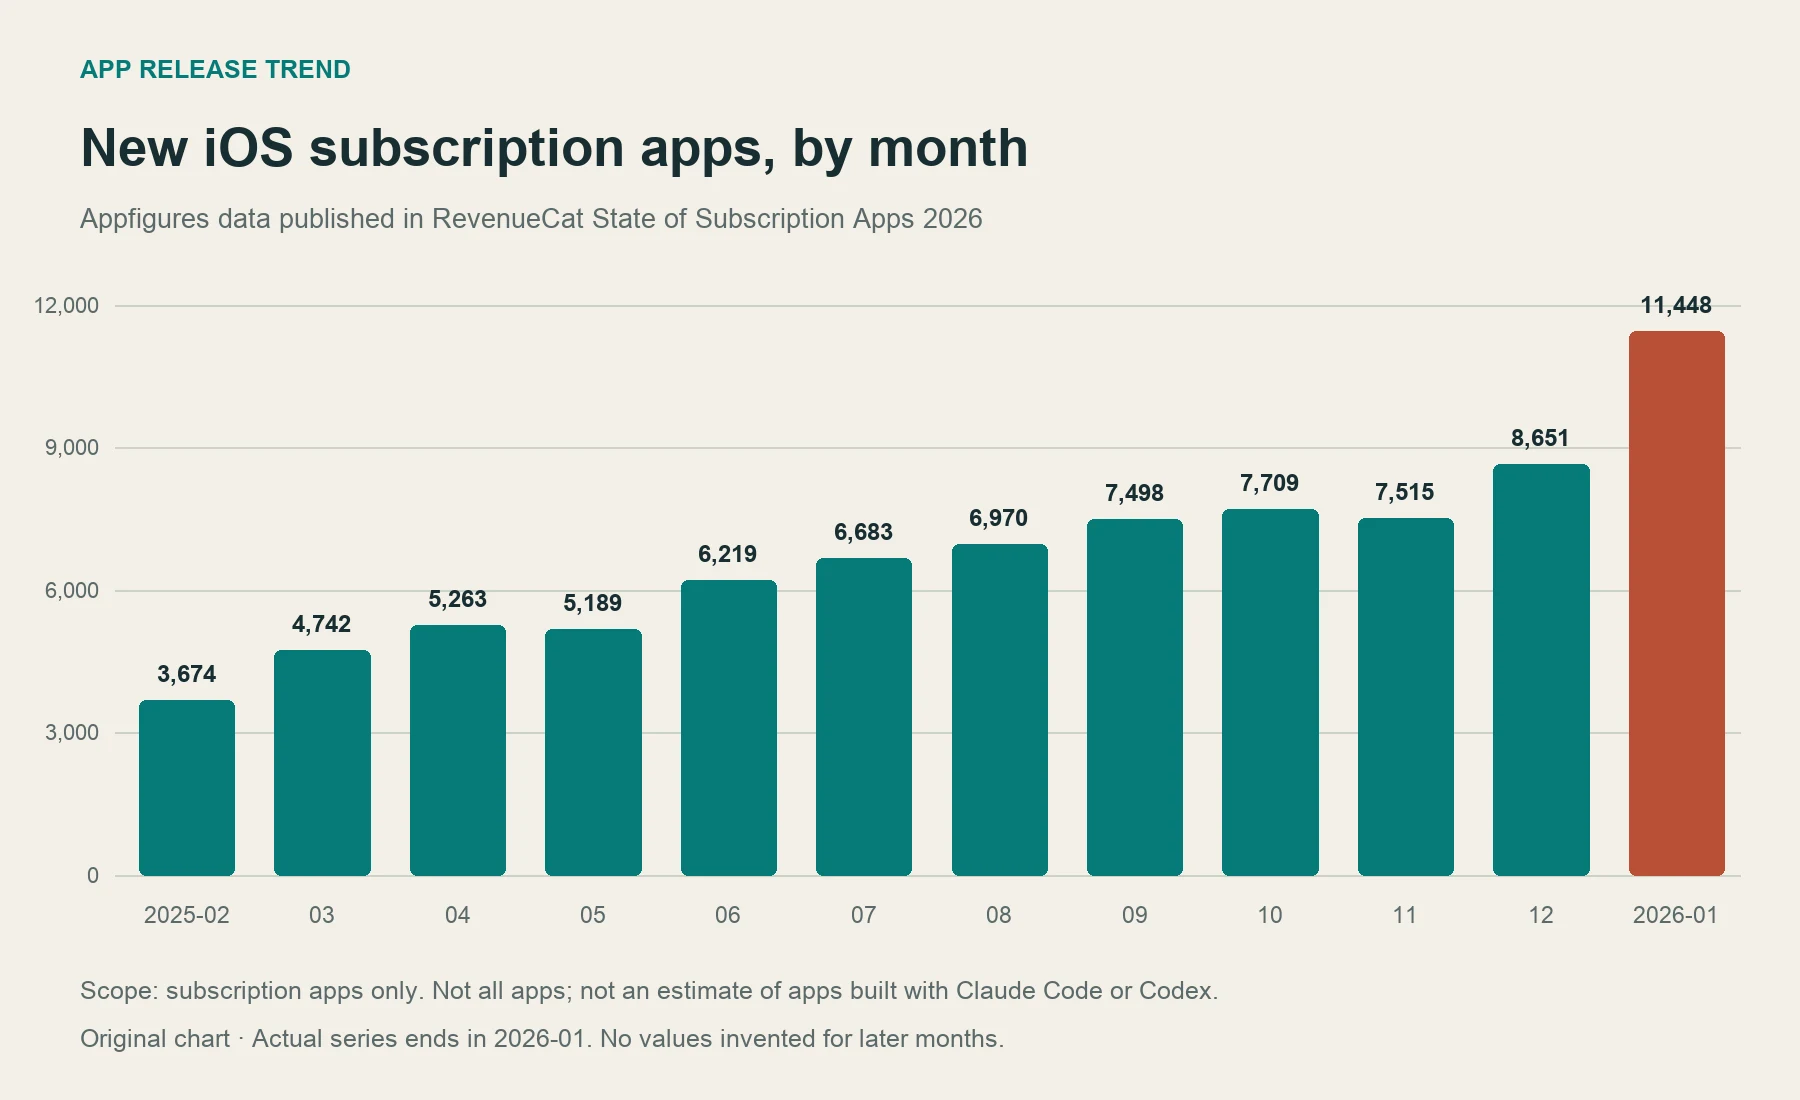
Figura: elaborada por WISE AI a partir de los valores mensuales públicos de Appfigures y RevenueCat. Solo incluye el subconjunto de aplicaciones de suscripción; no se han interpolado los meses posteriores sin datos.
También hay señales en una categoría más amplia: Appfigures comunicó que el número de aplicaciones nuevas publicadas en la App Store en 2026-03 aumentó un 118% respecto a 2025-03. Es una comparación interanual de un mes concreto, no una variación intermensual. Esa página no publica los valores absolutos de ambos meses ni identifica las herramientas de desarrollo utilizadas por cada aplicación.[5]
Hasta la fecha de verificación de este artículo, no hemos obtenido una serie continua y comparable de 2026-02 a 2026-09 que permita prolongar la tabla. No se pueden unir en una sola curva las aplicaciones de suscripción, las estimaciones del mercado estadounidense y los nuevos lanzamientos globales. Podemos confirmar que la oferta crece, pero no afirmar que todas esas nuevas aplicaciones se hayan creado con Claude Code o Codex.
Cuanto más fácil resulta crear una app, más importante es encontrar usuarios dispuestos a pagar de forma sostenida. Para los equipos pequeños, estas dos herramientas reducen la barrera de implementación; no resuelven automáticamente si existe una necesidad real, si el producto se descubrirá o por qué permanecerán sus usuarios. Una explosión de aplicaciones también puede traer una competencia más intensa entre productos similares.
Cuánto se ha reducido el trabajo de los programadores: escribir menos código no es trabajar menos horas
Hoy no existe una tabla mensual pública y fiable que muestre cuántas horas de trabajo han ahorrado estas dos herramientas a los programadores de toda la industria. Lo que sí se observa en algunas muestras es una menor intervención humana y una mayor capacidad para completar tareas. Ambos indicadores importan, pero ninguno puede rebautizarse directamente como «tasa de reducción de la carga de trabajo».
| Mes observado | Muestra e indicador | Resultado | Conclusión que no permite extraer |
|---|---|---|---|
| 2025-08 → 2025-12 | Claude Code dentro de Anthropic: intervenciones humanas por sesión | 5,4 → 3,3; descenso de aproximadamente el 38,9% | Las horas de trabajo de los programadores se redujeron un 38,9% |
| 2026-05 | Sesiones internas con tareas complejas abiertas que un evaluador Claude consideró completadas sin correcciones | 76% | La tasa de éxito de las tareas de producción de toda la industria es del 76% |
| 2026-09 | Observación dentro del mes en el gráfico actualizado del mismo estudio | Aproximadamente el 91% | Una auditoría independiente confirma que se puede publicar sin supervisión |
La primera fila procede del estudio de Anthropic de 2026-02; las otras dos, de una investigación interna actualizada hasta 2026-09. La composición de las tareas y los modelos cambian, y el valor de septiembre es una aproximación del gráfico, no una media mensual exacta publicada como datos.[6][7]
La medición también intenta alcanzar a las herramientas. En la actualización de su experimento de 2026-02, METR explicó que el sesgo en la selección de tareas, el uso de varios agentes en paralelo y los problemas de registro del tiempo dificultaban cuantificar de forma fiable el beneficio real de las herramientas más recientes. No corresponde dictar sentencia sobre herramientas nuevas con experimentos antiguos, ni proclamar que la productividad de toda la industria se ha duplicado basándose en impresiones.[8]
Hay una operación sencilla que suele pasarse por alto: supongamos que, para una tarea con el mismo alcance y calidad, la velocidad de producción se duplica. El tiempo necesario para completar ese trabajo fijo podría reducirse un 50%. Pero si la empresa también duplica el volumen de requisitos, las horas totales quizá no disminuyan. No es un resultado de encuesta, sino un ejemplo que explica por qué «más eficiencia» y «trabajo más llevadero» pueden no ir de la mano.
Me parece más relevante una transformación del puesto que ya podemos comprender: el ingeniero pasa de ejecutar personalmente cada paso a definir tareas, distribuir contexto, revisar resultados, identificar riesgos y asumir la responsabilidad de la puesta en producción. El precio de la implementación repetitiva de nivel inicial estará bajo presión; en cambio, el criterio de quien entiende realmente el negocio y el sistema podrá amplificarse mediante más ejecución automatizada. Si la dirección convierte todo el tiempo ahorrado en nuevos requisitos, el programador escribirá menos código sin asumir menos trabajo.
Cuántos puestos han eliminado las grandes empresas de software: contabilizar por mes de anuncio sin atribuírselo a las herramientas
Seleccionamos a continuación acontecimientos de empresas de software con fuentes verificables. Es un registro del mes del anuncio y de los puestos cuya eliminación se anunció, no de las salidas efectivas de ese mes ni del total de la industria. Incluye funciones como ventas y operaciones; que un mes no aparezca no significa que no hubiera despidos.
| Mes del anuncio | Empresa | Reducción anunciada | Explicación de la empresa o limitación clave |
|---|---|---|---|
| 2026-01 | Autodesk | Aproximadamente 1.000 puestos | Afecta principalmente a la transformación comercial; la empresa niega que se trate de sustituir personas por IA |
| 2026-03 | Atlassian | Aproximadamente 1.600 puestos | Reorganización de competencias y recursos para reinvertir en IA y ventas empresariales |
| 2026-05 | Cloudflare | Más de 1.100 puestos | La dirección vincula explícitamente la reorganización con el trabajo mediante agentes de IA |
| 2026-05 | Intuit | Aproximadamente 3.000 puestos | Varias causas, entre ellas reducir niveles jerárquicos, coordinación duplicada y reasignar recursos |
| 2026-07 | Microsoft | Aproximadamente 4.800 puestos | Afecta a actividades comerciales y Xbox; la empresa niega que los puestos de esa ronda sean sustituidos por IA |
Las fuentes, en ese orden, son las cartas públicas a empleados de Autodesk, Atlassian y Cloudflare, y las informaciones de Reuters sobre Intuit y Microsoft.[9][10][11][12][13]
Estos acontecimientos demuestran que las empresas de software están redistribuyendo personal, jerarquías e inversión. Solo algunas vinculan expresamente esos cambios con la IA; ninguna de estas fuentes ofrece un desglose auditable de cuántas personas sustituyó Claude Code y cuántas Codex. Sumar las filas y atribuir el resultado a «estas dos herramientas» mezclaría reorganizaciones, múltiples usos de IA y agentes concretos de programación en un solo relato.
Los primeros cambios quizá estén ocultos en la contratación: si se cubre una vacante, si se renueva un contrato externo o si un proyecto que antes exigía ampliar plantilla pasa a realizarse con el equipo actual y agentes. Los anuncios de despidos son resultados visibles, pero una menor demanda de puestos no siempre se manifiesta mediante despidos. Ese es un ámbito que merece más seguimiento mensual.
Cuánto ha crecido el consumo de tokens en las grandes empresas: pruebas de fuertes aumentos, pero sin una contabilidad mensual completa
Los tokens son unidades con las que se mide el texto procesado por un modelo. Un agente relee contexto, razona, llama a herramientas y comprueba resultados; al multiplicarse las tareas, el consumo puede aumentar rápidamente. Pero los tokens de entrada, salida y caché tienen precios distintos, al igual que los modelos. No se puede convertir una cifra total directamente en coste, y mucho menos en productividad.
| Mes o ventana | Indicador verificable | Cifra y nivel de evidencia |
|---|---|---|
| 2026-02 | Consumo interno de tokens de Meta | Una información de SemiAnalysis de 2026-06 estima unos 70 billones de tokens/mes; no es una factura auditada publicada por la empresa y no hay una comparación intermensual válida |
| Ventanas de 28 días anteriores al 2025-11-01 y al 2026-06-11, respectivamente | Mediana de tokens de salida por empleado activo de funciones jurídicas de OpenAI, sumando ChatGPT y Codex | Aproximadamente 13 veces; estudio de la empresa, no consumo total de la compañía |
| Las mismas ventanas móviles | El mismo indicador para funciones de investigación de OpenAI | Más de 50 veces; no son meses naturales ni equivale a multiplicar por 50 la producción |
La investigación de OpenAI se basa en registros internos, pero su entorno es singular en acceso a herramientas, formación y adopción. La cifra de Meta procede de una investigación externa de SemiAnalysis y no desglosa entrada, salida y caché. No se pueden colocar ambas en una misma curva de crecimiento.[14][15]
Sigue faltando evidencia pública para responder cuánto crece el consumo total de tokens de las grandes empresas de software en cada mes natural. El volumen que una plataforma de nube procesa para todos sus clientes, los ingresos de una empresa, las licencias de empleados y los presupuestos no rellenan ese vacío. Tampoco convertimos disimuladamente una ventana móvil de 28 días en el resultado real de junio.
El cambio importante está en la estructura del presupuesto: una parte de la implementación que antes se presupuestaba en jornadas de trabajo se transforma en llamadas a modelos, cómputo, verificación y mantenimiento. La pregunta de gestión adecuada es «cuánto costó cada tarea aceptada», no «quién quemó más tokens». El coste unitario puede bajar mientras crece el consumo total de la empresa, porque ahora también se realizan tareas que antes no compensaban.
Los próximos 12 meses: cómo espero que cambie la industria del software
Esta sección abarca de 2026-11 a 2027-10. Es un escenario base para observar mes a mes, no una predicción de acontecimientos con fechas exactas. Los cambios pueden adelantarse, retrasarse o solaparse; no pronosticamos un porcentaje de despidos sin fundamento para toda la industria.
| Mes de observación | Escenario base | Cómo contrastarlo |
|---|---|---|
| 2026-11 | Más implementación y pruebas cotidianas se delegan en Claude Code y Codex | Tiempo de realización y tasa de aceptación de tareas de alcance equivalente |
| 2026-12 | Aumentan los cambios generados por agentes y aparecen colas de revisión humana | Cambios integrados por mes, espera de revisión y tasa de retrabajo |
| 2027-01 | Las empresas empiezan a vincular los presupuestos de agentes con resultados de proyectos | Coste en tokens y coste total por tarea aceptada |
| 2027-02 | Siguen cambiando los requisitos de contratación para puestos iniciales de implementación repetitiva | Vacantes nuevas y proporción de puestos iniciales |
| 2027-03 | Resulta más difícil mantener márgenes elevados en subcontratación sencilla facturada por jornadas | Precios de proyectos comparables, plazos y garantías de calidad |
| 2027-04 | Los equipos pequeños intentan abarcar productos que antes requerían más personas | Funciones publicadas por equipo, usuarios activos e incidentes |
| 2027-05 | La oferta de aplicaciones sigue compitiendo por una atención limitada | Nuevos lanzamientos, retención y conversión a pago, medidos por separado |
| 2027-06 | La modernización de sistemas heredados se convierte en un uso importante de los agentes | Migraciones completadas, defectos de regresión y reversiones |
| 2027-07 | Cobran más importancia la seguridad, los permisos y la gestión de dependencias | Tiempo de corrección de vulnerabilidades, incidentes de acceso indebido y coste de reparación |
| 2027-08 | El criterio sobre las necesidades y los responsables de negocio resultan más difíciles de sustituir que la mera implementación | Éxito de experimentos de producto, renovaciones de clientes y calidad de los ingresos |
| 2027-09 | Las empresas vuelven a comparar el desarrollo propio con la compra de software estándar | Coste de todo el ciclo de vida y carga de mantenimiento del desarrollo propio |
| 2027-10 | La ventaja del equipo depende más de una entrega sostenible que del tamaño de la plantilla | Producción fiable por persona, beneficios y estabilidad en producción, considerados juntos |
Mi escenario base es que el mismo número de personas entregue más software, absorba parte de la necesidad de contratación y destine más dinero a modelos, revisión y seguridad. Si la fiabilidad sigue mejorando y la demanda nueva no crece al mismo ritmo, los puestos de implementación repetitiva afrontarán una mayor presión de sustitución. Si aumentan los incidentes de seguridad, la carga de revisión y el coste del cómputo, la adopción también podría ralentizarse.
Lo primero que probablemente pierda valor será la implementación repetitiva con límites claros y fácil de verificar. Será más difícil abaratar el criterio para decidir qué merece hacerse, qué no debe publicarse y cómo recuperar un sistema después de un incidente. Claude Code y Codex ampliarán lo que una persona puede ejecutar, pero no eliminarán la responsabilidad sobre el negocio.
Por último, condenamos enérgicamente las restricciones excluyentes de Anthropic contra desarrolladores de China continental
La crítica debe partir de hechos precisos. En 2025-09, Anthropic amplió sus restricciones de venta a regiones no admitidas, incluyendo empresas sujetas a determinadas relaciones de propiedad y control. Su política vigente de regiones admitidas en 2026-10 incluye expresamente Claude Code y contempla la ubicación efectiva, el registro o la sede de la empresa y la propiedad mayoritaria o el control, directos o indirectos. China continental no figura en la lista de regiones admitidas. Eso no significa que todas las personas de nacionalidad china o de origen chino tengan prohibido usarlo en cualquier lugar del mundo.[16][18]
El anuncio del 2026-10-08 también presentó una nueva Usage Policy que entrará en vigor el 2026-11-12, e indicó que el apartado regional aclara las reglas de aplicación. No se debe confundir esa futura entrada en vigor con las restricciones regionales actuales.[17]
Condenamos enérgicamente la política con la que Anthropic excluye de Claude Code a desarrolladores comunes de China continental y a las empresas que cumplen sus criterios de restricción. Condenamos enérgicamente esa exclusión generalizada de tantos usuarios legítimos. Cuando los agentes de programación empiezan a afectar las barreras para emprender, los costes de producción y las oportunidades profesionales, estas restricciones perjudican a personas concretas: estudiantes que quieren aprender, ingenieros que viven de entregar proyectos y pequeños equipos que trabajan seriamente en sus productos.
Una empresa puede prevenir abusos concretos y debe cumplir las obligaciones legales aplicables. Pero esas razones no eximen automáticamente de escrutinio público a una exclusión amplia. Anthropic debería explicar públicamente el fundamento y los límites de sus restricciones, ofrecer vías transparentes de apelación y restablecer, en la medida de lo posible, un acceso equitativo para el desarrollo civil legítimo. Cuanto mayor sea la capacidad de una herramienta para transformar una industria, menos debería desatender a quienes deja fuera.
El mismo criterio se aplica a OpenAI: su lista oficial de países y territorios admitidos para la API tampoco incluye China continental, por lo que no se debe presentar Codex como una alternativa oficialmente autorizada allí.[19] Reconocer la calidad de una herramienta es compatible con criticar la política de acceso de su empresa. Su capacidad técnica merece reconocimiento; las políticas que excluyen a desarrolladores comunes merecen una oposición enérgica.
Este artículo forma parte del especial sobre aplicaciones de IA. Las estadísticas de plataformas describen el contexto, los registros de los proveedores permiten observar muestras y las valoraciones de futuro y las posiciones sobre políticas se identifican por separado.