
Peu de personnes paient pour l’IA, mais ceux qui le font dépensent beaucoup
 Jonathan Kemper
Voir le profil LinkedIn de Jonathan Kemper
& Matthias Bastian
10 octobre 2026
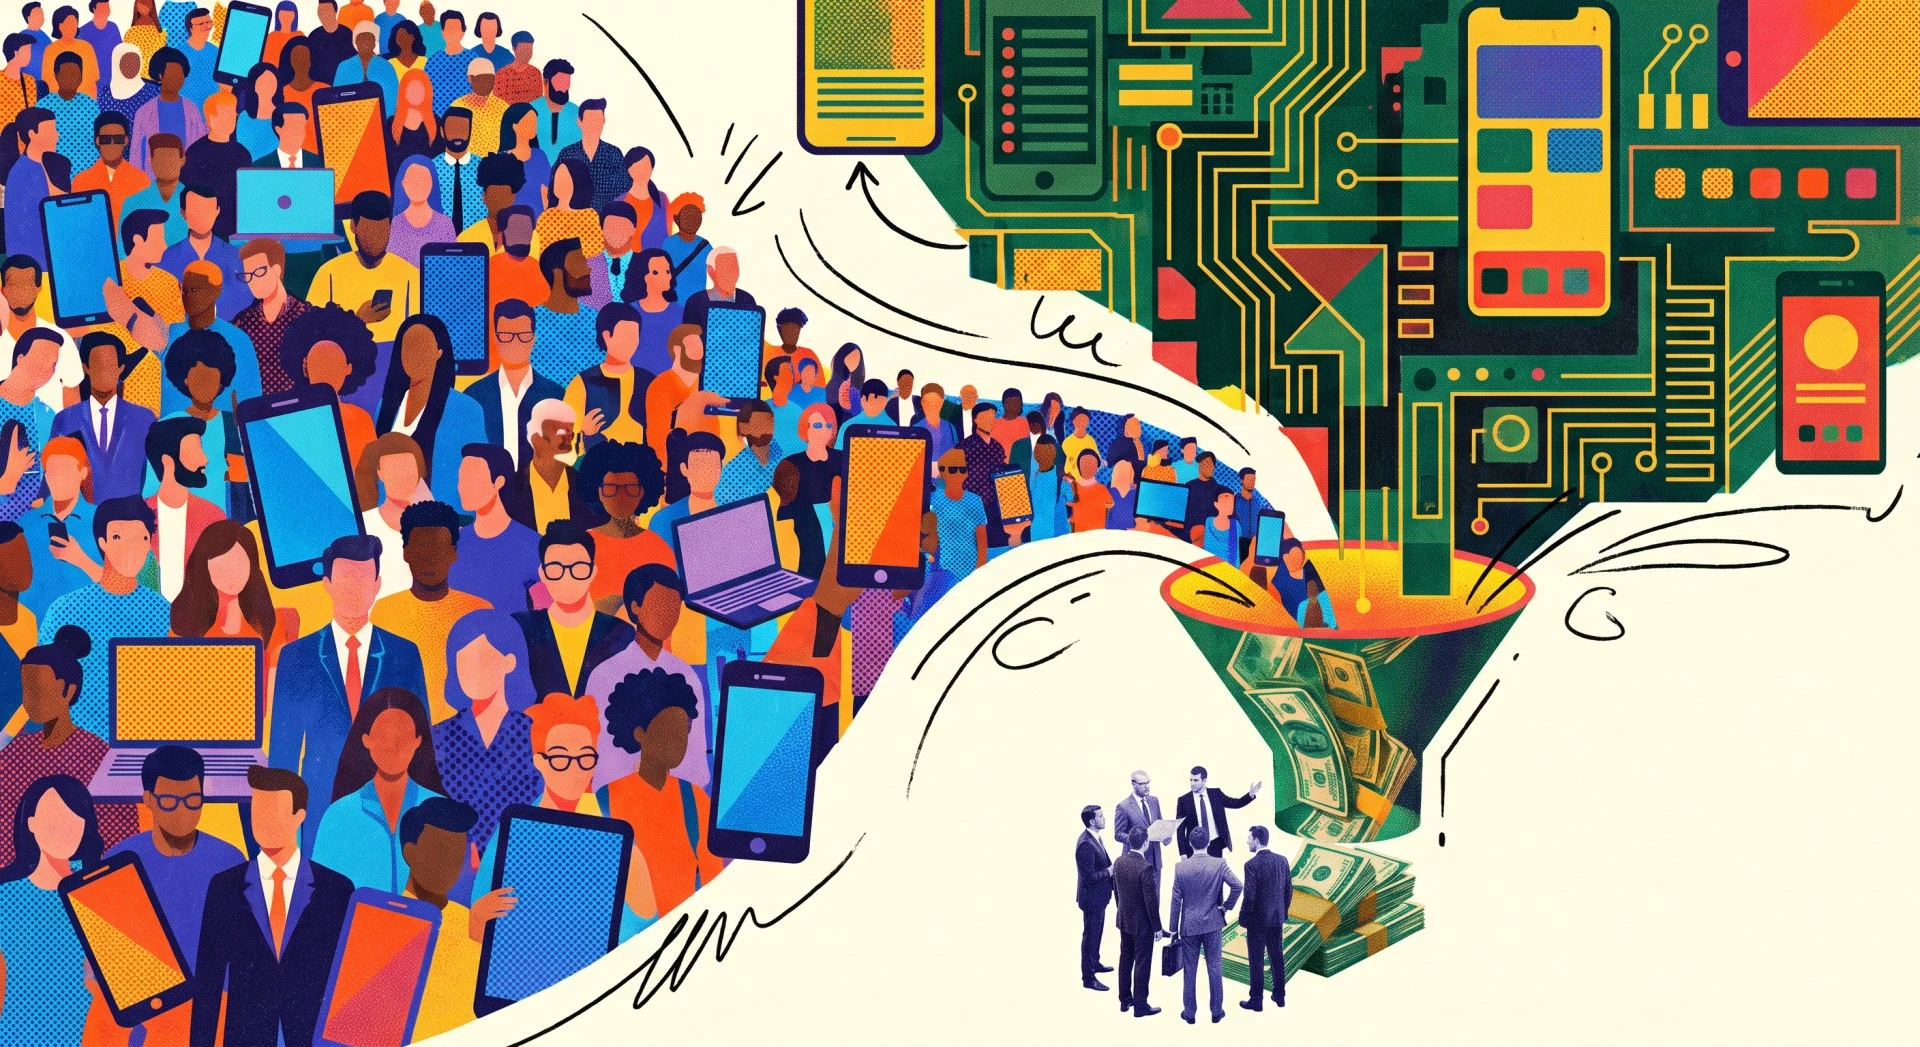 Nano Banana Pro, demandé par THE DECODER
Points clés
- Près de la moitié des consommateurs américains utilisent l’IA, mais seulement 4,5 % paient pour une abonnement à ChatGPT, Gemini ou Claude, selon Andreessen Horowitz.
- Les revenus sont largement concentrés parmi les utilisateurs professionnels. Le premier pour cent de les payeurs dépense environ 900 dollars par mois pour les outils de travail et créatifs, tandis que l’utilisateur typique dépense environ 25 dollars.
- ChatGPT reste clairement en tête par rapport à Gemini et Claude. Les coûts élevés des modèles poussent l’industrie à se tourner presque entièrement vers les abonnements plutôt que vers les revenus publicitaires.
Andreessen Horowitz met enregistre les dépenses réelles des consommateurs américains pour la première fois dans sa dernière liste des 100 IA de tête. L’IA est largement utilisée, mais seule une petite minorité en paie, et cette minorité paie beaucoup.
La société de capital-risque Andreessen Horowitz a publié la septième édition de sa liste des produits d’IA pour consommateurs les plus utilisés. Après trois ans, la première place de la liste semble être bien établie, avec seulement onze produits qui y figurent pour la première fois, le nombre le plus faible jamais.

En plus du trafic web et des nombreux utilisateurs mobiles, a16z suit désormais les dépenses observées sur les cartes de consommation américaines, en utilisant des données provenant de YipitData. Ces chiffres proviennent de certains panneaux et ne représentent pas les revenus totaux, mais ils offrent une nouvelle perspective sur la manière dont les gens paient réellement pour l’IA.

Large adoption, monétisation limitée
L’IA pour consommateurs est largement utilisée mais peu profonde. Selon a16z, près de la moitié des consommateurs américains utilisent l’IA aujourd’hui, mais seulement un quart le fait quotidiennement. En août, seulement 4,5 % avaient une abonnement personnel payant actif à ChatGPT, Gemini ou Claude, contre environ la moitié il y a un an.

Dans cette base étroite, les revenus sont extrêmement concentrés. Le premier pour cent de les dépenseurs représente près d’un cinquième de toutes les dépenses liées à l’IA observées, plus que la moitié inférieure totale réunie. Ce premier pour cent moyenne à environ 900 dollars par mois et continue à augmenter, tandis que l’utilisateur typique qui paie dépense environ 25 dollars et reste stable à ce niveau pendant un certain temps.

Leurs choix de produits révèlent qui ils sont. Ils privilégient les outils de création et d’automatisation tels que n8n, Manus, ou ils ont beaucoup plus de difficultés, ainsi que les outils créatifs tels que Higgsfield, Figma et HeyGen. En pratique, ce sont des prosumers qui achètent du logiciel pour créer, concevoir et travailler, avec une utilisation professionnelle qui motive clairement leurs dépenses. Selon a16z, l’IA pour consommateurs a trouvé son premier marché réel à financer dans ce groupe. Seulement sept entreprises figurent dans le top tier sur les trois classements, incluant ChatGPT, Claude, Perplexity et Canva.

L’écart entre de nombreux utilisateurs et quelques paiers reflète également l’intérêt que les gens portent à l’IA. Les comptes payants offrent bien plus de fonctionnalités, mais sont plus complexe et nécessitant une courbe d'apprentissage plus raide, donc les utilisateurs gratuits ne comprennent généralement que les aspects les plus basiques de ce que l’IA peut faire. Cela crée Un écart de compétences croissant entre les personnes ceux qui utilisent l’IA à un niveau avancé et ceux qui ne savent même pas comment ou ne l’utilisent pas du tout, qui pourrait approfondir les inégalités sociales existantes. Ou bien l’IA devient simplement plus facile et moins coûteuse, jusqu’à ce qu’elle ne soit plus importante. Sam Altman, PDG d’OpenAI, parle de « brillance illimitée » pour tous dans ce contexte. bien que avec une perspective assez naïve.
Trois modèles linguistiques, trois stratégies
En haut de la liste, rien n’a changé. ChatGPT précède le web avec environ le double du trafic de Gemini et six fois celui de Claude, et sur mobile, l’écart est encore plus grand. La plus grande évolution concerne Claude : il est passé à la troisième place, un modèle qui n’était même pas présent dans la première liste web en 2023, mais qui depuis a dépassé Deepseek et Perplexity en trafic, et a égalé Gemini parmi les abonnés américains.

Anthropic monétise mieux que ses concurrents, avec une part beaucoup plus importante de utilisateurs Claude dans le niveau le plus cher, à partir de 100 dollars par mois, par rapport aux plans similaires d’OpenAI et de Google.

À la mi-été, la dynamique a changé. Les sessions quotidiennes de Claude ont diminué en juillet et en août, tandis que ChatGPT a repris de l’avance avec de nouveaux modèles et ChatGPT Work. Selon a16z, la question ne concerne pas tant qui gagne, mais plutôt dans quelle mesure chaque entreprise exploite pleinement sa opportunité.

La course pour l'assistant personnel
Il y a six mois, un agent comme OpenClaw Selon a16z, ce n’était pas utilisable pour la plupart des consommateurs. Aujourd’hui, des outils comme Instinct et Tomo comptent des centaines de milliers d’utilisateurs, et les grandes entreprises répondent avec Muse de Meta, Dots d’OpenAI et Grok Bot d’xAI.
Les agents deviennent une force économique dès qu’ils commencent à provoquer des achats réels. Noah Shinn, fondateur de Instinct, affirme que 40 % des utilisateurs connectent leur carte de crédit dans les trois semaines suivantes et dépensent ensuite des montants de quatre chiffres par mois via le service, en grande partie pour les voyages.

À mesure que les revenus augmentent, les plateformes choisissent un camp. Amazon a bloqué Muse de Meta en deux semaines, tandis que Shopify, Instacart, OpenTable et d’autres ont signé des intégrations officielles. Muse a atteint un quart de million d’utilisateurs quotidiens la première semaine et a dépassé les cinq millions de téléchargements en moins d’un mois. Cependant, par rapport à Threads de Meta, qui a reçu plus de 15 millions de téléchargements en trois semaines au lancement, c’est encore modeste.
Le modèle de business est le véritable problème
Les acteurs établis sont ceux qui ont le plus de chances de gagner de l’argent grâce à l’IA. Canva et Notion figurent parmi les dix meilleures entreprises en ligne, et Google occupe cinq places sur cette liste. Selon a16z, les startups se distinguent principalement par un modèle différencié, une expérience multi-modes, un public spécifique, ou en contournant les interfaces établies.
Comment l’argent est-il généré, en revanche, est une question plus difficile. La grande majorité des produits IA de premier plan dépendent de abonnements ou de frais d’utilisation, et seulement une petite partie utilise des publicités ou des frais de transaction.

Selon a16z, cela inversera le monde d’avant l’IA : les utilisateurs étaient alors le produit, et la publicité constituait la majeure partie des revenus de Meta et Alphabet. Les coûts élevés liés aux modèles d’IA empêchent les entreprises d’IA de renoncer aux revenus initiaux pour construire d’abord une grande base d’utilisateurs.
D’autres approches alternatives commencent à se dessiner. OpenAI a rapporté un taux de revenus annuels de 1 milliard de dollars provenant des publicités sur ChatGPT en août, et les agents personnels pourraient ouvrir une nouvelle voie grâce aux commissions d’affiliation ou aux réductions de transactions.
Il y a six mois, la sixième édition de ce classement avait déjà révélé un marché en constante évolution. Ce rapport se concentrait davantage sur les divisions géographiques, comme l’essor du Yandex Browser avec son assistant IA Alice en Russie et le rôle de Deepseek comme pont entre les bases d’utilisateurs occidentaux et chinois. Cependant, a16z avait alerté que le trafic web et les téléchargements d’applications disaient de moins en moins quel produit IA les gens utilisent réellement, car l’IA se transforme d’un produit indépendant en fonction intégrée. Les nouvelles données de dépenses représentent une tentative directe pour combler cette lacune.
Actualités en IA Sans Hype – Sélectionnées par des humains
Inscrivez-vous à THE DECODER pour une lecture sans publicités, un bulletin informatique sur l’IA hebdomadaire, notre rapport exclusif « AI Radar » six fois par an, un accès complet à l’archive, et un accès à notre section de commentaires.
Source : a16z