
L’industrie du logiciel avait l’habitude de parler de productivité à l’échelle de l’année. Claude Code et Codex ont bouleversé ce rythme : un mois suffit à modifier l’éventail des tâches que l’on peut confier aux machines, puis le mois suivant change déjà leur coût d’exécution. La question essentielle n’est plus seulement de savoir si ces outils savent écrire du code, mais comment ils redistribuent l’offre de logiciels, le travail humain et les budgets des entreprises.
Cet article se concentre sur Claude Code et Codex. Les autres assistants de programmation ne feront pas l’objet d’une évaluation détaillée. Nous retenons ces deux outils parce que nous nous intéressons à une façon de travailler qui consiste à lire un dépôt, modifier le code, exécuter des outils et vérifier les résultats à plusieurs reprises. Claude Sonnet 5.5, sorti en septembre 2026, et la mise à jour de Codex d’octobre 2026 montrent pourquoi toute discussion de leurs capacités doit préciser le mois concerné.[1][2]
Vérifications arrêtées au 2026-10-12. Les statistiques ci-dessous portent principalement sur des mois calendaires. Nous distinguons explicitement les mois complets, les observations ponctuelles en cours de mois et les fenêtres glissantes de 28 jours. Les mois sans valeur publique restent vides : nous ne divisons pas des chiffres annuels ou trimestriels pour fabriquer des moyennes mensuelles, et nous ne confondons pas volume de code, nombre d’applications, heures de travail et suppressions de postes. La partie prospective présente des jugements, pas des statistiques déjà constatées.
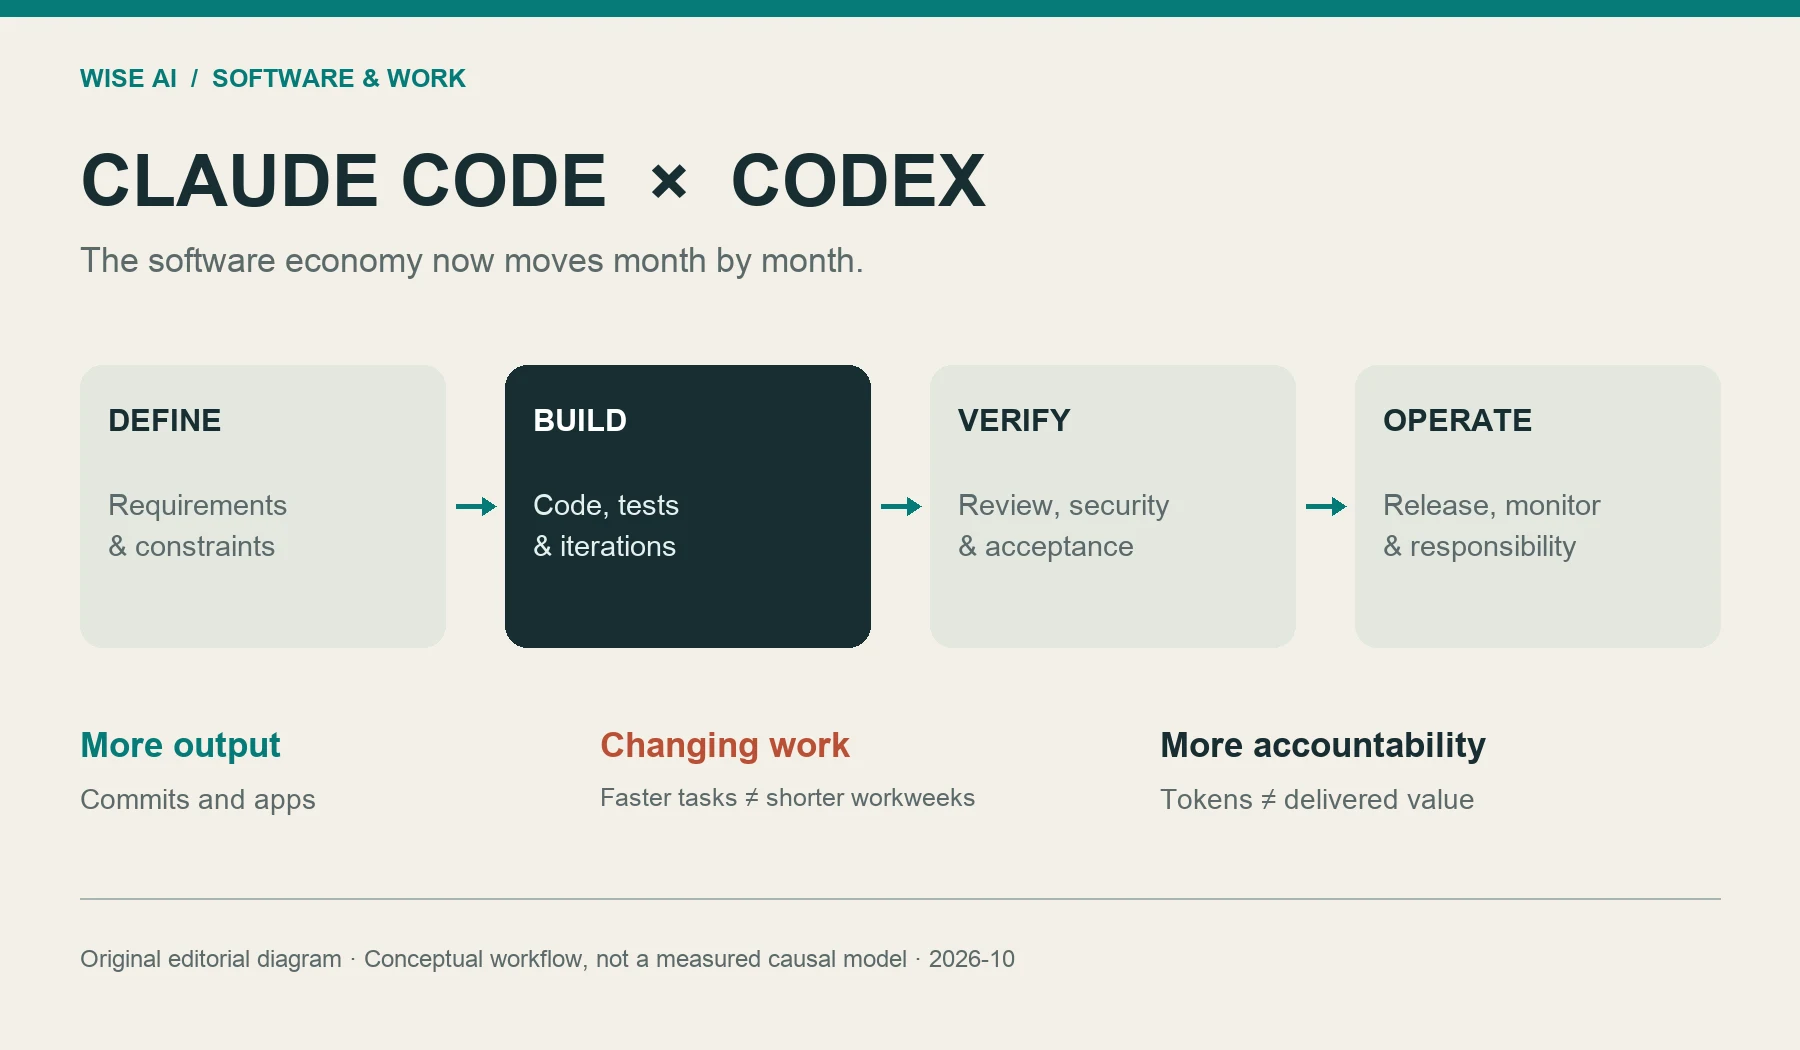
Illustration : schéma original de WISE AI. Il décrit l’évolution des responsabilités dans la production logicielle, sans prétendre mesurer la contribution causale de chaque étape.
Combien de production supplémentaire sur GitHub : 7,38 milliards de commits en septembre
Un article sur l’infrastructure publié par GitHub le 2026-10-06 donne une mesure très concrète du changement : en septembre 2026, la plateforme a enregistré 7,38 milliards de commits, soit plus de cinq fois le niveau de septembre 2025. Le texte ne fournit pas la valeur exacte de septembre 2025 ; il est donc impossible d’en déduire un taux de croissance précis.[3]
| Mois observé | Indicateur | Valeur officielle | Interprétation |
|---|---|---|---|
| 2025-09 | Événements d’activité Git | 218,2 milliards par mois | Activité d’infrastructure comprenant lectures et écritures, pas du code nouvellement produit |
| 2026-08 | Événements d’activité Git | 473,3 milliards par mois | Hausse de 116,91 % par rapport au mois observé ci-dessus, pas au mois précédent |
| 2026-09 | Commits | 7,38 milliards par mois | Activité de soumission produite conjointement par les humains et les agents |
| 2026-09 | Exécutions d’Actions | 3,26 milliards par mois | Exécutions de workflows, à ne pas additionner aux commits |
Ces chiffres montrent que la production de code et l’automatisation changent d’échelle, au point de transformer l’infrastructure de la plateforme. Mais un commit peut correspondre à une nouvelle fonctionnalité, à un point de sauvegarde d’un agent, à un essai ou à une correction. 7,38 milliards de commits ne représentent pas 7,38 milliards de résultats utiles. Ils permettent encore moins de déterminer la contribution respective de Claude Code et de Codex : la plateforme ne publie pas de ventilation mensuelle complète de ce type.
Le véritable bouleversement industriel tient à la baisse du coût d’une expérimentation logicielle. De petits scripts, des outils de migration ou des pages internes qui nécessitaient auparavant une place dans le planning peuvent désormais être confiés à un agent pour une première réalisation. À mesure que l’offre de code augmente, la revue, les tests, l’intégration et la responsabilité des mises en production deviennent des goulets d’étranglement plus visibles. Évaluer les équipes uniquement au nombre de commits risque de récompenser celles qui savent le mieux multiplier les activités.
Combien d’applications supplémentaires sur l’App Store : un véritable tableau mensuel
Le rapport « State of Subscription Apps 2026 » de RevenueCat publie une série de nouvelles applications par abonnement fournie par Appfigures. Nous retenons ici uniquement les nouvelles applications iOS par abonnement mises en ligne : il ne s’agit ni de l’ensemble des applications de l’App Store, ni de téléchargements, ni de l’augmentation nette du catalogue. Les valeurs mensuelles peuvent être vérifiées dans les données publiques du graphique. Son titre et la fin de son axe temporel ne coïncident pas ; nous utilisons donc le dernier mois réellement présent dans les données, 2026-01.[4]
| Mois | Nouvelles applications iOS par abonnement | Variation par rapport au mois précédent |
|---|---|---|
| 2025-02 | 3 674 | — |
| 2025-03 | 4 742 | +29,07 % |
| 2025-04 | 5 263 | +10,99 % |
| 2025-05 | 5 189 | -1,41 % |
| 2025-06 | 6 219 | +19,85 % |
| 2025-07 | 6 683 | +7,46 % |
| 2025-08 | 6 970 | +4,29 % |
| 2025-09 | 7 498 | +7,58 % |
| 2025-10 | 7 709 | +2,81 % |
| 2025-11 | 7 515 | -2,52 % |
| 2025-12 | 8 651 | +15,12 % |
| 2026-01 | 11 448 | +32,33 % |
La variation mensuelle correspond à la valeur du mois divisée par celle du mois précédent, moins 1 ; nous n’introduisons pas de base extérieure au tableau pour la première ligne. Entre les deux extrémités, le nombre de nouvelles applications publiées par mois a augmenté de 211,59 %, soit environ 3,12 fois le niveau initial. Cette évolution porte sur les deux mois comparés, pas sur chaque mois de la période. Les reculs de mai et novembre 2025 rappellent aussi qu’une tendance réelle n’est pas une ligne qui monte sans interruption.
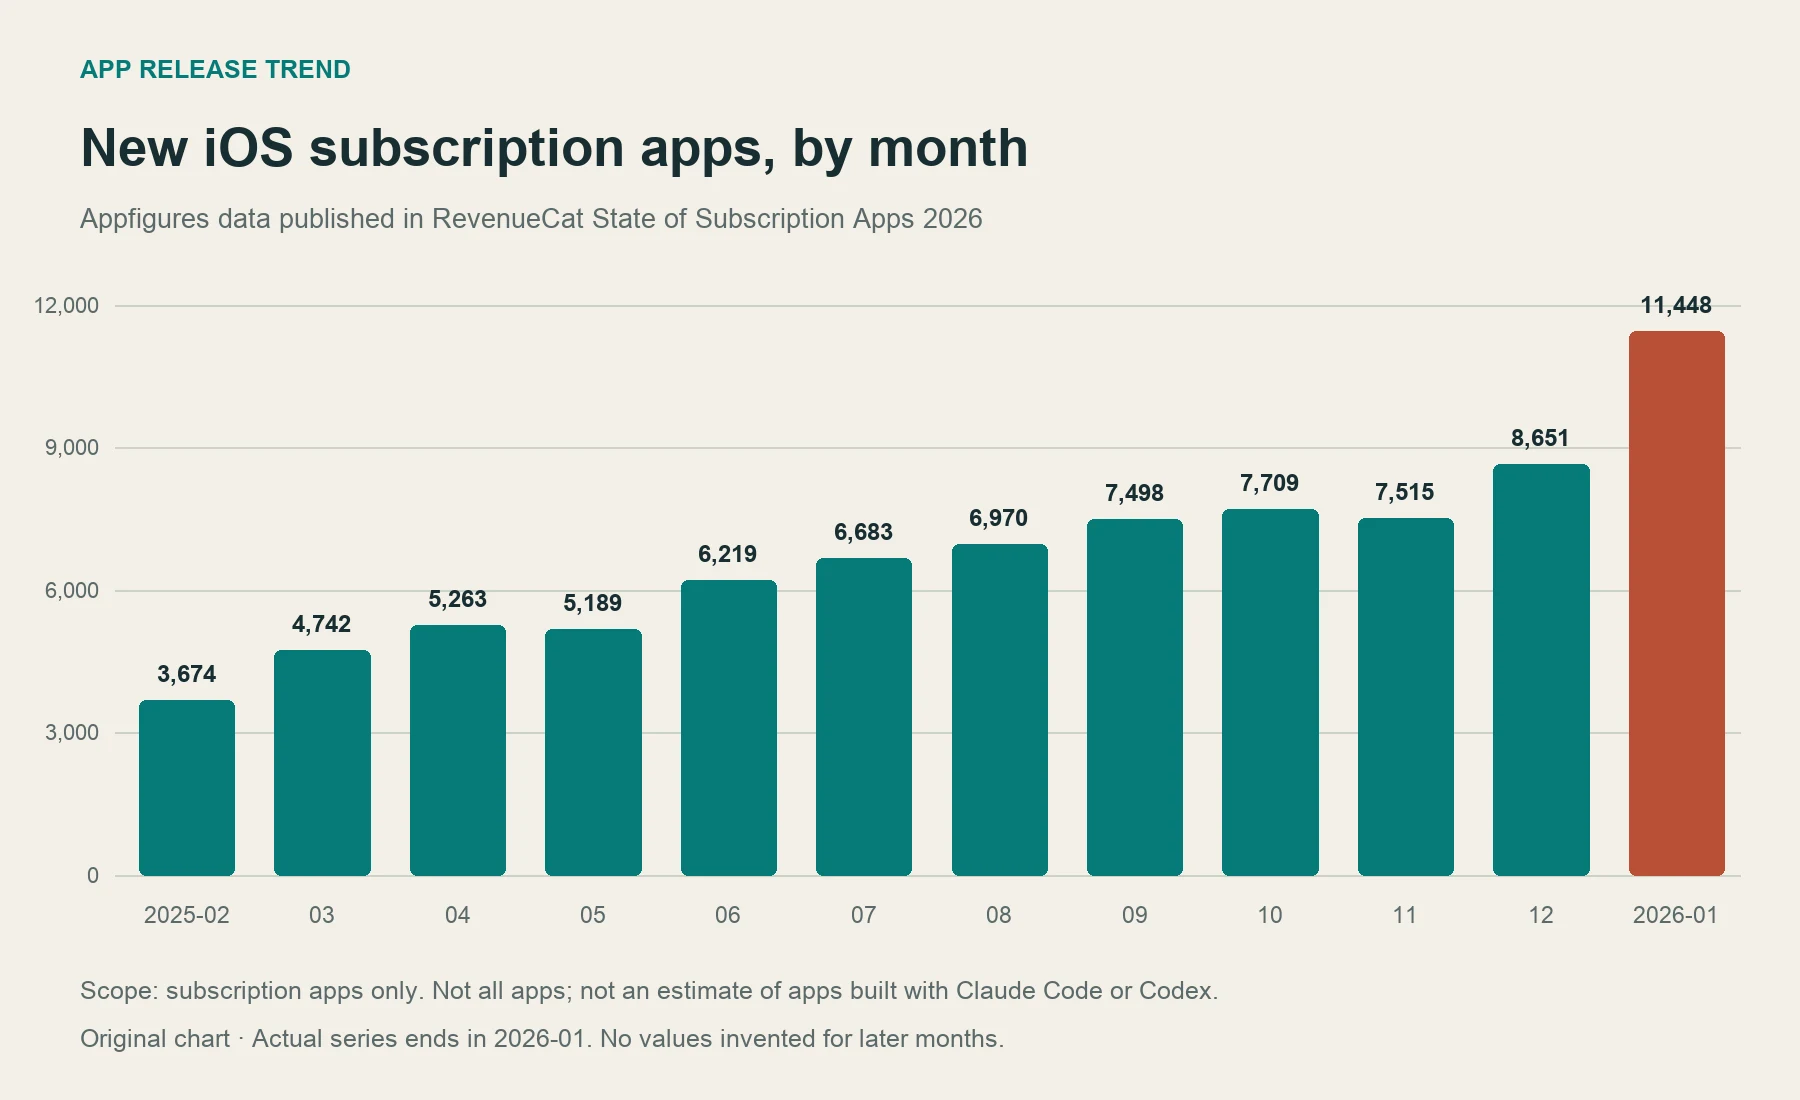
Illustration : graphique recréé par WISE AI à partir des valeurs mensuelles publiques d’Appfigures/RevenueCat. Il porte uniquement sur les applications par abonnement ; les mois ultérieurs manquants n’ont pas été interpolés.
Un périmètre plus large présente également un signal : Appfigures indique que le nombre de nouvelles applications publiées sur l’App Store en mars 2026 a augmenté de 118 % par rapport à mars 2025. C’est une comparaison entre deux mois distants d’un an, pas une variation par rapport au mois précédent. La page ne publie ni les valeurs absolues des deux mois ni les outils de développement utilisés pour chaque application.[5]
À la date de vérification de cet article, nous n’avons pas obtenu de série continue de même périmètre pour février à septembre 2026 permettant de prolonger le tableau. Il serait incorrect d’assembler dans une seule courbe les applications par abonnement, des estimations du marché américain et les nouvelles applications à l’échelle mondiale. Nous pouvons constater une hausse de l’offre, mais pas affirmer que toutes ces applications supplémentaires ont été créées avec Claude Code ou Codex.
Plus il devient facile de créer une application, plus il importe de trouver des utilisateurs prêts à payer durablement. Pour les petites équipes, ces deux outils abaissent le seuil de difficulté de la réalisation. Ils ne règlent pas automatiquement la réalité du besoin, la découverte du produit ou les raisons qui incitent les utilisateurs à rester. Une forte hausse du nombre d’applications peut aussi s’accompagner d’une concurrence plus intense entre produits très semblables.
De combien le travail des programmeurs diminue-t-il : moins écrire de code n’est pas moins travailler
Il n’existe actuellement aucun tableau mensuel public fiable permettant de dire de combien ces deux outils ont réduit les heures de travail des programmeurs dans l’ensemble de l’industrie du logiciel. Ce que l’on observe, dans certains échantillons, c’est une diminution des interventions humaines et une meilleure capacité à terminer les tâches. Ces deux éléments méritent attention, mais aucun ne peut être rebaptisé directement « taux de réduction de la charge de travail ».
| Mois observé | Échantillon et indicateur | Résultat | Conclusion qu’on ne peut pas en tirer |
|---|---|---|---|
| 2025-08 → 2025-12 | Claude Code utilisé en interne chez Anthropic : interventions humaines par session | 5,4 → 3,3, soit une baisse d’environ 38,9 % | Les heures de travail des programmeurs ont baissé de 38,9 % |
| 2026-05 | Sessions internes portant sur des tâches complexes et ouvertes, jugées terminées sans correction par un évaluateur Claude | 76 % | Les tâches de production de l’ensemble du secteur ont un taux de réussite de 76 % |
| 2026-09 | Observation ponctuelle en cours de mois tirée du graphique actualisé de la même étude | Environ 91 % | Un audit indépendant a confirmé la possibilité de déployer sans supervision |
La première ligne provient d’une étude d’Anthropic de février 2026 ; les deux suivantes, d’une recherche interne actualisée jusqu’en septembre 2026. La composition des tâches et les modèles peuvent évoluer. La valeur de septembre est également une approximation lue sur le graphique, pas une moyenne mensuelle exacte issue d’un export public.[6][7]
La mesure tente elle aussi de suivre le rythme des outils. Dans la présentation d’une expérience de suivi publiée en février 2026, METR précise que les biais de sélection des tâches, l’utilisation parallèle de plusieurs agents et les difficultés de suivi du temps l’empêchent de quantifier de façon fiable les gains réels des outils récents. Il serait tout aussi inadapté de porter un jugement définitif sur de nouveaux outils à partir d’anciennes expériences que d’annoncer un doublement de l’efficacité de toute la branche sur la base d’impressions subjectives.[8]
Un calcul est souvent oublié : supposons que des tâches de même périmètre et de même qualité soient réalisées deux fois plus vite. Le temps nécessaire pour une quantité fixe de travail peut alors diminuer de 50 %. Mais si l’entreprise double aussi le volume des demandes, le nombre total d’heures ne baisse pas nécessairement. Cet exemple n’est pas un résultat d’enquête ; il explique pourquoi « gagner en efficacité » et « travailler plus confortablement » peuvent diverger.
Je retiens surtout une évolution du métier que l’on peut déjà comprendre : l’ingénieur passe de l’exécution personnelle de chaque étape à la définition des tâches, à la répartition du contexte, à la revue des résultats, à l’identification des risques et à la responsabilité de la mise en production. Le prix des réalisations répétitives de niveau débutant sera sous pression. En revanche, le jugement de ceux qui comprennent réellement les métiers et les systèmes pourra produire davantage d’effets grâce à l’exécution par les machines. Si la direction transforme tout le temps économisé en demandes supplémentaires, les programmeurs écriront peut-être moins de code sans avoir moins de travail à assumer.
Combien de postes les grands éditeurs suppriment-ils : comptabiliser les annonces par mois, sans les attribuer aux outils
Nous retenons ci-dessous des événements concernant des entreprises du logiciel et étayés par des sources vérifiables. Ce tableau recense les mois d’annonce et les suppressions de postes annoncées ; il ne mesure ni les départs effectifs du mois ni l’ensemble du secteur. Les postes comprennent notamment des fonctions commerciales et opérationnelles. L’absence d’un mois dans le tableau ne signifie pas qu’aucun licenciement n’a eu lieu.
| Mois de l’annonce | Entreprise | Suppressions annoncées | Explication de l’entreprise ou limite importante |
|---|---|---|---|
| 2026-01 | Autodesk | Environ 1 000 postes | Principalement liées à la transformation commerciale ; l’entreprise a nié qu’il s’agisse de remplacer des salariés par l’IA |
| 2026-03 | Atlassian | Environ 1 600 postes | Réorganisation des compétences et des ressources pour réinvestir dans l’IA et la vente aux entreprises |
| 2026-05 | Cloudflare | Plus de 1 100 postes | La direction a explicitement relié la réorganisation aux méthodes de travail fondées sur les agents d’IA |
| 2026-05 | Intuit | Environ 3 000 postes | Plusieurs causes : réduction des niveaux hiérarchiques, des coordinations redondantes et réaffectation des ressources |
| 2026-07 | Microsoft | Environ 4 800 postes | Activités commerciales et Xbox concernées ; l’entreprise a nié que ces postes soient remplacés par l’IA |
Les sources sont, dans l’ordre, les lettres publiques aux salariés d’Autodesk, d’Atlassian et de Cloudflare, puis les articles de Reuters sur Intuit et Microsoft.[9][10][11][12][13]
Ces événements montrent que les entreprises du logiciel réorganisent leurs effectifs, leurs niveaux hiérarchiques et leurs investissements. Seules certaines relient explicitement ces changements à l’IA. Aucune ne fournit dans ces documents de ventilation vérifiable du nombre de personnes remplacées par Claude Code ou par Codex. Additionner les effectifs du tableau puis attribuer le résultat aux deux outils reviendrait à confondre réorganisation, usages variés de l’IA et agents de programmation précis dans un seul récit.
Des changements plus précoces se cachent peut-être dans le recrutement : un poste libéré est-il pourvu de nouveau ? Un contrat de sous-traitance est-il reconduit ? Un projet qui aurait exigé des embauches est-il confié à l’équipe existante assistée d’agents ? Les annonces de licenciements constituent des résultats visibles, mais la diminution des besoins de recrutement ne passe pas nécessairement par des licenciements. C’est un aspect qui mérite davantage d’être suivi mois après mois.
De combien la consommation de tokens des grandes entreprises augmente-t-elle : des indices de forte hausse, sans comptabilité mensuelle complète
Le token est une unité de mesure du texte traité par un modèle. Les agents relisent le contexte, raisonnent, appellent des outils et vérifient les résultats à plusieurs reprises. Lorsque les tâches se multiplient, la consommation peut augmenter rapidement. Mais les tokens d’entrée, de sortie et mis en cache n’ont pas les mêmes tarifs, et les modèles diffèrent également. On ne peut donc pas convertir directement un total en coût, encore moins en productivité.
| Mois ou fenêtre | Indicateur vérifiable | Valeur et niveau de preuve |
|---|---|---|
| 2026-02 | Consommation interne de tokens chez Meta | Estimée par SemiAnalysis, dans un article de juin 2026, à environ 70 000 milliards de tokens par mois ; pas de facture auditée publiée par l’entreprise, ni de comparaison mensuelle équivalente |
| Fenêtres glissantes de 28 jours se terminant le 2025-11-01 → le 2026-06-11 | Médiane des tokens de sortie des salariés actifs du service juridique d’OpenAI, ChatGPT et Codex réunis | Multiplication par environ 13 ; étude de l’entreprise, pas sa consommation totale |
| Les mêmes fenêtres glissantes | Le même indicateur pour les fonctions de recherche d’OpenAI | Multiplication par plus de 50 ; pas des mois calendaires, et pas une production multipliée par 50 |
L’étude d’OpenAI repose sur des journaux internes, mais son environnement présente des particularités en matière d’intensité d’utilisation, de formation et d’adoption. Le chiffre de Meta avancé par SemiAnalysis relève, lui, d’une recherche externe ; la répartition entre entrée, sortie et cache n’est pas claire. Ces deux séries ne peuvent pas figurer sur la même courbe de croissance.[14][15]
Les éléments publics restent insuffisants pour répondre à la question : de combien la consommation totale de tokens des grandes entreprises du logiciel a-t-elle augmenté au cours de chaque mois calendaire ? Le débit d’une plateforme cloud pour l’ensemble de ses clients, le chiffre d’affaires d’une entreprise, le nombre de licences attribuées aux salariés ou les plafonds budgétaires ne comblent pas cette lacune. Nous ne transformons pas non plus discrètement une fenêtre glissante de 28 jours en résultat constaté pour juin.
Le changement déterminant concerne la structure des budgets : une partie du travail de réalisation auparavant facturé en jours-personnes devient une dépense en appels de modèles, en calcul, en vérification et en maintenance. La bonne question de gestion est : « Combien coûte chaque tâche acceptée ? », pas : « Qui a consommé le plus de tokens ? » Le coût unitaire peut baisser tandis que la consommation totale de l’entreprise augmente, parce que des tâches autrefois trop coûteuses deviennent réalisables.
Les douze prochains mois : comment je vois l’évolution de l’industrie du logiciel
Le tableau suivant couvre novembre 2026 à octobre 2027. Il propose un scénario central à observer chaque mois, pas une prédiction d’événements datés au mois près. Les évolutions peuvent survenir plus tôt, plus tard ou se chevaucher. Nous ne prédisons pas de pourcentage de licenciements sectoriels dépourvu de fondement.
| Mois d’observation | Hypothèse du scénario central | Comment la vérifier |
|---|---|---|
| 2026-11 | Davantage de réalisations courantes et de tests sont confiés à Claude Code et Codex | Temps d’exécution et taux d’acceptation de tâches de même périmètre |
| 2026-12 | Les modifications produites par les agents continuent d’augmenter ; la revue humaine commence à accumuler du retard | Volume mensuel de changements intégrés, attente avant revue, taux de reprise |
| 2027-01 | Les entreprises commencent à lier les budgets des agents aux résultats des projets | Coût en tokens et coût total par tâche acceptée |
| 2027-02 | Les critères de recrutement pour les postes débutants de réalisation répétitive continuent d’évoluer | Nombre de nouvelles offres d’emploi et part des postes débutants |
| 2027-03 | La sous-traitance simple facturée en jours-personnes maintient plus difficilement ses primes tarifaires | Devis de projets comparables, délais de livraison, engagements de qualité |
| 2027-04 | De petites équipes tentent de couvrir des périmètres produit qui demandaient auparavant davantage de personnel | Fonctionnalités mises en production par équipe, utilisateurs actifs et incidents |
| 2027-05 | L’offre d’applications continue de se disputer une attention limitée | Suivre séparément nouvelles publications, rétention et conversion payante |
| 2027-06 | La modernisation des systèmes anciens devient un usage important des agents | Migrations achevées, régressions et retours arrière |
| 2027-07 | Sécurité, autorisations et gestion des dépendances gagnent en importance | Délais de correction des vulnérabilités, incidents d’accès non autorisé et coûts de remédiation |
| 2027-08 | Le jugement sur les besoins et les responsables métier sont plus difficiles à remplacer que la seule réalisation | Réussite des expérimentations produit, renouvellements clients et qualité des revenus |
| 2027-09 | Les entreprises réévaluent le développement interne face à l’achat de logiciels standard | Coût complet du cycle de vie et charge de maintenance du logiciel interne |
| 2027-10 | L’avantage des équipes tient davantage à une capacité de livraison durable qu’à leur effectif | Examiner ensemble résultats fiables par personne, bénéfice et stabilité en production |
Mon scénario central est le suivant : le même nombre de personnes livre davantage de logiciels, une partie des besoins d’embauche est absorbée, et davantage d’argent va aux modèles, à la revue et à la sécurité. Si la fiabilité des outils continue de progresser sans que la demande supplémentaire suive, les postes de réalisation répétitive subiront une pression de substitution plus forte. Si les incidents de sécurité, la charge de revue et les coûts de calcul augmentent, le déploiement peut au contraire ralentir.
Les premières activités dont le prix devrait baisser sont les réalisations répétitives, bien délimitées et faciles à valider. Ce qui sera plus difficile à dévaloriser, c’est savoir ce qui mérite d’être fait, ce qui ne doit pas être mis en production et comment remettre un système sur pied après un incident. Claude Code et Codex élargiront le champ d’exécution d’une personne, sans faire disparaître la responsabilité métier.
Enfin, une condamnation ferme des restrictions d’Anthropic qui excluent les développeurs de Chine continentale
La critique doit commencer par l’exactitude des faits. En septembre 2025, Anthropic a élargi ses restrictions commerciales concernant les régions non prises en charge, visant notamment des entreprises présentant certaines structures de propriété et de contrôle. Sa politique en vigueur en octobre 2026 sur les régions prises en charge couvre explicitement Claude Code et concerne le lieu où se trouve effectivement l’utilisateur, l’immatriculation ou le siège de l’entreprise, ainsi que la détention majoritaire ou le contrôle, direct ou indirect. La Chine continentale ne figure pas dans la liste. Cela ne signifie pas que tous les ressortissants chinois ou toutes les personnes d’origine chinoise seraient uniformément interdits d’utilisation partout dans le monde.[16][18]
L’annonce du 2026-10-08 publie également une nouvelle Usage Policy entrant en vigueur le 2026-11-12, tout en précisant que le volet régional clarifie les règles d’application. Il ne faut pas confondre cette future date d’entrée en vigueur et les restrictions géographiques actuelles.[17]
Nous condamnons fermement la politique d’Anthropic qui ferme l’accès à Claude Code aux développeurs ordinaires de Chine continentale ainsi qu’aux entreprises relevant de ses restrictions. Nous condamnons fermement cette exclusion massive d’utilisateurs légitimes. Alors que les agents de programmation commencent à influer sur les conditions de création d’entreprise, les coûts de production et les perspectives professionnelles, ces restrictions touchent des personnes concrètes : des étudiants qui veulent apprendre, des ingénieurs qui vivent de leurs réalisations et de petites équipes qui développent sérieusement leurs produits.
Une entreprise peut prévenir des abus précis et doit respecter ses obligations légales applicables. Mais ces raisons ne soustraient pas automatiquement des exclusions très larges à la critique publique. Anthropic devrait expliquer publiquement les fondements et les limites de ses restrictions, proposer des recours transparents et rétablir autant que possible l’égalité d’accès pour le développement civil légitime. Plus un outil est capable de transformer un secteur, moins il devrait négliger les personnes auxquelles il ferme la porte.
Le même principe s’applique à OpenAI : la liste officielle des régions prises en charge par son API n’inclut pas non plus la Chine continentale. On ne peut donc pas présenter Codex comme une voie de remplacement déjà officiellement prise en charge en Chine continentale.[19] Reconnaître la qualité des outils n’empêche pas de critiquer la politique d’accès de leurs fournisseurs. Les capacités techniques méritent d’être reconnues ; les politiques qui excluent les développeurs ordinaires méritent une opposition ferme.
Cet article appartient au dossier sur les applications de l’IA. Les statistiques des plateformes décrivent le contexte, les journaux des fournisseurs éclairent certains échantillons, et les jugements prospectifs comme les positions sur les politiques d’accès sont clairement distingués.