
ジェシカ ROBO-車より
量子位ROBO | 公式アカウント AI4ROBO
中国車メーカーが団結し、大挙してドイツ車の玄関口に攻め込んだ。
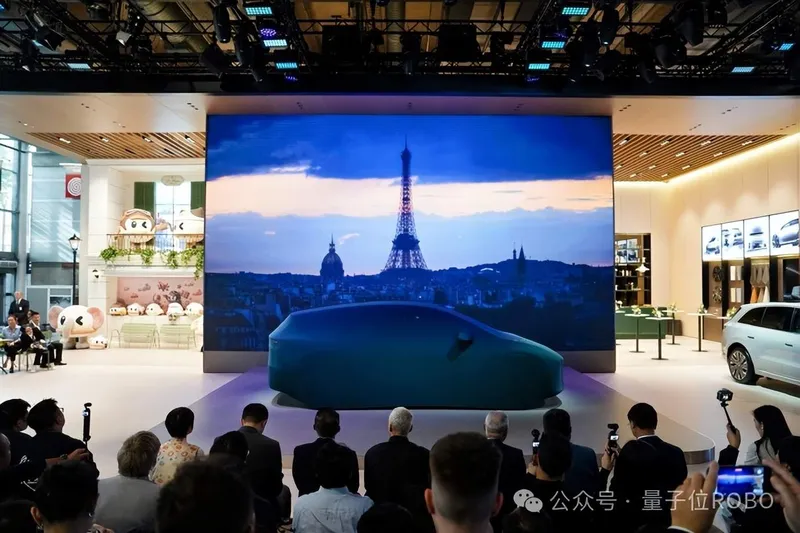
先日開幕した2026年パリモーターショーでは、BYD、奇瑞(Chery)、吉利(Geely)、長安(Changan)、理想(Li Auto)、問界(AITO)、アビタ(Avatr)……中国車メーカーが純電動車、プラグインハイブリッド、高級スマートカーを続々と出展し、出展数はパリモーターショーの完成車ブランドの3割を占めるまでに達し、その陣容はかつてない盛大さだ。
しかし一方で、BMW、MINI、ポルシェといったドイツ自動車産業の老舗大手が、今年のパリモーターショーを欠席した。
20年前なら、この光景は想像しにくかっただろう。
2006年、同じくパリモーターショーで、中国車が初登場した際は、長城(Great Wall)、陸風(Landwind)が数車種のSUVとピックアップを携えて海を渡り、欧州市場進出への道を苦労して探っていたのみだった。
当時、欧州の自動車産業はすでに100年余りの積み重ねがあり、メルセデス・ベンツ、BMW、フォルクスワーゲン、ポルシェの名は世界に轟いていた。一方、中国の自主ブランドはまだスタート地点にあり、技術、製造、ブランドのあらゆる面で追い上げなければならなかった。
長城の企業責任者は出展の目的について、「差を見つけ、基準を学び、パートナーを探す」というキーワードを挙げ、EU進出を長年の悲願と位置づけた。陸風はSUVをパリの会場に持ち込んだものの、認証などの課題に直面し、なかなかフランス市場を開拓できなかった。
しかも、車を会場に入れられたとしても、欧州人のガレージに届くまではまだ遠い道のりだった。
ところが20年が経ち、当時あらゆる手段で入場券を求めていた中国車メーカーが、今やパリモーターショーの主役となり、老舗大手が自らの伝統的な市場で迎え撃つ番となった。
百年の自動車産業における攻守の勢いは、すでに逆転した。
中国車メーカーが団結してパリへ
今年のパリモーターショーでは、中国の顔ぶれがひときわ目立つ。
BYD、奇瑞(Chery)、吉利(Geely)、長安(Changan)などの常連がこぞって出展し、理想(Li Auto)、問界(AITO)、アビタ(Avatr)といった新顔も隊列に加わった。
ロイターの集計によると、今回のショーには約20の中国自動車ブランドが出展し、その数は2024年の2倍で、出展完成車ブランド約60に占める割合は3分の1。
さらに、この中国自動車メーカーの一団がパリに乗り込んできたのは、明らかに数台の新型車を展示するだけでは満足していない。
BYDや奇瑞のように、すでに欧州で長年事業を展開してきたブランドは、販売網の拡大と製品ラインナップの充実を加速させている。
また、一部の中国ブランドは今回のモーターショーを利用して欧州展開をさらに進めている。例えば長安(Changan)は早ければ2027年初頭に欧州現地生産を開始する準備を進めており、また初めてパリモーターショーに出展した理想(Li Auto)と問界(AITO)も、ショー期間中にそれぞれの欧州計画を発表した。
モーターショー初日、理想は欧州戦略発表会において、理想i6をLi 6の名で欧州に導入すると発表し、2027年第1四半期にまずオランダとノルウェーで上市・納車を開始し、その後徐々に他国へ拡大し、将来的にはEREV(延長航続型)モデルの導入も計画しているという。
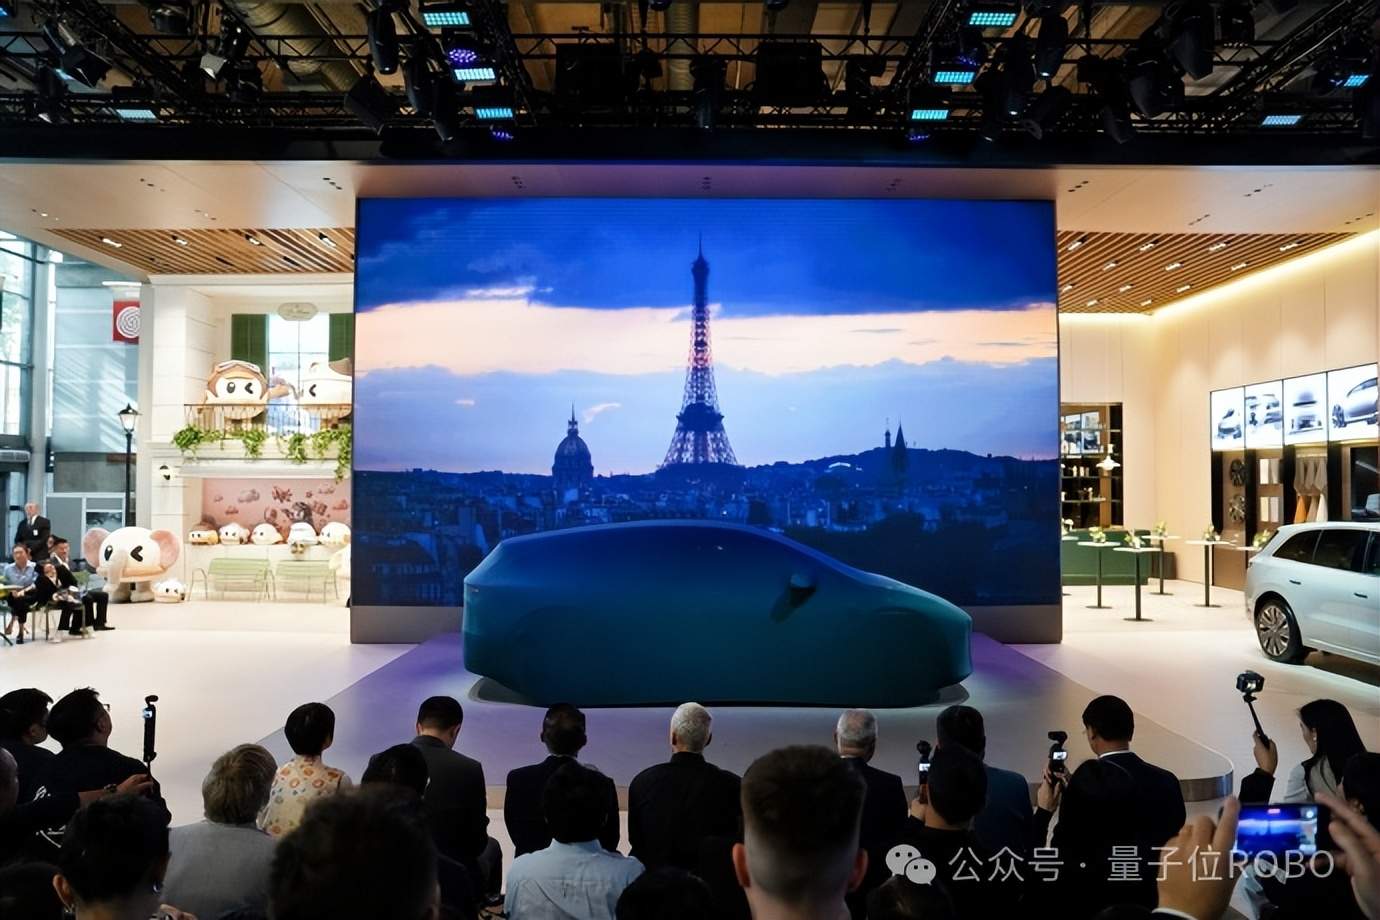
理想はさらに、中国国内で築き上げた高級ポジショニングをそのまま欧州にも持ち込む準備をしている。理想の国際事業責任者である呉佐明(Wu Zuoming)は、中国市場でのPremiumポジショニングを継承し、欧州の高級自動車ブランドと直接競争したいとの考えを示した。
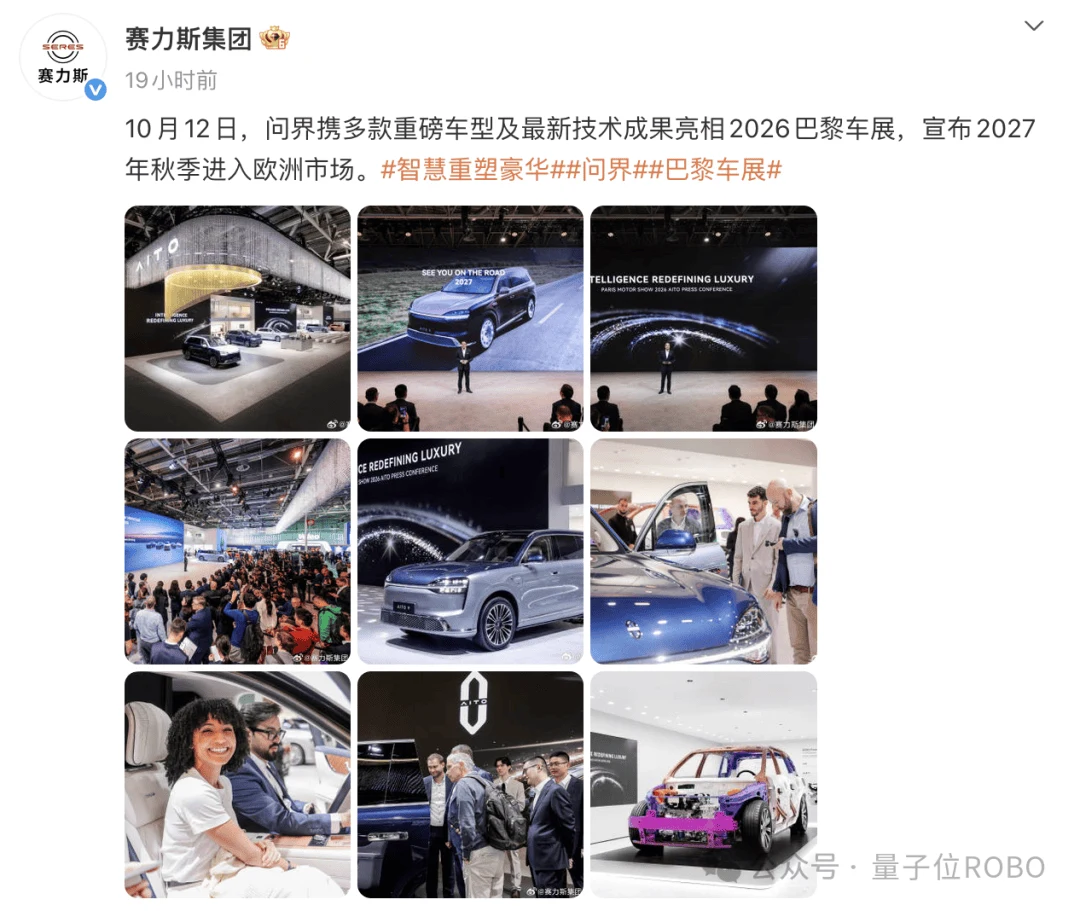
ほぼ同時に、賽力斯(Seres)も、問界が2027年秋に欧州市場に参入すると発表し、すでにEU全体型式認証の作業を開始している。今回のパリモーターショーで問界はAITO 6、7、8、9の4車種のSUVを一度に展示し、同様に高級スマートカーとして欧州進出を準備している。
一方、その賑わいの裏には不在もある。BMW、MINI、ポルシェは、目と鼻の先の会場に姿を見せなかった。
特にBMWは、もともと出展が確定していたが、今年7月に突如計画を取り消した。これは、世界での財務パフォーマンスが予想を下回ったため、会社が経営の優先事項を調整し、リソースを他の形式の活動に集中させたことによるものとみられている。
しかし、財力と勢いを誇るフォルクスワーゲングループは、逆に8年ぶりにパリモーターショーに姿を現した。
フォルクスワーゲンは開幕前に「For Europe」と題したイベントを特別に開催し、グループCEOのオリバー・ブルーメは会場で、フランスとドイツが協力を強化し、中国自動車産業の挑戦にともに対処すべきだと公開的に呼びかけた。
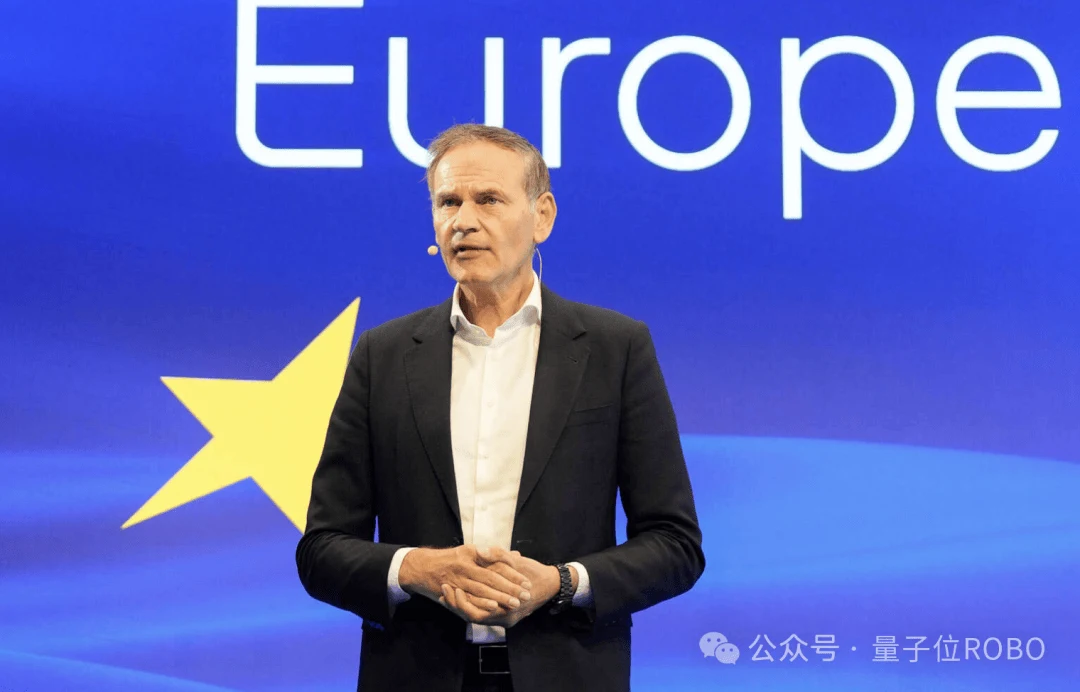
彼の見方では、独仏両国はかつて重要な局面で手を携えて解決策を見出してきたのであり、今や中国車がもたらす競争圧力に直面して、「今行動してもまだ遅くはない」。
同じく中国ブランドの大規模な進出に直面し、欧州の自動車メーカーそれぞれの対応は異なる。BMWとポルシェは欠席し、フォルクスワーゲンは逆に高い姿勢で帰還し、欧州の結束して戦うことを呼びかけた。
姿勢はさまざまだが、圧力は同じ方向から来ている。
しかし、展示会での進退は、自動車産業の変化の一断面にすぎない。
真の攻守の逆転は、とっくに中国と欧州という2つの自動車市場のなかで起きていた。
ドイツ車が中国で苦戦、中国車が欧州で台頭
パリショー開幕の当日、フォルクスワーゲングループは今年第1〜3四半期の最新業績を発表した——
中国市場の累計交付台数は約137.9万台で、前年同期比30.2%の減少。うち第3四半期の落ち込みはさらに38.5%に拡大した。
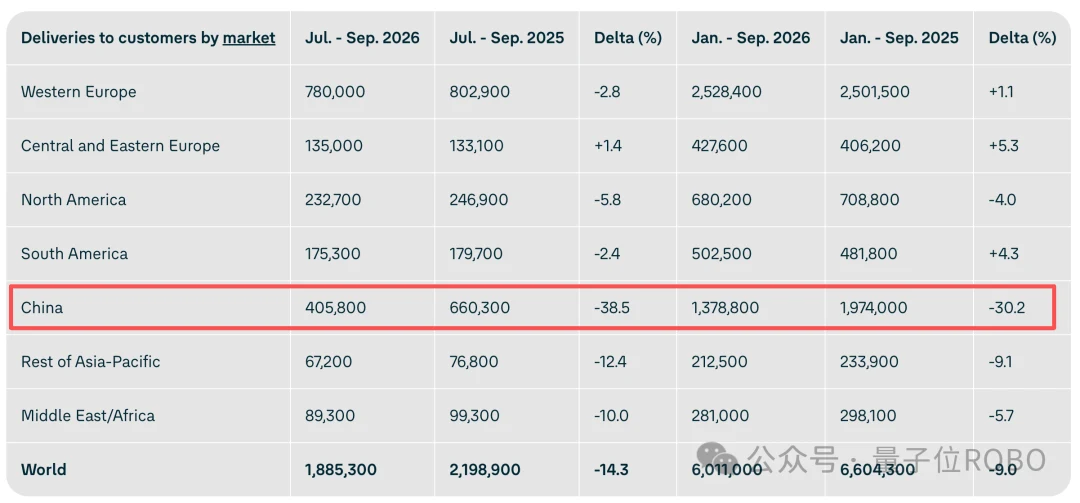
メルセデス・ベンツとポルシェの状況も楽観できない。今年第1〜3四半期、メルセデスの乗用車の中国販売台数は約29.7万台で前年同期比29%減、ポルシェの同期間の中国交付台数は21,493台で前年同期比33%減だった。
この動きは、10数年前とは大きく異なる。
中国はかつて、ドイツ自動車産業にとって最も重要な成長市場の一つだった。フォルクスワーゲンは合弁企業と豊富な製品ラインアップによって、長期にわたり中国自動車市場で重要な地位を占め、BBA(ベンツ、BMW、アウディ)はブランドの蓄積、機械性能、ラグジュアリー体験によって、高級車市場で絶大な人気を誇っていた。
そしてドイツ車は、中国自動車産業の発展にも深い影響を与えた。
初期の合弁による工場建設や技術導入から、エンジン、変速機、シャシー技術の蓄積に至るまで、中国の自動車メーカーは長きにわたり国際的巨頭を師としてきた。
だが、新エネルギー車(EVなど)は既存の競争秩序を書き換え、駆動用電池、電動駆動、スマートコックピット、ソフトウェア体験が新たな評価基準となった。
中国の自動車メーカーは、長年の投資で構築した完璧な産業チェーンと、国内の激しい競争で磨かれたスピードとコスト管理能力によって、新しいレースの舞台で足場を固めた。
今や、これらの能力は完成車の輸出とともに欧州へも流れ込んでいる。
ドイツの自動車調査機関Schmidt Automotive Researchのデータによると、今年第2四半期、中国の自動車メーカーの西欧18市場における新車登録台数は約35.2万台に達し、市場シェアは10.7%と、前年同期の5.7%のほぼ2倍となった。
同時に、中国の自動車メーカーの西欧における市場シェアは、初めて日本の自動車メーカーとほぼ並んだ。
要知道、日本車メーカーは20世紀70年代から大規模に欧州市場に参入し、数十年をかけて現地の工場、販売チャネル、ブランド認知を築いてきた。中国ブランドが今この陣営の市場シェアに追いついたのは、長城(GWM)や陸風が初めてパリショーに登場してから、わずか20年のことだ。
さらにはドイツ国内でも、中国車の存在感が急速に高まっている。
市場調査機関Dataforceのデータによると、今年8月、中国の自動車ブランドの欧州新車市場シェアは12%近くに達し、史上最高を記録した。欧州最大の自動車市場であるドイツでも、中国ブランドのシェアは6.4%。
に達した。ドイツこそ、フォルクスワーゲン、メルセデス・ベンツ、BMWなど伝統的巨館の本拠地である。
中国車が欧州に進入しているだけでなく、中国発の技術と製造もまた、欧州の製造体系に入りつつある。
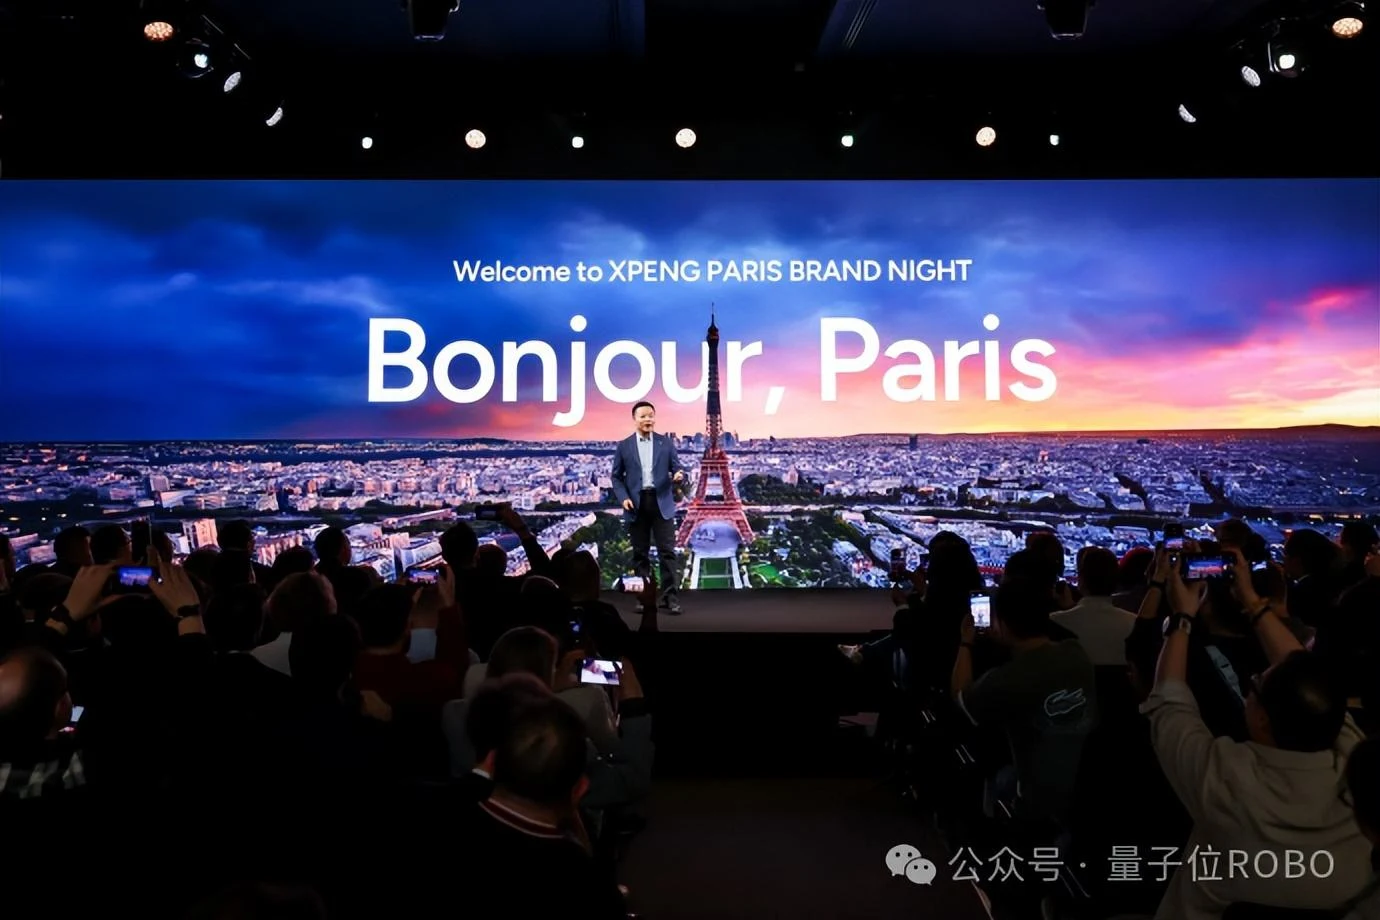
たとえば、ドイツのエンジニアリング体制で知られる大衆、今ではすでに小鵬汽車車両および電子電気アーキテクチャの共同開発を行い、中国現地の研究開発力を活用して新エネルギー車製品の早期投入を図りたいと考えている。
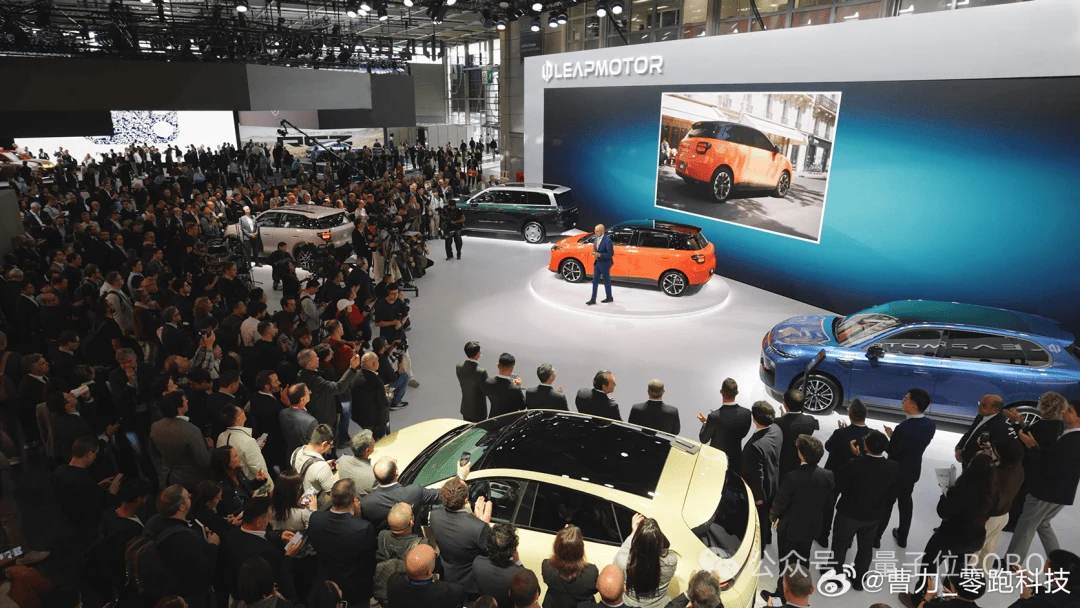
同じような協力関係は、欧州の工場にも現れ始めています。Leapmotorは今年のパリモーターショーで、Leapmotor B10純電動SUVが正式にスペイン・サラゴサ工場生産を開始。
この工場は欧州自動車大手Stellantisに属し、ドイツブランドのオペルの長い歴史を持つ製造拠点でもあり、累計で生産してきた1000万台を超えるオペル・コルサ。
さらにその前の今年5月、StellantisとLeapmotor(零跑)は協力をさらに深化させる意向を発表し、サラゴサでの新型Opel純電動SUVの生産を検討する計画を明らかにしていた。
発表された協力の方向性によると、新型車は零跑(Leapmotor)の国際協力体制が提供する部品・調達リソースを活用して価格競争力を高める予定で、生産開始の見込み時期は2028年です。
つまり、100年余りの歴史を持つドイツの自動車ブランドが、中国の新エネルギー車サプライチェーンを活用して、次世代の電動製品を開発することを検討しているのである。
中国と欧州自動車OEMの関係は変化しつつあり、かつての一方通行の追い上げは、やり取りのある協力と競争、さらには役割の逆転へと変わりつつある。
しかし、協力と同時に、この徐々に深まる競争を前に、欧州も中国車の拡大の歩みを遅らせようと策を講じている。
欧州が再びハードルを設け、中国車は「迂回ルート」で市場に参入
車展(モーターショー)開幕を目前に控え、ヨーロッパはすでに中国のハイブリッド車に対して先手を打っていた。
欧州側は、中国のハイブリッド車の対欧州年間輸入枠を次の水準に制限すると表明した。35万台以内、その後は毎年6%ずつ増加し、この制限計画は4年間続く。
欧州側の推定によると、新たな制限を講じない場合、今年中国からのハイブリッド車の輸入は〜に達する可能性があるという。80万台。この見通しを基準とすると、新しい上限は中国のハイブリッド車の将来の成長余地を明らかに狭めることになる。
中国商務省はすぐに別のデータを示した:2025年のEUの中国からのハイブリッド車輸入は30.2万台であり、双方は昨年の実際の輸入規模を基に上方の枠組みを定め、中国企業の安定した成長を保障している。関連措置には引き続き後続の手続きの履行が必要である。
双方が採用した比較基準は異なるが、中国車の急速な拡大を制限したいヨーロッパの意図は、すでに極めて明確である。
実際、これは近年、EUが中国の新エネルギー車に対して制限を課したのが初めてではない。
2024年、EUは中国製の純電動車(EV)に反補助金関税を課した。その後、中国の自動車メーカーはハイブリッド車の輸出を拡大し、ヨーロッパで新たな成長の余地を見出した。
その効果はてきめんに現れた。
ドイツの自動車調査機関Schmidt Automotive Researchのデータによると、第2四半期に中国ブランドの西欧のPHEV市場におけるシェアはすでに26%を超え、2年前の同期ではわずか約2.2%だった。今年上半期、中国のEU向けハイブリッド車輸出額は75億ドルに達し、昨年同期の約3倍となった。
中国車の成長速度は、明らかにヨーロッパに圧力を感じさせている。
何しろ、自動車産業はドイツ、フランスなど欧州諸国の重要な経済の柱である。中国の新エネルギー車が市場シェアを拡大し続ける中、欧州の伝統的自動車メーカーが直面する競争はますます激しくなっている。
EUはまた、「Made in Europe」関連政策を推進しており、現地生産の要件や産業支援策を通じて、より多くの自動車生産およびサプライチェーンの工程をヨーロッパに留めようとしている。
欧州の自動車メーカーも同時に積極的な対応を始めている。フォルクスワーゲンは今年、パリでID. Polo、ID. Crossなどの電動モデルを集中的に展示し、技術プラットフォームと部品の共有を通じて開発・製造コストを下げ、価格により敏感な大衆市場を狙っている。
しかし、参入障壁を高めることは、結局のところ欧州の自動車産業に時間を稼がせるだけであり、状況を覆すことはできない。
ましてや、中国車もヨーロッパへの進出方法を変えつつある——「借腹生子」(他人の腹に子を産ませる)ように、完成車の輸出だけに頼らず、ヨーロッパ現地の工場で生産しているのだ。
その好例として、BYDがハンガリー工場の建設を推進し、奇瑞(Chery)はスペインのパートナーを通じて現地生産を展開し、LeapmotorはStellantisの工場を通じてヨーロッパで自社の車を生産している……
もちろん、中国の自動車メーカーにとって、ヨーロッパでの現地化はより高い投入と経営コストを意味し、引き続き製品の競争力を維持できるかどうかは、現地市場の試練を受けなければならない。
そして欧州の自動車メーカーにとって、時間を稼ぐことは、試練の始まりにすぎない。
ドイツの自動車産業は依然として厚みのある技術の蓄積、製造体系、ブランドの優位性を有しているが、新エネルギー車の発展は、自動車製品のコスト構造、開発モデル、ユーザーのニーズを変えつつある。
電動化、インテリジェント化、製造効率における中国の自動車メーカーとの競争に直面し、欧州企業は最終的にやはり自らの製品と技術を示さなければならない。何しろ、消費者はある企業が百年の歴史を持つからといって、常にそれにより高い価格を支払うわけではないのだから。
オバー・ムー(Oliver Blume)が言う「今行動しても遅くない」という言葉は、おそらく欧州の自動車産業の今一番切実な心声であろう。