
ソフトウェア業界では、これまで生産性を年単位で語ることが一般的でした。Claude CodeとCodexは、その時間感覚を変えています。ある月には機械に任せられる仕事の範囲が変わり、翌月にはそれを完了するためのコストが変わる。問うべきなのは、もはやコードを書けるかどうかだけではありません。ソフトウェアの供給、人の仕事、企業の予算がどう配分し直されるかです。
本稿ではClaude CodeとCodexだけを詳しく取り上げ、ほかのコーディング支援ツールを個別に評価することはしません。この2つを主役に据えるのは、リポジトリを読み、コードを変更し、ツールを実行し、検証を繰り返すという働き方に注目しているためです。2026-09のClaude Sonnet 5.5と2026-10のCodexの更新は、能力を論じる際に月を明記する必要性を示しています。[1][2]
検証基準日は2026-10-12です。 以下は暦月の統計を中心とし、完了した1か月、月の途中の観測値、直近28日間の移動窓を明確に区別します。公表値がない月は欠測のままとし、年次・四半期の数字を月平均に割り直したり、コード量、アプリ数、労働時間、人員削減数を混同したりしません。将来についての記述は見通しであり、すでに起きたことの統計ではありません。
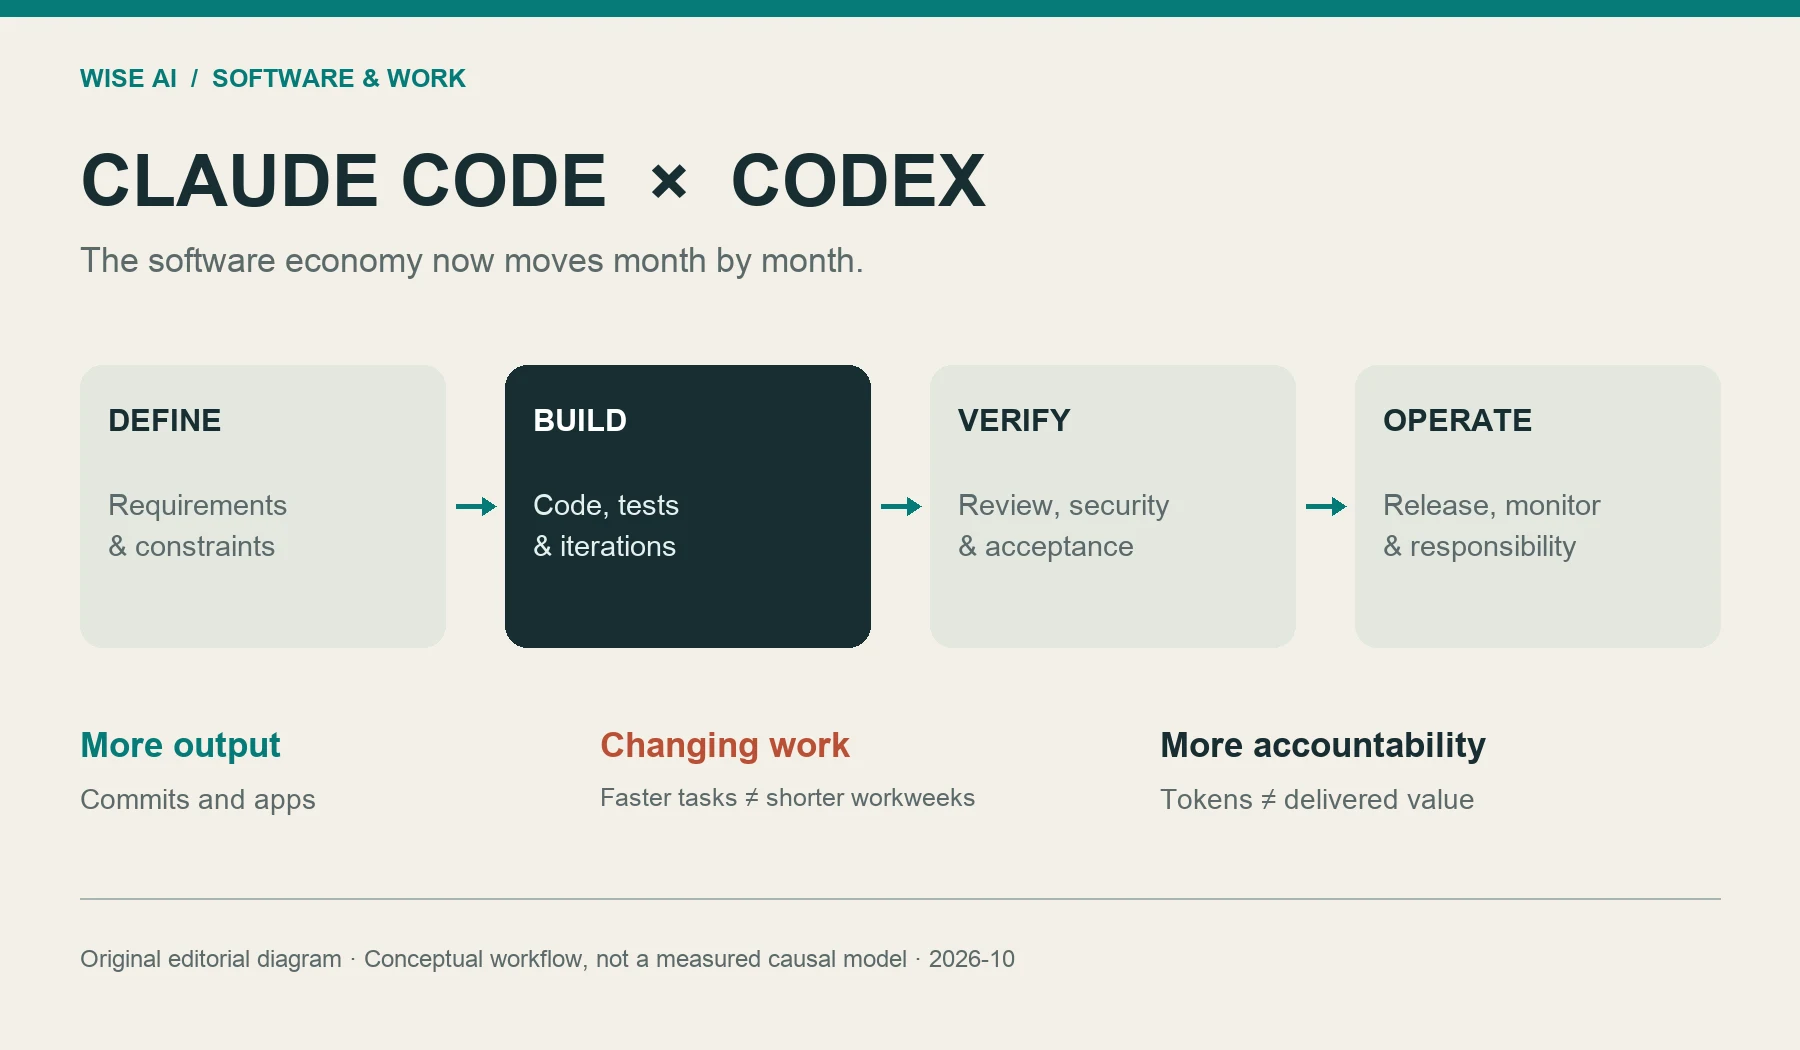
図:WISE AIによるオリジナルの工程概念図。ソフトウェア生産における責任分担の変化を示すものであり、各工程の因果的な寄与を測定した図ではありません。
GitHubの成果はどれだけ増えたのか:9月のコミットは73.8億件
GitHubが2026-10-06に公開したインフラに関する記事は、変化を端的に示しています。2026-09のコミット数は73.8億件で、2025-09の5倍を超えました。 原文には2025-09の正確な基準値がないため、厳密な増加率を逆算することはできません。[3]
| 観測月 | 指標 | 公式数値 | 読み取り方 |
|---|---|---|---|
| 2025-09 | Gitアクティビティイベント | 月間2,182億件 | 読み書きを含むインフラ上の活動であり、新規コード量ではない |
| 2026-08 | Gitアクティビティイベント | 月間4,733億件 | 上記の観測月比で116.91%増。前月比ではない |
| 2026-09 | コミット | 月間73.8億件 | 人とエージェントが共同で生み出したコミット活動 |
| 2026-09 | Actions実行 | 月間32.6億回 | ワークフローの実行回数。コミット数とは合算できない |
これらの数字は、コード生産と自動化の活動規模が変化し、プラットフォームのインフラまで作り変え始めていることを示します。ただし、1回のコミットは新機能かもしれませんし、エージェントの途中保存、試行錯誤、手戻りかもしれません。73.8億件のコミットは、73.8億件の有効な成果を意味しません。 Claude CodeとCodexがそれぞれどれだけ貢献したかも分かりません。プラットフォームは、そのような完全な月次内訳を公開していないからです。
産業への本質的な衝撃は、ソフトウェアの実験を始めるコストが下がったことにあります。かつては順番待ちが必要だった小さなスクリプト、移行ツール、社内ページも、まずエージェントに作らせられるようになりました。コードの供給が増えるほど、レビュー、テスト、マージ、本番リリースの責任がボトルネックとして目立ちます。コミット数だけでチームを評価すれば、単に活動を増やすのが得意な人を報いることになりかねません。
App Storeのアプリはどれだけ増えたのか:実際の月次表
RevenueCatの『State of Subscription Apps 2026』は、Appfiguresが提供した新規サブスクリプションアプリの系列を公開しています。以下で扱うのは、そのうちの新たに公開されたiOSサブスクリプションアプリだけです。App Storeの全アプリ数でも、ダウンロード数でも、掲載アプリの純増数でもありません。月次値はレポートの公開グラフデータで確認できます。グラフの題名と横軸の終点に食い違いがあるため、ここでは実データの終点である2026-01に合わせて表記します。[4]
| 月 | 新規公開のiOSサブスクリプションアプリ | 前月比 |
|---|---|---|
| 2025-02 | 3,674 | — |
| 2025-03 | 4,742 | +29.07% |
| 2025-04 | 5,263 | +10.99% |
| 2025-05 | 5,189 | -1.41% |
| 2025-06 | 6,219 | +19.85% |
| 2025-07 | 6,683 | +7.46% |
| 2025-08 | 6,970 | +4.29% |
| 2025-09 | 7,498 | +7.58% |
| 2025-10 | 7,709 | +2.81% |
| 2025-11 | 7,515 | -2.52% |
| 2025-12 | 8,651 | +15.12% |
| 2026-01 | 11,448 | +32.33% |
前月比は当月を前月で割って1を引いた値です。最初の行のために表外から別の基準値を補ってはいません。両端の月を比較すると、月間新規公開数は211.59%増、約3.12倍になりました。これは両端の変化であり、毎月その割合で増えたという意味ではありません。2025-05と2025-11の減少からも、現実の推移は常に右肩上がりではないことが分かります。
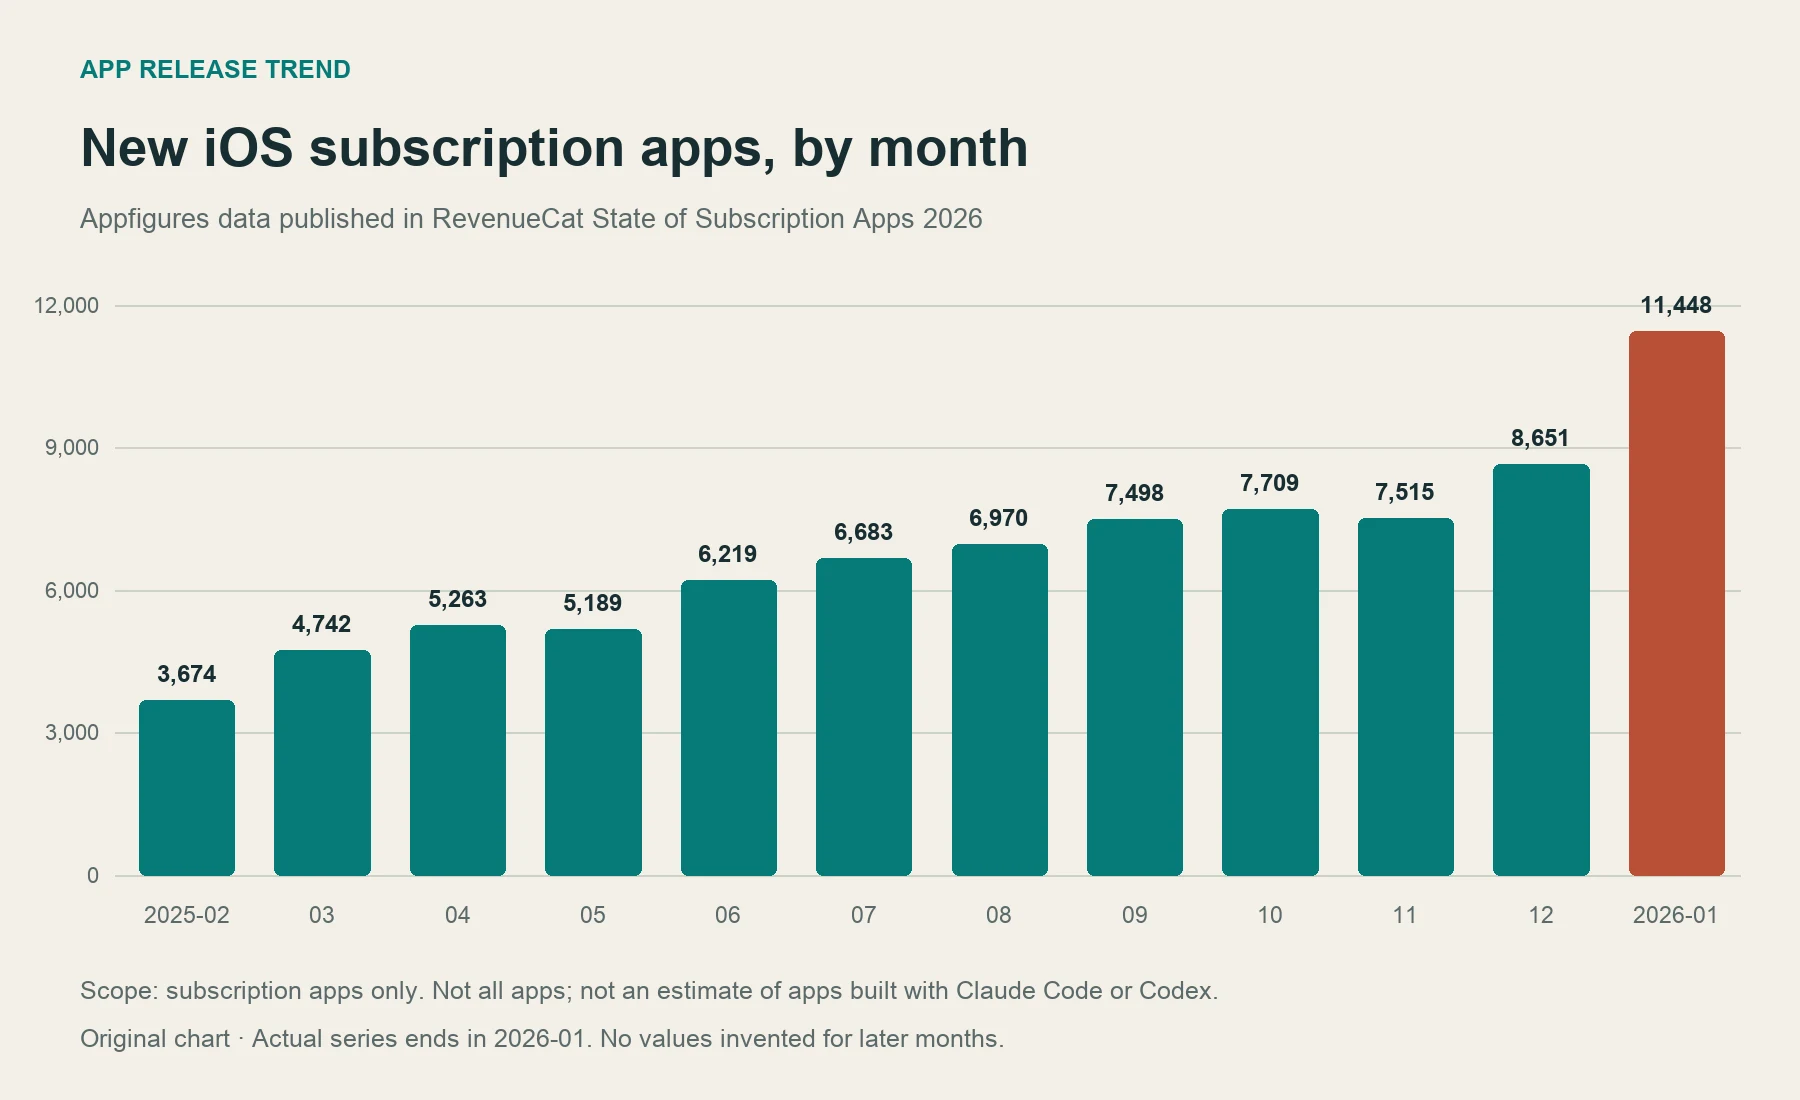
図:Appfigures/RevenueCatの公開月次値を基にWISE AIが再作図。サブスクリプションアプリのみが対象で、以降の欠測月は補間していません。
より広い指標にも変化があります。Appfiguresによれば、2026-03のApp Store新規公開アプリ数は2025-03比で118%増加しました。 これは同じ月の前年同月比であり、前月比ではありません。当該ページでは両観測月の絶対数を公開しておらず、各アプリに使われた開発ツールも識別していません。[5]
本稿の検証時点では、上表に接続できる、同じ定義の2026-02から2026-09までの連続系列は得られていません。サブスクリプションアプリ数、米国市場の推計、世界の新規アプリ数をつなぎ合わせて1本の曲線にすることはできません。供給の増加は確認できますが、新規アプリがすべてClaude CodeやCodexで作られたとは言えません。
アプリを作ることが容易になるほど、継続して料金を払ってくれる利用者を得ることが重要になります。小さなチームにとって、この2つのツールが下げるのは実装のハードルです。本当に需要があるのか、製品を見つけてもらえるのか、なぜ利用者が使い続けるのかという問題まで自動的に解決するわけではありません。アプリの急増は、似た製品同士の競争激化を伴う可能性もあります。
プログラマーの仕事はどれだけ減ったのか:「書くコードが減る」と「働く時間が減る」は別
この2つのツールによって、ソフトウェア業界全体のプログラマーの労働時間がどれだけ減ったかを示す、信頼できる公開月次表は現在ありません。観測できるのは、特定サンプルでの人の介入の減少や、タスク完了能力の向上です。どちらも重要ですが、そのまま「仕事量の減少率」と呼ぶことはできません。
| 観測月 | サンプルと指標 | 結果 | 導けない結論 |
|---|---|---|---|
| 2025-08 → 2025-12 | Anthropic社内のClaude Code利用、1セッション当たりの人の介入 | 5.4回 → 3.3回、約38.9%減 | プログラマーの労働時間が38.9%減った |
| 2026-05 | 社内の自由度が高い複雑なタスクで、Claudeの評価器が修正なしに完了したと判定したセッション | 76% | 業界全体の実務タスク成功率が76% |
| 2026-09 | 上記研究の更新グラフにある月内スナップショット | 約91% | 独立監査で無人の本番リリースが可能と確認された |
最初の行はAnthropicの2026-02の研究、残り2行は2026-09まで更新された社内研究に基づきます。タスク構成もモデルも変わり得ます。9月の値はグラフから読んだ概数であり、データとして公開された正確な月平均ではありません。[6][7]
測定方法もツールの進化を追いかけています。METRは2026-02の追試に関する説明で、タスク選択の偏り、複数エージェントの並列実行、時間記録の問題により、最新ツールの実際の効果を信頼できる形で定量化することが難しいと明記しました。古い実験で新しいツールへの評価を確定するのも、主観的な印象だけで業界全体の生産性が倍増したと言うのも適切ではありません。[8]
見落とされがちな計算があります。仮に範囲と品質が同じタスクの処理速度が2倍になれば、その固定された仕事を終える時間は50%減らせます。しかし、会社が要求する仕事量も2倍にすれば、総労働時間は減らないかもしれません。これは調査結果ではなく、「効率の向上」と「仕事が楽になること」が一致しない理由を説明する例です。
私がより重視するのは、すでに理解できる役割の変化です。エンジニアは全工程を自分の手で進める役割から、タスクを定義し、文脈を分割し、結果をレビューし、リスクを見抜き、リリースの責任を負う役割へ移っていきます。初級者が担う反復的な実装の価格には下押し圧力がかかる一方、事業とシステムを本当に理解する人の判断は、より多くの機械による実行を通じて効果を増します。経営側が節約した時間をすべて追加の要望に振り向ければ、プログラマーは書くコードが減っても、背負う仕事は減りません。
大手ソフトウェア企業は何人削減したのか:発表月で記録し、ツールの成果にしない
以下は、検証できる情報源があるソフトウェア企業の事例を選んだものです。発表月と発表された削減対象の記録であり、その月の実際の退職者数でも業界総数でもありません。 営業や運用などの職種も含みます。記載のない月が削減ゼロだったという意味でもありません。
| 発表月 | 企業 | 発表された削減規模 | 企業の説明または重要な留意点 |
|---|---|---|---|
| 2026-01 | Autodesk | 約1,000人 | 主に営業体制の転換。会社はAIによる人員代替を否定 |
| 2026-03 | Atlassian | 約1,600人 | スキルと資源を再配分し、AIと大企業向け営業へ再投資 |
| 2026-05 | Cloudflare | 1,100人超 | 経営陣が再編をエージェントAIによる働き方と明確に関連付けた |
| 2026-05 | Intuit | 約3,000人 | 管理階層の削減、重複する調整業務の縮小、資源再配分など複数の理由 |
| 2026-07 | Microsoft | 約4,800人 | 法人向け事業とXbox事業など。会社は今回の職がAIに置き換えられたことを否定 |
情報源は順に、Autodesk、Atlassian、Cloudflareの公開社員向け書簡と、IntuitおよびMicrosoftに関するReutersの報道です。[9][10][11][12][13]
これらが示すのは、ソフトウェア企業が人員、階層、投資を組み替えているということです。AIとの関連を明示する企業は一部に限られ、いずれの資料も「Claude Codeが何人、Codexが何人を代替したか」という監査可能な内訳を示していません。 表の人数を単純に合計して「2つのツールが引き起こした」とすれば、組織再編、多様なAI用途、特定のコーディングエージェントを1つの物語に混ぜることになります。
より早い変化は採用に隠れているかもしれません。退職者の補充をするのか、外注契約を更新するのか、増員が必要だったプロジェクトを既存チームとエージェントで進めるのか。人員削減の発表は目に見える結果ですが、人材需要の減少が必ず人員削減として表れるわけではありません。今後、月ごとに追う価値があるのはこの部分です。
大企業のトークン使用量はどれだけ増えたのか:急増の証拠はあっても完全な月次台帳はない
トークンは、モデルが処理するテキストを数える単位です。エージェントは文脈の読み取り、推論、ツール呼び出し、結果確認を繰り返すため、タスクが増えると使用量が急増することがあります。ただし、入力、出力、キャッシュのトークンでは価格が異なり、モデルも違います。合計値だけをコストに直接換算することも、生産性とみなすこともできません。
| 月または観測期間 | 検証可能な指標 | 数値と証拠の種類 |
|---|---|---|
| 2026-02 | Meta社内のトークン消費 | SemiAnalysisの2026-06の記事による推計で月間約70兆トークン。会社が公開した監査済み請求額ではなく、比較可能な前月比もない |
| 2025-11-01までと2026-06-11まで、それぞれ直近28日間 | OpenAI法務部門のアクティブ従業員1人当たり出力トークン中央値。ChatGPTとCodexの合計 | 約13倍。会社の研究であり、全社総量ではない |
| 同じ2つの移動窓 | OpenAI研究部門の同一定義の指標 | 50倍超。暦月ではなく、成果50倍とも換算できない |
OpenAIの研究は社内ログに基づきますが、ツールの使用量、研修、導入状況には特殊な条件があります。一方、SemiAnalysisのMetaの数字は外部研究による報道で、入力、出力、キャッシュの内訳が不明です。両者を同じ成長曲線に載せることはできません。[14][15]
「大手ソフトウェア企業の暦月ごとの総トークン使用量がどれだけ増えたか」を答える公開証拠は、なお不足しています。 クラウド基盤が全顧客向けに処理する総量、企業売上、利用席数、予算枠は、この欠測を埋められません。本稿でも、直近28日間をいつの間にか6月の実績に置き換えることはしません。
重要なのは予算構成の変化です。従来は人日で値付けされていた実装の一部が、モデル呼び出し、計算、検証、保守の費用へと変わっています。経営側が問うべきなのは「検収を通ったタスク1件にいくらかかったか」であり、「誰が最も多くのトークンを消費したか」ではありません。以前は採算が合わなかった仕事も実行できるようになるため、単価の低下と全社使用量の増加は同時に起こり得ます。
今後12か月:ソフトウェア業界はどう変わると考えるか
以下は2026-11から2027-10までを対象とする、月ごとに観察するための基本シナリオです。特定の月に出来事が起きるという予言ではありません。変化は前倒し、遅延、重複する可能性があります。根拠のない業界人員削減率は予測しません。
| 観察月 | 基本シナリオ | 検証する指標 |
|---|---|---|
| 2026-11 | 日常的な実装とテストがさらにClaude Code、Codexへ移る | 同じ範囲のタスクの完了時間と検収合格率 |
| 2026-12 | エージェントによる変更が増え、人のレビュー待ちが発生する | 月間マージ数、レビュー待ち時間、手戻り率 |
| 2027-01 | 企業がエージェント予算をプロジェクト成果と結び付け始める | 検収済みタスク1件当たりのトークン費用と総費用 |
| 2027-02 | 初級の反復的な実装職で採用要件がさらに変化する | 新規求人数、初級職の比率 |
| 2027-03 | 人日で請求する単純な外注が高い価格を維持しにくくなる | 類似案件の見積もり、納期、品質保証 |
| 2027-04 | 小チームが従来はより多くの人員を要した製品範囲に挑む | チーム当たりの公開機能数、アクティブ利用者、障害数 |
| 2027-05 | アプリ供給が限られた利用者の注意を奪い合う | 新規公開数、継続率、有料転換率を個別に追う |
| 2027-06 | 既存システムの刷新がエージェントの主要用途になる | 移行完了数、回帰不具合、ロールバック回数 |
| 2027-07 | セキュリティ、権限、依存関係の管理がより重要になる | 脆弱性修正時間、権限逸脱事故、修復費用 |
| 2027-08 | 純粋な実装より、要件判断や事業責任者の役割が代替しにくくなる | 製品実験の成功率、顧客更新率、収益の質 |
| 2027-09 | 企業がソフトウェアの内製と標準製品の購入を比較し直す | 内製の全ライフサイクル費用と保守負担 |
| 2027-10 | チームの優位性が人数より持続可能な提供能力に表れる | 1人当たりの信頼できる成果、利益、本番安定性を併せて見る |
私の基本的な見方は、同じ人数でより多くのソフトウェアを提供し、採用需要の一部が吸収され、モデル、レビュー、セキュリティへより多くの資金が向かうというものです。ツールの信頼性が高まり続ける一方で新規需要が追い付かなければ、反復的な実装職はさらに強い代替圧力を受けます。逆に、セキュリティ事故、レビュー負担、計算コストが増せば、普及が遅くなる可能性もあります。
最初に価格が下がりやすいのは、範囲が明確で検収しやすい反復的な実装です。値下がりしにくいのは、何を作る価値があるか、何を本番に出してはいけないかを判断し、問題が起きたときにシステムを復旧できる能力です。Claude CodeとCodexは1人で実行できる範囲を広げますが、事業上の責任は消えません。
最後に、中国本土の開発者を排除するAnthropicの制限を強く非難する
批判するためには、まず事実を正確に示す必要があります。Anthropicは2025-09、非対応地域に関する販売制限を拡大し、特定の所有・支配関係にある企業を対象に含めました。2026-10時点のSupported Regions PolicyはClaude Codeを明示的に対象とし、実際の所在地、企業の登記地や本社所在地、直接・間接の過半数所有または支配関係を扱っています。中国本土は対応一覧に含まれません。ただし、世界のどこにいても、すべての中国国籍者や中国系の人々が一律に利用を禁じられるという意味ではありません。[16][18]
2026-10-08の発表では、2026-11-12発効の新しいUsage Policyも公表されました。同時に、地域に関する部分は運用ルールを明確にするものだと説明しています。将来の発効日と現在の地域制限を混同してはいけません。[17]
私たちは、中国本土の一般の開発者と制限条件に該当する企業をClaude Codeから締め出すAnthropicの政策を強く非難します。多数の正当な利用者まで一括して排除するやり方を、強く非難します。 コーディングエージェントが起業のハードル、生産コスト、職業上の機会に影響を与え始める中、この制限が傷つけるのは実際の人々です。学びたい学生、納品で生計を立てるエンジニア、真剣に製品を作る小さなチームがそこにいます。
企業は具体的な悪用を防いでよく、適用される法的義務も履行すべきです。しかし、それだけで広範な排除が世論の問いから自動的に免責されるわけではありません。Anthropicは制限の根拠と範囲を公に説明し、透明な異議申し立ての仕組みを設け、正当な民生開発に対する平等なアクセスを可能な限り回復すべきです。業界を変える力を持つツールであるほど、締め出される人々を軽視すべきではありません。
同じ基準はOpenAIにも適用されます。APIの公式対応地域一覧には同様に中国本土が含まれておらず、Codexを中国本土で公式に認められた代替経路として描くことはできません。[19] 優れたツールを評価することと、その企業のアクセス政策を批判することは両立します。技術的な能力は評価に値し、一般の開発者を排除する政策には強く反対すべきです。
本稿はAIアプリケーション特集の一部です。プラットフォーム統計は背景の説明に、提供企業のログはサンプルの観察に用い、将来の見通しと政策への立場はそれぞれ区別して示しています。