
Nur wenige Menschen zahlen für KI, aber diejenigen, die es tun, geben viel aus
 Jonathan Kemper
Sein LinkedIn-Profil von Jonathan Kemper ansehen
& Matthias Bastian
10. Oktober 2026
 Nano Banana Pro wird von THE DECODER angefordert
Wichtige Punkte
- Fast die Hälfte der US-Konsumenten nutzt KI, aber nur 4,5 Prozent zahlen für eine Abonnementverträge zu ChatGPT, Gemini oder Claude, laut Andreessen Horowitz.
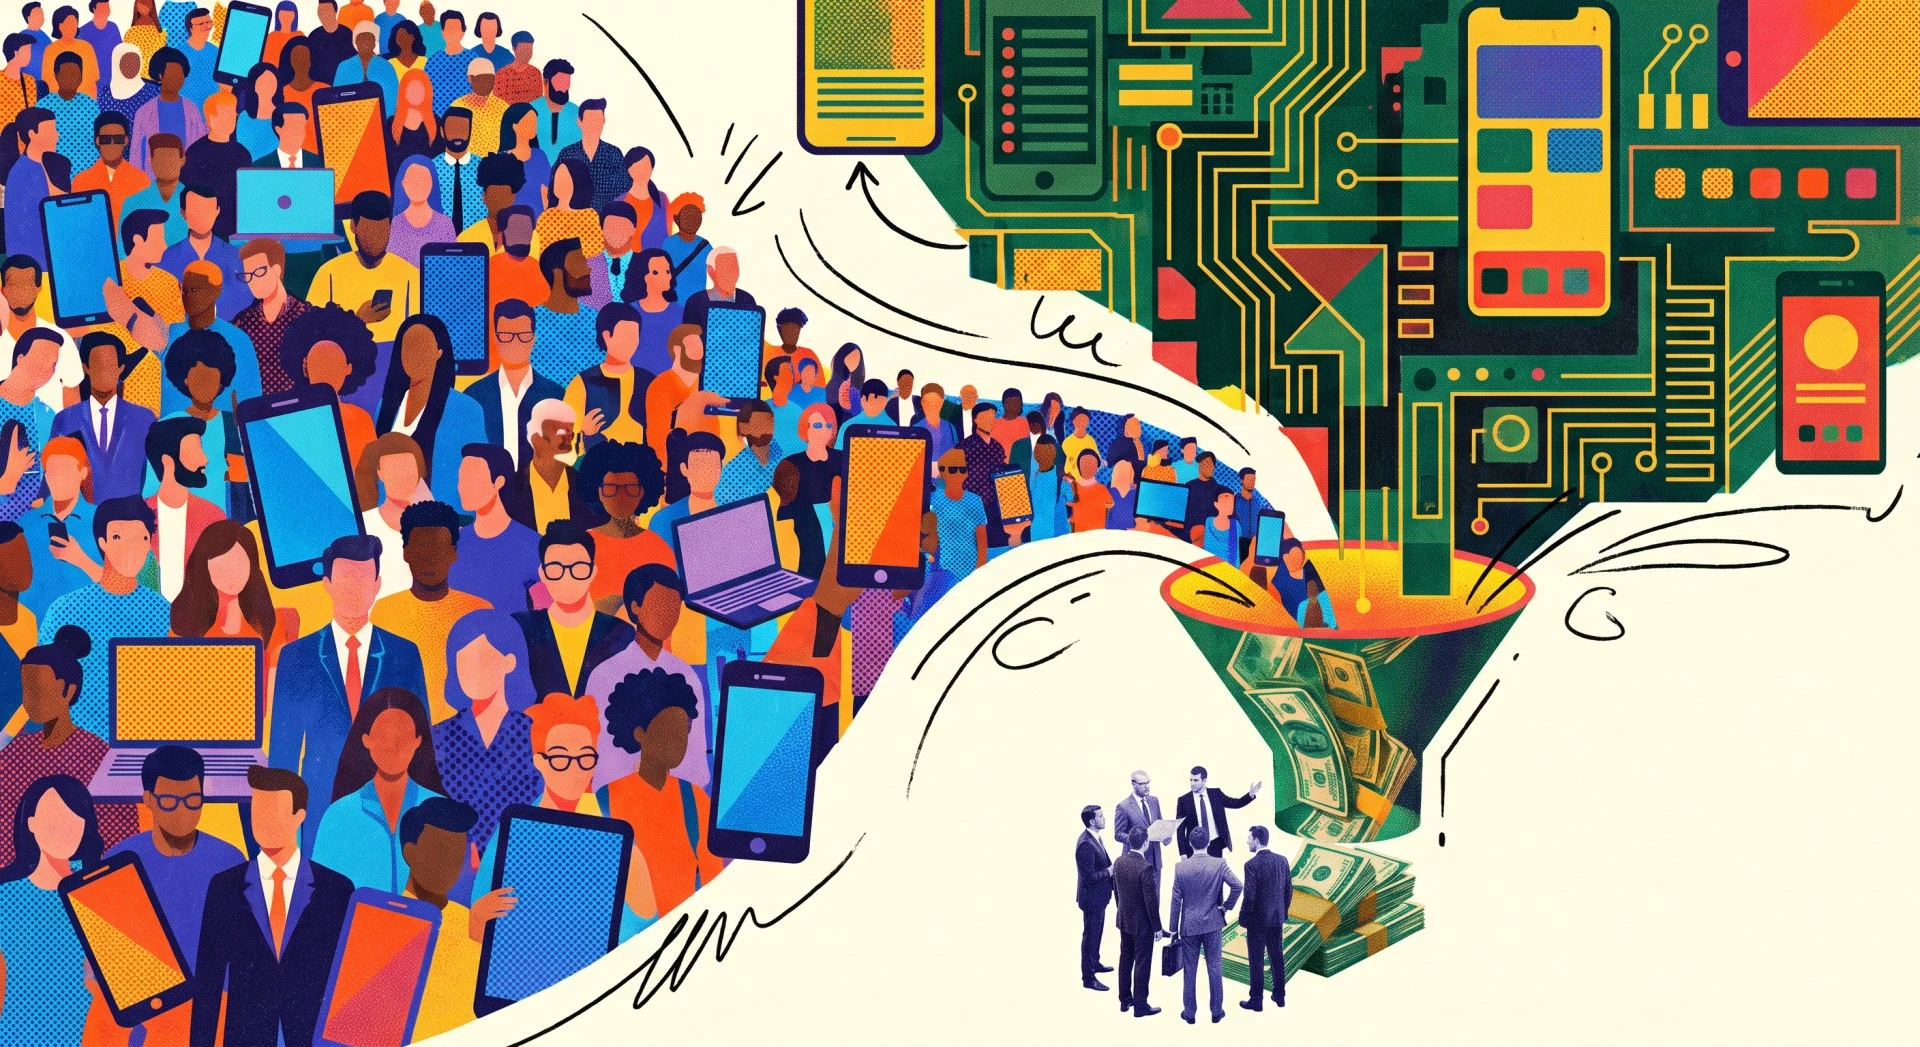
- Die Einnahmen sind stark konzentriert unter professionellen Benutzern. Der oberste Prozentbereich der Zahlenden verwendet etwa 900 US-Dollar pro Monat für Arbeit und kreative Tools, während der typische Benutzer etwa 25 US-Dollar ausgibt.
- ChatGPT bleibt klar Nummer eins vor Gemini und Claude. Die hohen Modellkosten führen die Branche fast vollständig in die Abonnementsmodelle anstatt in Werbeerträge.
Andreessen Horowitz verfolgt zum ersten Mal die tatsächlichen US-Verbraucherausgaben in seiner neuesten Top-100-AI-Liste. Künstliche Intelligenz wird weit verwendet, aber nur eine kleine Gruppe zahlt dafür – und diese Gruppe zahlt viel.
Die Venture-Capital-Firma Andreessen Horowitz hat die siebte Auflage ihrer Rangliste der am häufigsten verwendeten Konsum-AI-Produkte veröffentlicht. Nach drei Jahren sieht die Spitze der Liste immer stabiler aus – nur elf Produkte sind zum ersten Mal aufgenommen worden, das wenigste Neuzugänge seit langem.

Abgesehen von Webverkehr und mobilen Benutzerzahlen überwacht a16z nun auch die beobachteten Ausgaben für US-Konsumentkarten unter Verwendung von Daten aus YipitData. Die Zahlen stammen aus den Panels und repräsentieren nicht den Gesamtumsatz, aber sie bieten eine neue Sichtweise darauf, wie Menschen tatsächlich für KI bezahlen.

Weit verbreitete Anwendung, oberflächliche Monetarisierung
Konsumenten-AI wird weit verbreitet eingesetzt, aber nur oberflächlich. Laut a16z nutzen fast die Hälfte der US-Konsumenten AI, doch nur ein Viertel tut dies täglich. Im August hatten nur 4,5 Prozent eine aktiv genutzte bezahlte persönliche Abonnements-Option für ChatGPT, Gemini oder Claude – das ist ein Anstieg gegenüber etwa der Hälfte im Vorjahr.

In dieser engen Basis ist der Umsatz extrem konzentriert. Der oberste Prozentanteil der Spender macht fast ein Fünftel des gesamten beobachteten AI-Umsetzungsbetrags aus – mehr als das gesamte untere Halbprofil zusammen. Dieser oberste Prozentanteil beträgt durchschnittlich etwa 900 Dollar pro Monat und steigt weiter an, während der typische zahlende Benutzer etwa 25 Dollar ausgibt und seit einiger Zeit auf diesem Niveau geblieben ist.

Ihre Produktwahl zeigt, wer sie sind. Sie bevorzugen Entwicklungs- und Automatisierungswerkzeuge wie n8n, Manus, oder haben deutlich höhere Erfolgsraten bei kreativen Tools wie Higgsfield, Figma und HeyGen. In der Praxis sind es Prosumer, die Software kaufen, um zu entwerfen und zu arbeiten – die professionelle Nutzung treibt die Ausgaben offensichtlich an. Laut a16z hat der Konsum von KI einen ersten echten Ertragsmarkt in dieser Gruppe gefunden. Nur sieben Unternehmen stehen in allen drei Rankings an der Spitze, darunter ChatGPT, Claude, Perplexity und Canva.

Die Lücke zwischen vielen Nutzern und wenigen Zahlern spiegelt auch wider, wie tief die Menschen mit KI interagieren. Kostenpflichtige Accounts bieten weitaus mehr Funktionen, aber sind komplizierter und erfordern eine steilere Lernschiene, sodass freie Nutzer typischerweise nur die Grundlagen dessen erfahren, was KI leisten kann. Das schafft einen wachsenden Kompetenzunterschied zwischen Menschen, die KI auf hohem Niveau nutzen, und jenen, die kaum etwas darüber wissen oder KI überhaupt nicht verwenden, was die bestehende soziale Ungleichheit verschärfen könnte. Oder die KI wird einfach einfacher und kostengünstiger, bis es keine Bedeutung mehr hat. OpenAI-CEO Sam Altman spricht in diesem Zusammenhang von „unbegrenzten Genie“ für alle, obwohl mit einer ziemlich naiven Sichtweise.
Drei Sprachmodelle, drei Strategien
Oben hat sich nichts geändert. ChatGPT führt die Web-Plattformen mit etwa doppelter Traffic-Menge von Gemini und sechsmal mehr als Claude – auf mobilen Geräten ist der Unterschied noch größer. Der größte Wandel ist Clauses Aufstieg zu einem klaren Drittplatzierungsmodell: Ein Modell, das 2023 nicht einmal in der ersten Web-Liste erschien, aber seitdem mehr Traffic hat als Deepseek und Perplexity und mit Gemini gleichzieht unter den US-Abonnenten.

Anthropic monetisiert besser als seine Konkurrenten, mit einer viel größeren Anzahl an Claude-Nutzern im teuersten Tarif, der ab 100 US-Dollar pro Monat beginnt, im Vergleich zu den ähnlichen Plänen von OpenAI und Google.

Mit Mitte des Sommers änderte sich die Dynamik. Die täglichen Claude-Sitzungen fielen im Juli und August, während ChatGPT wieder an Geschwindigkeit gewann durch neue Modelle und ChatGPT Work. Laut a16z geht es weniger darum, wer gewinnt, sondern mehr darum, wie gut jede Unternehmung ihre Chance nutzt.

Der Wettbewerb um den persönlichen Assistenten
Vor sechs Monaten war ein Agent wie OpenClaw für die meisten Verbraucher nicht verfügbar, laut a16z. Heute berichten Startup-Agenten wie Instinct und Tomo über Hunderttausende von Nutzern, und die großen Akteure reagieren mit Meta’s Muse, OpenAI’s Dots und xAI’s Grok Bot.
Agenten werden zu einer wirtschaftlichen Kraft, sobald sie echte Einkäufe auslösen. Noah Shinn, Gründer von Instinct, sagt, dass 40 Prozent der Nutzer innerhalb von drei Wochen eine Kreditkarte verwenden und danach monatlich Beträge in vierstelligen Zahlen durch den Dienst ausgeben – viel davon für Reisen.

Wenn die Einnahmen steigen, wählen die Plattformen ihre Seite. Amazon blockierte Metas Muse innerhalb von zwei Wochen, während Shopify, Instacart, OpenTable und andere offizielle Integrationen abgeschlossen haben. In der ersten Woche erreichte Muse eine Viertel Million täglicher Nutzer und überstieg in weniger als einem Monat die fünf Millionen Downloads – obwohl im Vergleich zu Metas Threads, das bei der Launch in drei Wochen mehr als 15 Millionen Downloads erzielte, das immer noch bescheiden ist.
Das Geschäftsmodell ist das eigentliche Problem
Etablierte Unternehmen sind diejenigen, die am wahrscheinlichsten durch KI Geld verdienen werden. Canva und Notion stehen in den Top-Ten der Webseiten, und Google allein besitzt fünf Plätze. Start-ups schaffen ihren Platz hauptsächlich durch ein differenziertes Modell, eine mehrfach modulierte Erfahrung, einen spezifischen Publikum sowie durch das Umgehen etablierter Interferenzen, wie a16z berichtet.
Wie Geld überhaupt erzeugt wird, ist jedoch die schwierigere Frage. Die überwiegende Mehrheit der Top-AI-native Produkte basiert auf Abonnements oder Nutzungsgebühren, wobei nur ein kleiner Teil Werbung oder Transaktionsgebühren verwendet.

Laut a16z verändert dies das Internet vor der AI-Welt, in der die Nutzer selbst das Produkt waren und Werbung den Großteil des Einkommens von Meta und Alphabet ausmachte. Hohe Modelkosten hindern die AI-Unternehmen daran, frühe Einnahmen zu opfern, um zunächst eine große Nutzergruppe aufzubauen.
Alternativen Ansätze beginnen gerade Gestalt zu nehmen. OpenAI berichtete über einen jährlich erhöhten Umsatz von 1 Milliarden Dollar durch Werbung für ChatGPT im August, und persönliche Agenten könnten durch Affiliate-Gebühren oder Transaktionskürzungen einen neuen Weg einschlagen.
Vor sechs Monaten zeigte die sechste Ausgabe desselben Rankings bereits ein in Bewegung befindliches Marktumfeld. Der Bericht konzentrierte sich mehr auf geografische Unterscheidungen, wie z. B. das Aufkommen des Yandex-Browsers mit seinem AI-Assistenten Alice in Russland und die Rolle von Deepseek als Brücke zwischen westlichen und chinesischen Nutzergruppen. Selbst damals warnten a16z, dass Webverkehr und App-Downloads immer weniger aussagen über die tatsächlich verwendeten AI-Produkte – schließlich weicht das AI von einem einzelnen Produkt zu einer integrierten Funktion. Die neuen Ausgaben über Ausgaben sind ein direkter Versuch, diese Lücke zu schließen.
AI-Neuigkeiten ohne Hektik – von Menschen zusammengestellt
Abonnieren Sie THE DECODER, um ohne Anzeigen zu lesen, ein wöchentliches AI-Newsletter, unseren exklusiven „AI Radar“-Bericht sechsmal im Jahr, vollen Zugang zum Archiv und Zugang zur Kommentarseite.
Quelle: a16z