
ジェシカ、ROBO-車より
量子位ROBO | 公式アカウント AI4ROBO
そうです!
ポルシェが大規模な人員削減に踏み切り、管理職の4割が直接削除されました。
最新情報によると、高利益率で知られるこの高級車メーカーは、再び再編計画を発表しました。
会社は2035年までに最大人員の30%を削減、管理職ポジションの40%削減を含む。
実態は人員削減にとどまらず、ポルシェは研究開発・生産・販売の全面的なコスト削減を発表し、車種の整理・統合も進める。さらに、かつて力を入れて推進してきた電動化戦略さえ急方向転換を経験し、より多くのポジションを再びガソリン車に戻した。
調整完了後、会社は年間販売台数が20万台を下回っても実現できることを望んでいる。損益分岐点。
同時にポルシェはさらに多くの高級車種の投入を準備しており、トップモデルの平均販売価格は約20%上昇した。
リストラ、製品の絞り込みから価格の調整に至るまで、ポルシェは従来の経営モデルの全面的な見直しを進めている。
感慨されるのは、2023年にはポルシェのグループ営業利益率が依然として高い水準にあったという点である。18%、2025年にはまで下落した1.1%、2年間の営業利益9割以上縮小。
かつて高いプレミアムで潤っていたポルシェさえも綿密なコスト計算を始めており、高級車市場の状況は確かに変わってしまった。
9000人を削減、ポルシェが全面コスト削減に着手
ポルシェが最新発表したのは史上最も大規模な組織再編案、新戦略は「Sportwagenschmiede '35」(ドイツ語で「スポーツカー鍛冶場」の意)と命名され、主に2035年に向けたものである。
新CEO駱明楷(Michael Leiters)은 현재 최우선 과제는 원가를 낮추고 재무 건전성을 강화하는 것이라고 밝혔다.
新方案はまず人員と組織体制に焦点を当てている:
会社は中期的に管理職ポジションを40%削減、直接部門および間接部門の人員規模を25%削減し、最大30%の人員削減を最終的な戦略目標としている(これらの割合は算定基準が異なるため、単純に合計して削減人数を計算することはできない)。
実際、今年7月、ポルシェはすでに従業員代表と合意に達しており、2035年までにさらに5000ポジションを削減する計画で、以前発表された約4000ポジションの削減計画と合わせると、累計の人員削減規模は9000人。
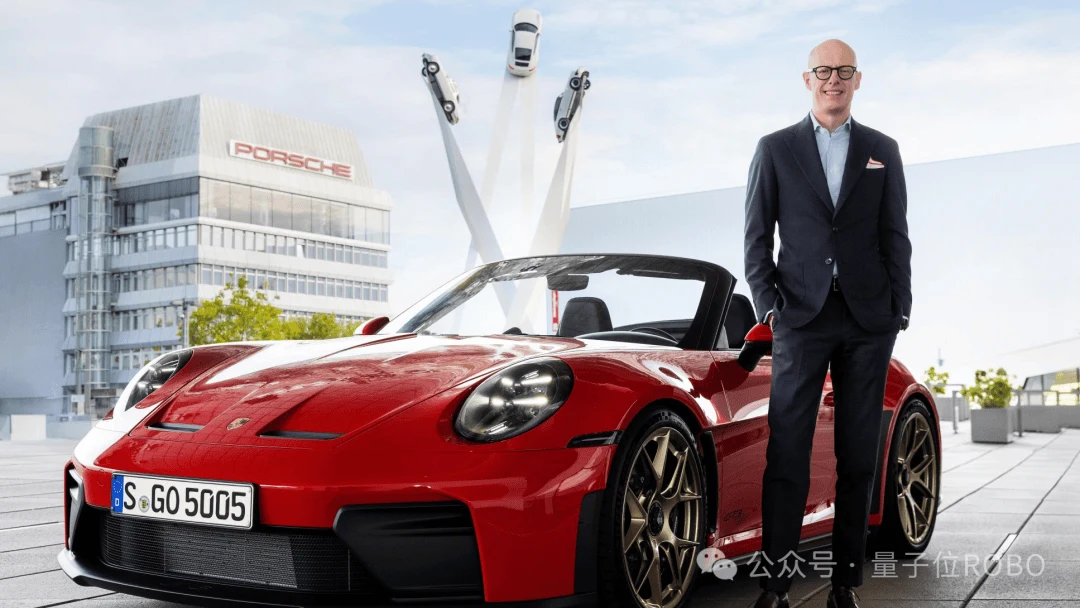
に達する。△ポルシェ現CEO
合意によれば、人員削減は主に自然退職、早期退職、希望退職補償などの方法で進められる。ポルシェはドイツ人従業員の雇用保障を2035年末まで延長し、原則として強制的な解雇を行わないことを約束した。
残された従業員もコスト圧力を共に担うことになる。一部の協定賃金の引き上げは後倒しとなり、経営陣は賃上げの一部を放棄し、クリスマスボーナスは段階的に減額され、月間の在宅勤務可能日数は最大12日から8日に減少する。
その見返りとして、ポルシェは2035年までに累計でドイツのツッフェンハウゼン工場とヴァイサッハ研究開発センターに21億ユーロを投資(約人民元157.7億元に相当)し、中核的な生産・研究開発業務を維持することを約束した。
事業部門も同様に再編されている。今年7月、車載ソフトウェアと情報技術を担当するCar-IT部門は研究開発部門に統合され、取締役会の下の部門は8個から7個に減少した。また、ポルシェ・エンジニアリング社とポルシェ・デジタル社もポルシェ・テクノロジー社に統合され、研究開発リソースを統合する。
生産面でも同様に経費を削減している:汎用部品の比率を高め、車種の共通ライン生産を推進し、世界の販売地域を5地域から4地域に削減した。中核事業との関連が比較的弱い資産の処分も始まっている:投資・コンサルティング事業の一部を売却し、電池およびその他の事業の研究開発・生産活動の一部を閉鎖した。
長年にわたり高いブランドプレミアムで収益を維持してきた高級車メーカーにとって、このような体系的なコスト削減は決して寻常のことではない。
数年前、ポルシェはまだ販売台数と利益の双方増加を享受していたのに、今やより低い販売規模のために組織体制を大々的に改造しなければならなくなっている。
ポルシェの経営圧力は、いったい今どの程度に達しているのだろうか?
利益率は18%から1.1%に下落、ポルシェ中国の販売台数は半減
この度の思い切ったコスト削減は、収益力の変化から語る必要がある。
2023年、ポルシェは上場して間もない時期で、販売台数、収益、利益ともに高水準にあった。
当時、グループの売上高は405.3億ユーロ、営業利益は72.84億ユーロで、営業利益率は18%,同社は長期的に20%以上の営業利益率を達成するという目標も掲げていた。
このような収益水準は、世界の自動車メーカーの中でも非常に優れていると言える。
しかし、その後の2年間で状況は急激に悪化した。
2024年の会社の営業利益率は14.1%に低下した。2025年にはグループの売上高は362.72億ユーロに減少し、営業利益はわずか4.13億ユーロにとどまった。営業利益率は1.1%にまで低下した、2023年と比較すると約94%に縮小。
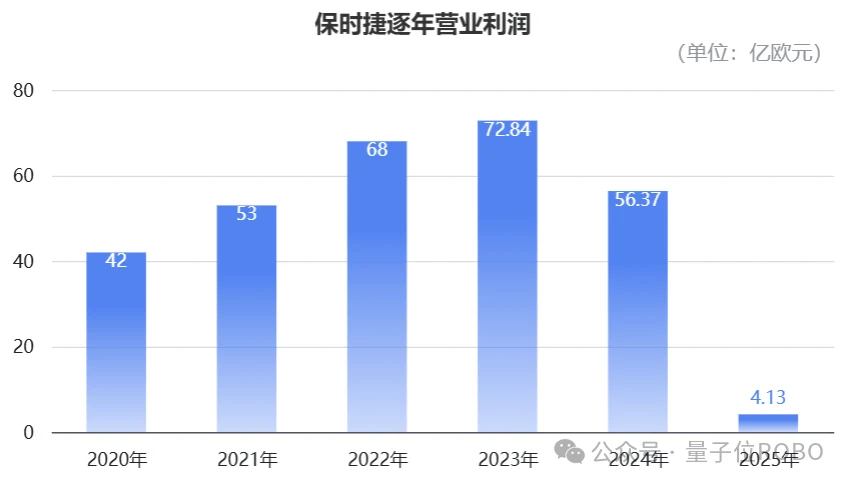
このうち自動車事業の営業利益はわずか9000万ユーロにとどまり、利益率は0.3%にまで低下し、以前の高い収益性から大きくかけ離れた。
ただし、この年の利益急減には特殊な要因もある。
財務報告によると、2025年にグループには約39億ユーロ特殊費用のうち、約24億ユーロは製品戦略の調整と規模の再編(一部の純電動プロジェクト延期に伴う資産減損を含む)によるもので、バッテリー事業の調整と関税がそれぞれ約7億ユーロでした。
これらの費用はまた、経営環境の変化と密接に関連している。まず第一に販売台数の減少であり、特に中国市場。
2021年、ポルシェは中国で95671台の新車を納車し、前年比8%増となった。7年連続で世界最大の単一市場となり、Cayenne、Panamera、Macanなどのモデルにとっての最大市場でもあります。
しかしその後、ポルシェの中国での販売台数は連続して減少し、2024年の中国での納車台数は56887台、2025年には41938台まで落ち込み、前年比26%減となった。2021年のピークと比較すると、4年間で約5.4万台減少した。下落幅は56%を超えた。
時は2026年に至りました。状況は依然として改善していません。上半期、ポルシェの中国での納車台数は14501台と、前年同期比でさらに32%下落;同期の世界交付台数は12.23万辆で約16%減となり、中国は依然として落ち込み幅が最も大きい主要地域市場である。
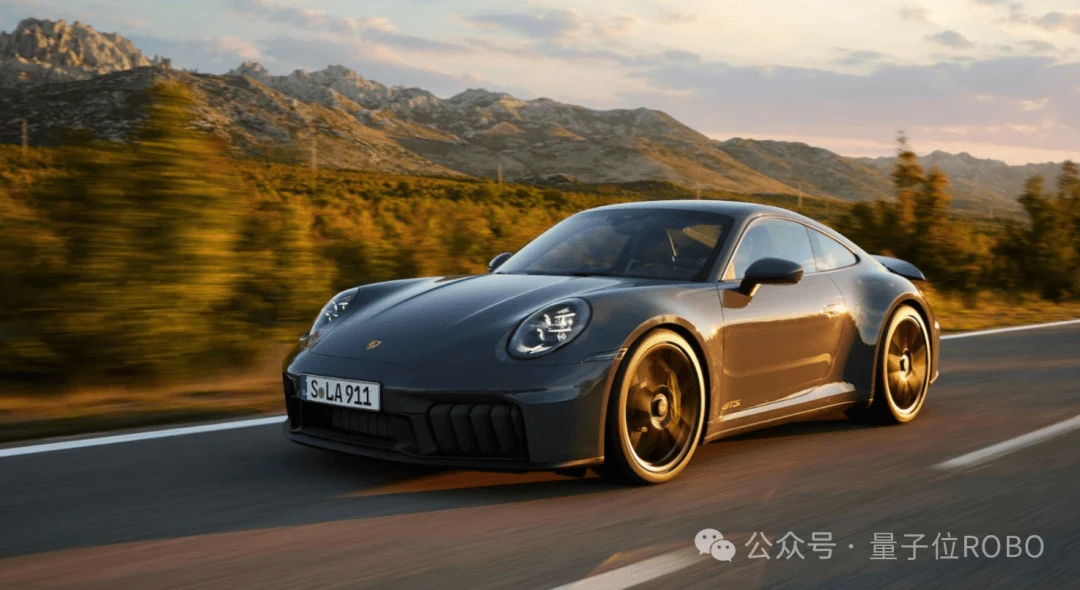
ポルシェの苦境は、海外ラグジュアリーブランドが一斉に圧力を受けていることの一つの縮図である。
中国の新エネルギー車ブランドは高級市場への拡大を続けており、問界、理想、蔚来(ニオ)、仰望などはすでに一部の価格帯で伝統的な高級ブランドと正面から競合しており、スマートコックピット、運転支援、動力性能、快適性などの面でより多くの選択肢を提供している。
ポルシェのような伝統的な高級ブランドにとって、かつては走行性能、ブランドの影響力、輸入車というアイデンティティによって築いてきた優位性が、新たな競争に直面している。
そしてポルシェが以前賭けていた電動化,期待どおりには完全に進んでいませんでした。
2022年、同社はかつて2030年純電動車モデルの比率を80%以上に引き上げ、そのために純電動Macan、718、高性能電池などのプロジェクトに多額の資金を投じて開発を進めてきた。
しかし高級純電動車市場の需要伸びが予想に届かなかった上に、ポルシェの関連モデルは中国ブランドの激しい競争にも直面している。
2025年、純電動スポーツカーTaycanの世界交付台数は16339台と前年比約22%減となった一方、クラシックスポーツカー911は51583台を交付し、前年比約1%増で新記録を達成した。
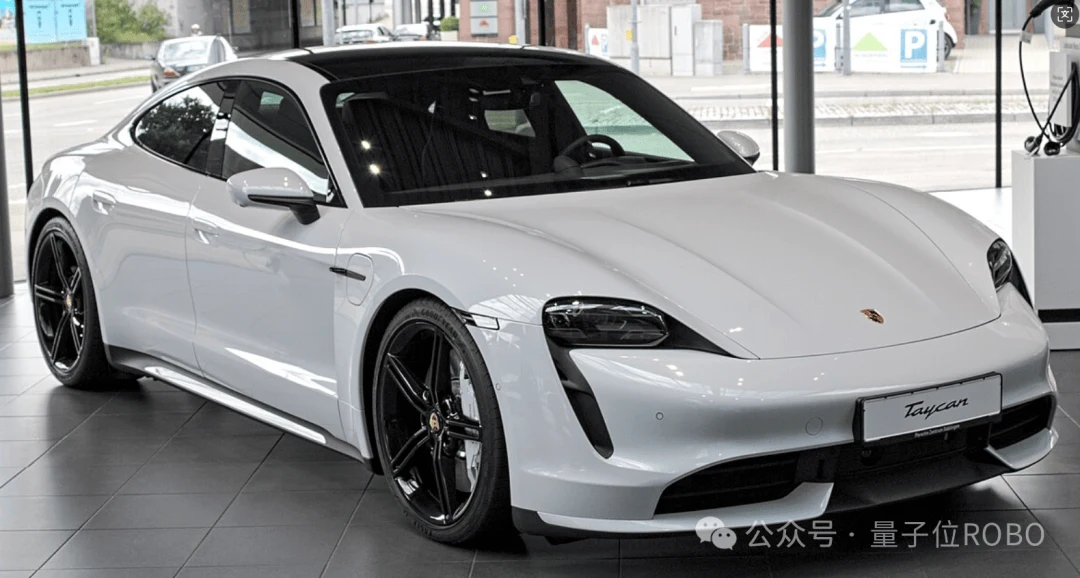
一方には依然として魅力を持つ伝統的なスポーツカー、他方には多大な投資を要し需要に疑問が残る純電動プロジェクトがあり、ポルシェは製品戦略を見直さざるを得なくなっている。
昨年9月、同社は一部の純電動プロジェクトの延期とガソリン車モデルのライフサイクル延長を発表し、当初純電動優先だった旗艦SUVはガソリン版とプラグインハイブリッド版を優先的に投入する方針に変更された。
今年10月には、2028年に新型のガソリンおよびプラグインハイブリッドSUVを投入し、純電動Macanと並行して販売すると改めて確認した。
電動化への投資がまだ実を結んでいない中で、ガソリン車にも再び研究開発リソースを投入する必要が生じ、戦略調整はいっそう複雑になっている。
ただしポルシェは純電動を完全に放棄したわけではなく、718、Macan、Cayenneの純電動版は引き続き計画中であり、現在はガソリン、プラグインハイブリッド、純電動の並行という路線を取っている。
コスト削減はすでに財務データにも反映され始めている。
2026年上半期、ポルシェグループの営業利益は前年同期比33.9%増の13.48億ユーロに達し、営業利益率は7.8%に回復した。
ただし、この改善はコスト管理、製品ポートフォリオの調整、一部引当金の戻し入れなどの要因によるものであり、販売台数減少の問題は依然として残っている。
同時に、最新の戦略においてポルシェは中国市場についてより保守的な見通しを示した。
ロイター通信の報道によると、ポルシェは今後、中国市場が占める世界販売の割合が10%以下に低下する可能性があると予測している。CEOの骆明楷(Michael Leiters)氏はさらに明確に、現在の経営計画は中国市場の回復を前提としていない。
と述べている。世界最大の単一市場から、もはや回復見通しに織り込まれなくなるまで、ポルシェの中国市場に対する判断は明らかに変化しており、それはより低い販売規模の下で収益力を再構築しなければならないことを意味する。
車を減らして稼ぐ——ポルシェはより高級層への集中を開始
人員の削減に加え、ポルシェの次の一手もすでに決まっている。販売規模への依存を減らし、より多くのリソースを高利益モデルに集中させるというものだ。
「最新の戦略は明確な経営目標を掲げている、すなわち」年間販売台数が20万台を下回っても、損益分岐点を達成する。
参考までに、2023年のポルシェの世界交付台数は32.02万台、2025年も27.94万台でした。この目標は販売台数を20万台まで押し下げることではなく、固定費を削減することによって、より低い販売台数の水準に耐えられるようにすることです。
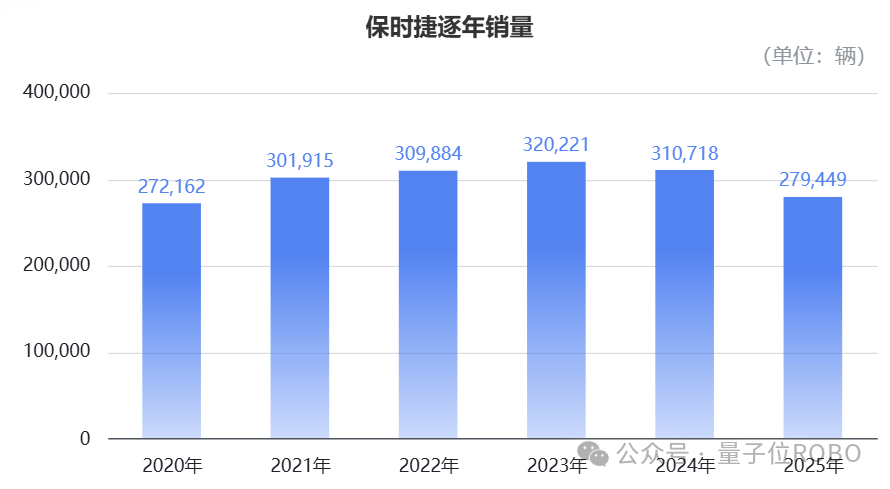
その一方で、ポルシェは売上の伸びが販売量の伸びを上回り、利益の伸びはさらに売上の伸びを上回っている。。
この目標を実現する主な方法は、1台あたりの価値を高めることです。
計画によれば、ポルシェは中期的に約20%の車種派生バージョンを増やし、1バージョンあたりの平均販売台数と開発効率を高めます。
最も高価なモデルについて、ポルシェはさらに値上げを続ける構えで、トップモデルを平均販売価格は約20%上昇した。
同社はまた、利益率の高いD級・E級モデルの比率を拡大し、高級セグメントへ集中する計画です。特注カスタマイズ事業のSonderwunschもさらに拡大し、販売収入を現在の6倍に引き上げることを目標としています。
製品面では、ポルシェが911の上に位置する新たなミッドシップエンジンのスーパーカーや、キャン(Cayenne)の上に位置する高級SUVの開発を模索しており、911についてもより高性能・高価格の派生モデルが追加で登場する予定である。
これらの製品は販売規模が必ずしも大きくないかもしれないが、販売価格とカスタマイズの余地がより高く、より良いものをもたらすことができる。自転車の収益機会。
つまり、ポルシェは今後、より精減された組織、より集中した製品ラインナップ、そして支払い能力の高い顧客層に依拠して、以前の高い利益率水準を回復したいと考えている。
この道は超高級車市場ですでに成功例がある。フェラーリはその最も典型的な代表である。
2025年、フェラーリは世界で13640台を納車し、販売台数は前年比でやや減少したが、売上高は7%増加し、営業利益は約12%増加、営業利益率は29.5%に達した。
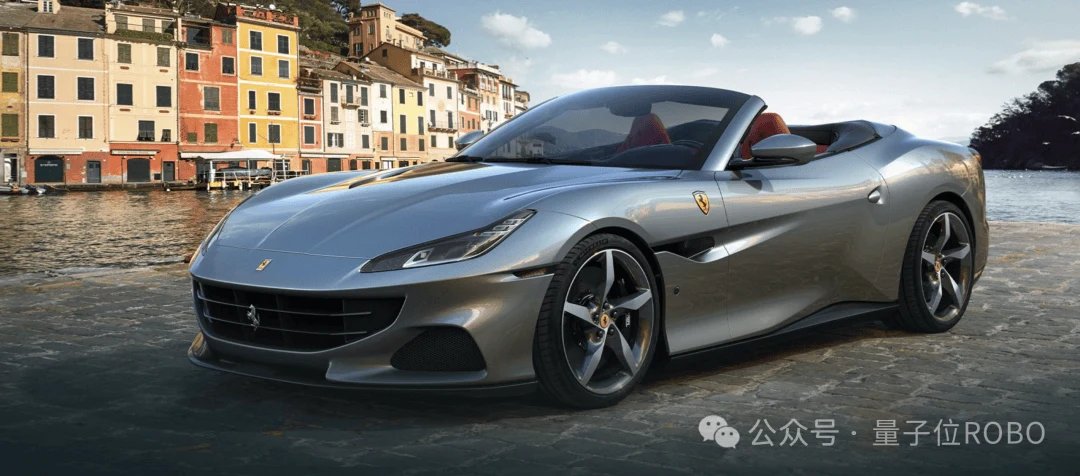
年間交付台数が1万台余りに過ぎない自動車メーカーでありながら、営業利益は21.1億ユーロに達し、同年のポルシェグループの営業利益の約5倍に相当する。
つまり、ポルシェが危機から抜け出すには、より高級な贅沢品の路線を進むしかないということだ。
販売数は減ってもよく、価格はより高く、利益はより良いものであるべきだ。
ポルシェのユーザー層は、果たしてこれからも上についていけるのだろうか?